Тема публікацій

Залишок

Довідкові матеріали за цією темою.

101 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Введення початкових залишків за рахунками плану рахунків бюджетування

Для введення початкових залишків за рахунками бюджетування призначений документ "Коригування залишків за прогнозними балансами". Цей самий документ може використовуватися для коригування залишків за рахунками при зміні циклу планування.

Читати
Матеріал

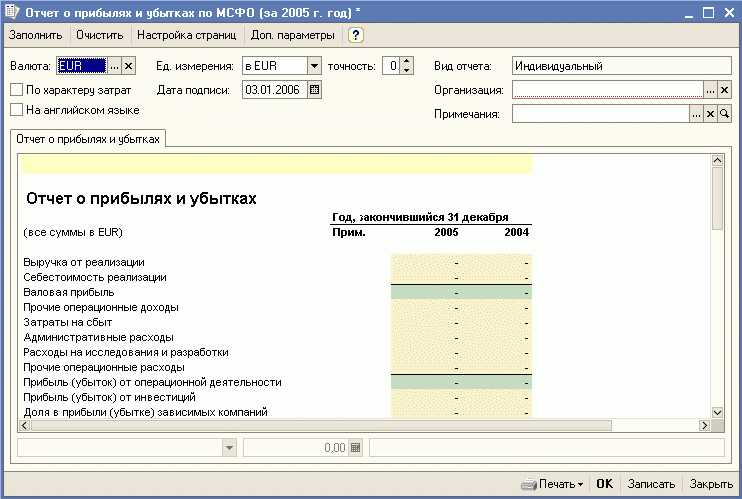
Заповнення звіту про прибутки та збитки методом "за характером витрат"

Метод "за характером витрат" дає змогу розкривати інформацію про витрати на виробництво за звітний період у розрізі основних статей витрат:Сутність ув'язки показників. Побудова звіту методом "за характером витрат" у програмі

Читати
Матеріал

Списання партій при переміщенні товарів за ордерною схемою

У цьому розділі описано особливості списання партій при переміщенні товару за ордерною схемою на прикладі: Переміщення за ордером товару, що надійшов за прибутковим ордером з правом продажу. Переміщення за ордером товару, що є на складі у вільному залишку та в резерві

Читати
Матеріал

Резервування та розміщення товарів. Основні поняття

У цій темі Ви дізнаєтеся, які бувають види та способи резервування, навчитеся резервувати товари під внутрішнє замовлення, за яких операцій може бути здійснений резерв.Принципи резервування товарів під замовлення покупця. Види резервування.. Принципи резервування товарів під замовлення покупця. Резервування товарів «під замовлення». Відокремлений облік товарів за замовленнями покупців

Читати
Матеріал

Трансляція фактичних оборотів за статтями до підсистеми "Бюджетування"

Для план-фактного аналізу виконання бюджетів недостатньо відображення здійснених господарських операцій у підсистемах обліку фактичних даних. Фактичні дані мають бути відображені також у підсистемі "Бюджетування", для них мають бути визначені обов'язкові, а в разі потреби й необов'язкові аналітики бюджетування.

Читати
Матеріал

Методика ручного керування механізмом розрахунку сум модернізації

У статті "Механізм автоматичного розрахунку сум модернізації, які можна відносити на валові витрати" докладно описано механізм автоматичного розрахунку сум модернізації, які можна віднести на валові витрати.

Читати
Матеріал

Формат файлу помилок під час імпорту даних у 1С

Файл помилок створюється автоматично під час виконання кожної операції імпорту. Якщо в процесі імпорту буде виявлено критичні помилки, тоді виконання припиняється із внесенням відповідного запису до err-файлу. Як наслідок — у файлі помилок можуть бути не згадані всі можливі помилки у файлі імпорту, якщо виконання до них «не дійшло».

Читати
Матеріал

Від'ємний залишок і документи заднім числом — доступно «на пальцях»

Технічно, в будь-якому обліку операція «заднім числом» робить недійсними всі залежні від неї операції. Чому буває від'ємний залишок?. Як відображається помилка у звітах?. Коли й навіщо виправляти помилки?. Як уникнути від'ємних залишків?

Читати
Матеріал

Як оприбуткувати товар, якщо постачальник вказує ціну з точністю до 3-6 знаків, і як потім цей товар буде списано (чи не залишиться на рахунку сума без кількості)?

У прибуткових/видаткових документах ціна використовується лише як розрахункова величина сум надходження/відвантаження. Водночас у документах залишено можливість коригування суми без ПДВ і ПДВ.

Читати
Матеріал

Фінансовий результат

Визначення фінансового результату діяльності підприємства в типовій конфігурації автоматизовано та здійснюється шляхом закриття (згортання) доходів і витрат. Для узагальнення інформації про фінансові результати використовується рахунок 79. Аналітичний облік на цьому рахунку не ведеться, а для класифікації фінансових результатів згідно з НП(С)БО-15 використовуються субрахунки рахунку 79:

Читати
Матеріал

Механізми розрахунку підсумкових сум від бази з ПДВ у прибуткових і видаткових документах

У цій статті будуть описані механізми розрахунку сум у прибуткових і видаткових документах, які реалізовані в типовій конфігурації "Виробництво + послуги + бухгалтерія для України" та комплексній конфігурації для України.

Читати
Матеріал

Особливості методу розрахунку собівартості "за середнім", реалізованого в типових конфігураціях

У типових конфігураціях при використанні методу розрахунку собівартості "за середнім" застосовується алгоритм, який передбачає розрахунок середньої собівартості товарів (запасів), що зберігаються, на момент проведення документа.

Читати
Записатися телефоном