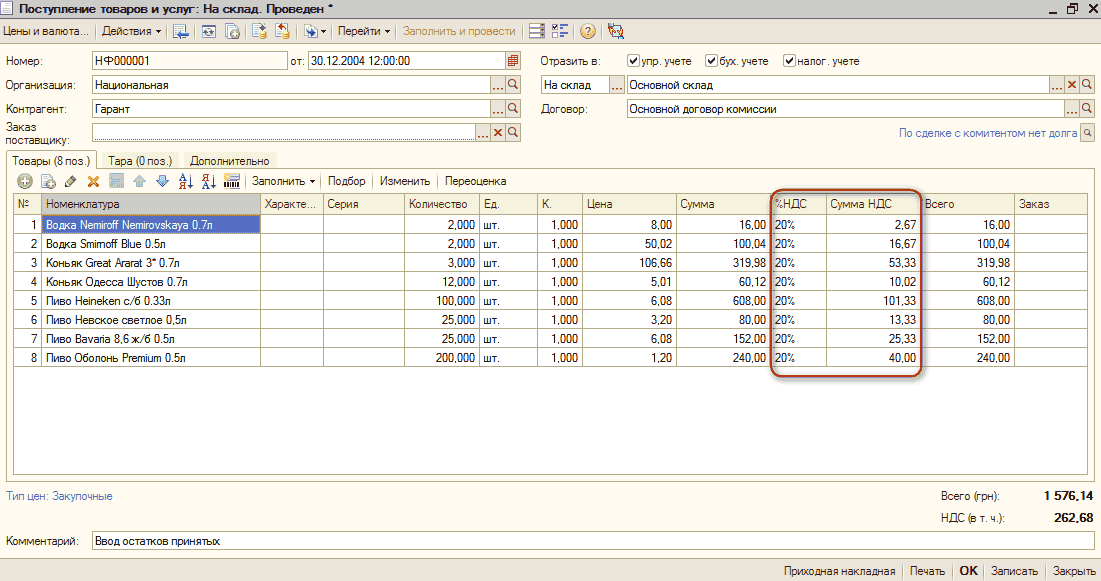
Якщо у Вас у константі "Ділянки обліку" встановлено положення "Тільки бухгалтерія" або "Бухгалтерія, Зарплата+кадри", то в цьому випадку Вам слід ввести кілька документів "Прибуткова накладна" (меню "Документи" - "Надходження"). У першому документі слід встановити реквізит "Що оприбутковуємо" у значення "Запаси" та до табличної частини підібрати ТМЦ для перепродажу. Інформацію про надходження решти позицій слід внести цим же документом (одним або кількома), встановлюючи вищезазначений реквізит у потрібне значення.
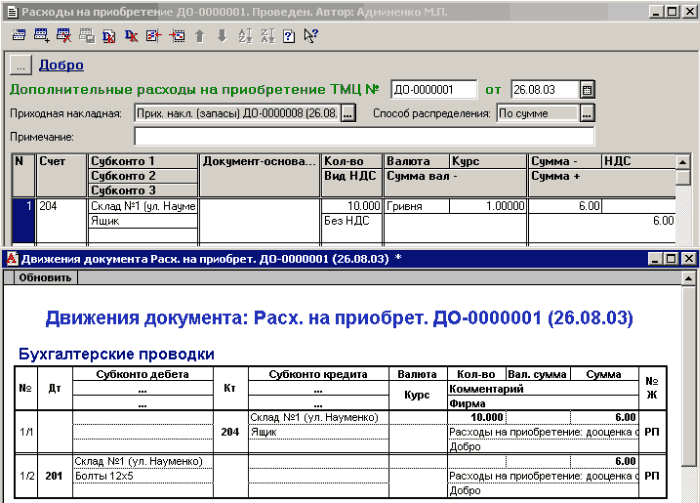
Відповідно до НП(С)БО 9 витрати на придбання запасів і доведення їх до стану, придатного для запланованого використання, називаються транспортно-заготівельними витратами та включаються до первісної вартості запасів. У разі, коли такі витрати можна співвіднести з конкретною поставкою (або поставками), вони відображаються документом "Надходження дод. витрат" і включаються до вартості партії.
У п.22 НП(С)БО 9 "Запаси" сказано, що облік у роздрібних цінах допустимий, якщо інші методи обліку не виправдані, а торгова націнка на весь асортимент товарів практично однакова.
Для того, щоб внести дані щодо товарно-транспортних витрат у друковану форму податкової накладної, потрібно додати до табличної частини документа ТМЦ (меню "Довідники" - "Номенклатура") з видом "Послуга", у яких на вкладці "Додатково" увімкнено прапорець "Вважати послугу транспортною витратою".
У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів
Бухгалтерський облік запасів ведуть за допомогою проведень на рахунках госпрозрахункового плану рахунків. Податковий облік запасів також ведуть у регістрі бухгалтерії на бухгалтерському плані рахунків. Для оцінки вибуття конфігурації можуть використовуватися кілька методів. Ці методи працюють при автоматизованому розрахунку собівартості вибуття. Але в типовому рішенні є можливість ручного втручання користувача в розрахунок собівартості вибуття. Будь-які результати ручних дій користувача зрештою ляжуть на самого ж користувача.Бухгалтерський облік запасів. Податковий облік запасів
Досить часто матеріали, що використовуються у виробництві, надходять від постачальників в упаковці, яка окремо враховується в бухгалтерському обліку (тобто постачальник відвантажує крім матеріалів ще й тару). У цій статті буде розглянуто варіанти віднесення вартості тари на собівартість продукції, що випускається.
Повернені запаси оприбутковуються за тією собівартістю, яка була списана в документі реалізації. Продукція, яка продана в місяці випуску, списується за плановою собівартістю. Відповідно, за нею ж вона й оприбутковується при поверненні.
У цій темі Ви дізнаєтеся, які бувають види та способи резервування, навчитеся резервувати товари під внутрішнє замовлення, за яких операцій може бути здійснений резерв.Принципи резервування товарів під замовлення покупця. Види резервування.. Принципи резервування товарів під замовлення покупця. Резервування товарів «під замовлення». Відокремлений облік товарів за замовленнями покупців
У конфігурації «Управління торговельним підприємством для України», редакція 1.2 підтримується три способи ведення обліку роздрібної торгівлі. Ці способи відрізняються як методикою обліку товарів, так і порядком відображення операцій, складом і кількістю документів, що реєструються в конфігурації. У цій статті наведено порівняння різних методик ведення обліку роздрібної торгівлі.
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"