Відповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
Дані про коефіцієнти вибираються з регістру відомостей "Коефіцієнти підвищення окладів", який заповнюється під час проведення документів "Зміна коефіцієнтів підвищення окладів" або "Кадрове переміщення організацій" (див. докладніше…).
У цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика також застосовна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
Перед нарахуванням податкового зобов’язання з ПДВ платник цього податку повинен визначити, чи є здійснювана ним операція з постачання товарів/послуг об’єктом оподаткування. Однак навіть якщо операція є об’єктом оподаткування, не слід поспішати з нарахуванням податкового зобов’язання. Не виключено, що для цієї операції ПКУ передбачає пільговий режим оподаткування. Застосування пільги дозволяє платнику податків не нараховувати податкове зобов’язання і, як наслідок, звільняє його від сплати сум податку до бюджету.Загальні положення. Порядок заповнення додатка Д6. Таблиця 1. Таблиця 2. Таблиця 3. Таблиця 4. Оформлення та подання додатка Д6 до органів ДПС. Документи
У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП).</li> <li>Згідно зі ст. 106 КЗпП:</li> <dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки.</dt><dt></dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години.</dt><dt></dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2>
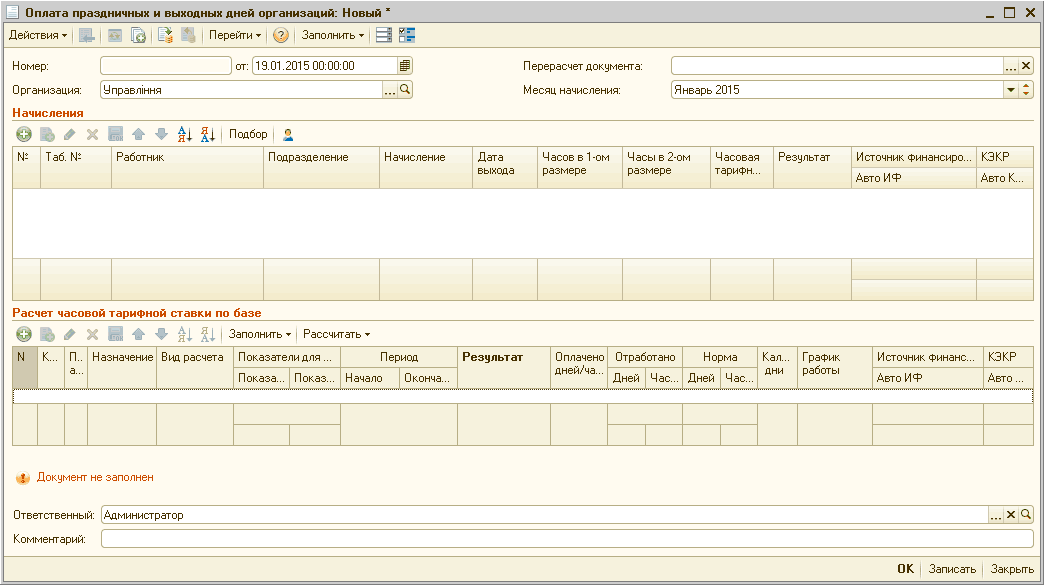
У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Матеріал також актуальний для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <dl><dt>1. Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП). </dt><dt>2. Згідно зі ст. 106 КЗпП:<dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки. </dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години. </dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2> Нарахування оплати за надурочну роботу оформлюється документом «Оплата надурочних годин» (Рис. 1).
Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика також застосовна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
У цій статті розглядається методика оформлення відпустки по догляду за дитиною до досягнення нею трирічного віку. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика також застосовна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
У статті описано методику внесення інформації про норму робочого часу в конфігурації «Управління торговельним підприємством для України», редакція 1.2.
Доступна функція оформлення повернення товарів від посередника. Для цього використовуються документи "Повернення товару від покупця" з операцією" та "Продаж, комісія". Договір має бути підібраний разом із комісіонером. Документ (в обов'язковій формі) заповнюється на підставі відповідної дії операції ротації продуктів — "Реалізації товарів і послуг".