Тема публікацій

Запис книги придбання

Статті та довідкові матеріали за цією темою.

18 публікацій
Матеріал

Чому податкова накладна, отримана від постачальника, який застосовує спецрежим оподаткування, не відображається в декларації з ПДВ?

Для коректного заповнення звіту «Декларація з ПДВ» необхідно розуміти, чи є покупець платником ПДВ, який застосовує спеціальний режим оподаткування згідно зі ст.209 ПКУ:

Читати
Матеріал

Як правильно відкоригувати дані декларації минулого періоду у разі, якщо податкову накладну від постачальника помилково внесли двічі?

Для коригування сум податкового кредиту необхідно оформити документ "Реєстрація вхідного податкового документа" з видом операції "Виправлення помилки" (у конфігурації "Управління виробничим підприємством для України" документ називається "Запис книги придбання").

Читати
Матеріал

Після оформлення надходження товарів від постачальників-неплатників ПДВ формується запис до регістру накопичення "Очікуваний і підтверджений ПДВ придбань", який надалі не закривається. З чим це пов’язано?

Якщо організація-покупець є платником ПДВ, то будь-які покупки, навіть у постачальників-неплатників ПДВ, мають відображатися в Декларації з ПДВ. Відповідно необхідно оформити документ "Реєстрація вхідного податкового документа" (у конфігурації "Управління виробничим підприємством для України" це документ "Запис книги придбання"). Оскільки фактично постачальник не видав Вам податкову накладну, то в документі слід вибрати вид операції "Інше (товарний чек тощо)".

Читати
Матеріал

Заповнення розрахунку коригування (облік у покупця)

Наведені у статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Реєстрація вхідного податкового документа

Реєстрація факту отримання податкової накладної від постачальника формується за допомогою документа «Запис книги придбання», таку назву отримав документ, оскільки раніше за наказом ДПАУ № 165 необхідно було заповнювати «Книгу обліку придбання» (наказом ДПАУ № 244 від 30.06.2005 заповнення книги скасовано).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Очікуваний і підтверджений ПДВ

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).1. Загальні положення

Читати
Матеріал

Не заповнюються регламентовані звіти "Декларація з ПДВ" і "Декларація з ПДВ (скорочена)", хоча всі проводки з ПДВ були внесені. Чому так відбувається?

У конфігурації регламентовані звіти "Декларація з ПДВ" і "Декларація з ПДВ (скорочена)" заповнюються на підставі первинних документів: "Запис книги придбання", Податкова накладна", "Додаток 1", "Додаток 2". Для автоматичного формування цих регламентованих звітів Ви повинні вносити перелічені документи, при цьому слід обов'язково їх проводити.

Читати
Матеріал

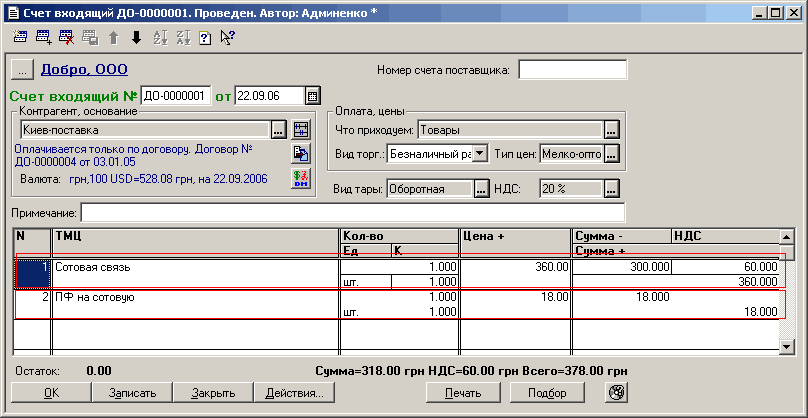
Методика відображення надходження послуг за різними ставками ПДВ

У зв'язку з тим, що останнім часом дуже популярною стала операція відображення оплати послуг мобільного зв'язку, які, окрім ПДВ, обкладаються також і пенсійним фондом, розглянемо методику відображення цієї операції в типовій конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Картки для України".Надходження послуг виконується на умовах передоплати. Надходження послуг виконується на умовах подальшої оплати.

Читати
Записатися телефоном