Причини, через які з оплати мобілізованим працівникам слід утримати податки та збори, можуть бути різні, наприклад, не отримано з бюджету компенсацію або працівник мобілізований понад один рік.
У типових конфігураціях реалізована можливість формувати одразу дві податкові накладні при оформленні продажу за ціною нижче ціни придбання (собівартості, балансової вартості ОЗ).
У цій ситуації комісіонер отримує від комітента товари за цінами, які зареєстровані в документі "Реєстрація цін постачальників" за угодою з постачальником. Ці ціни повинні діяти протягом певного періоду, і за ними буде сформовано звіт перед комітентом.
При нарахуванні заробітної плати в документі "Нарахування зарплати працівникам організацій" буде додано два записи: нарахування погодинної оплати і додаткове нарахування за відрядною оплатою.
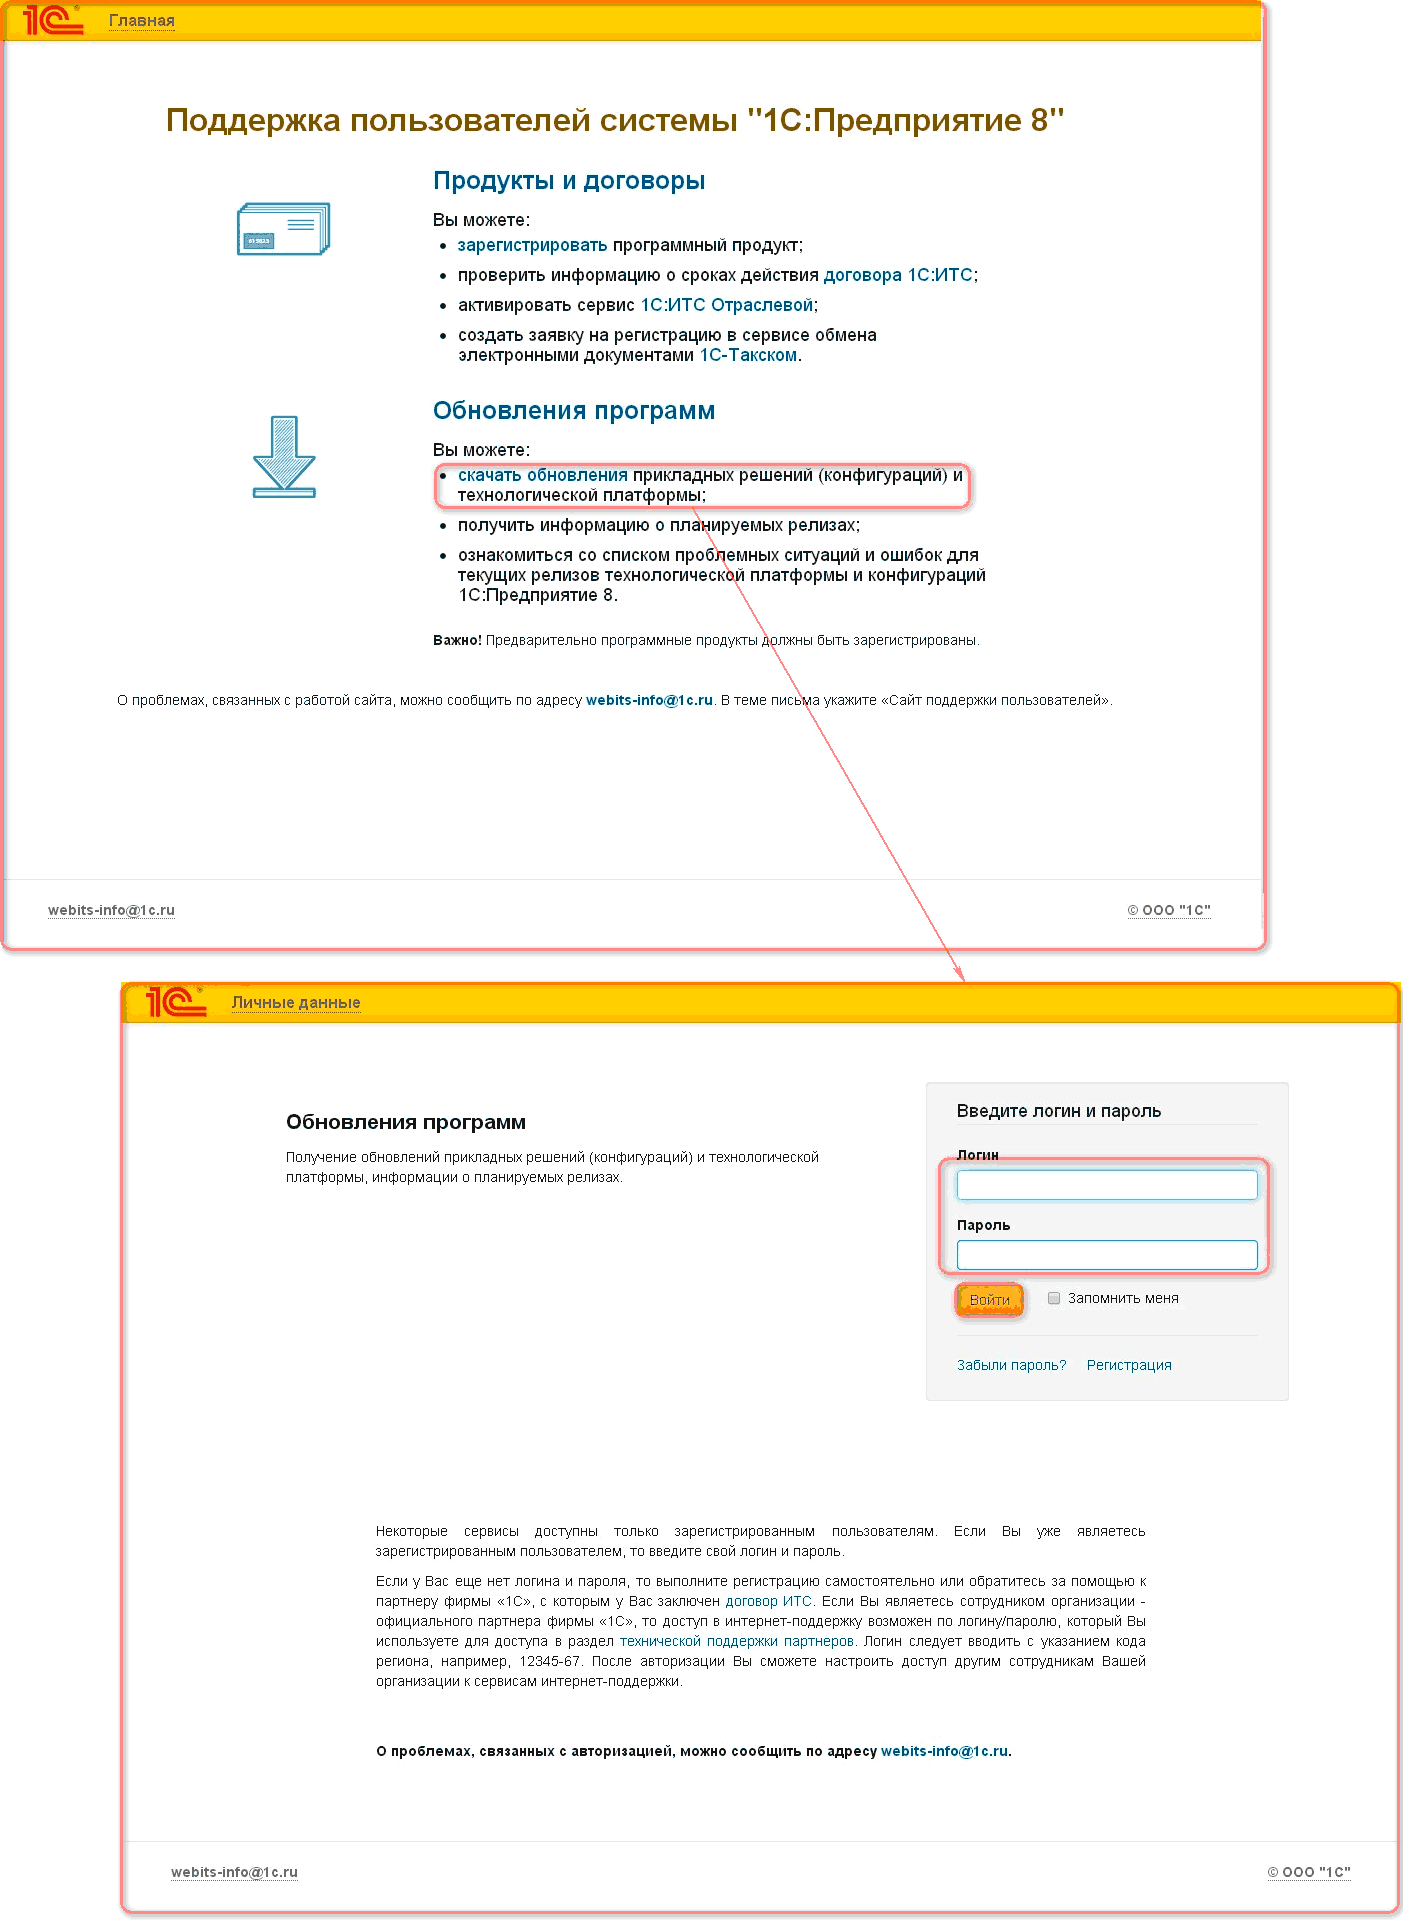
У цій статті розглянуто методику оновлення інформаційної бази конфігурації «Бухгалтерія для України», редакція 1.2 через конфігуратор. Стаття також актуальна для основних госпрозрахункових і бюджетних конфігурацій.
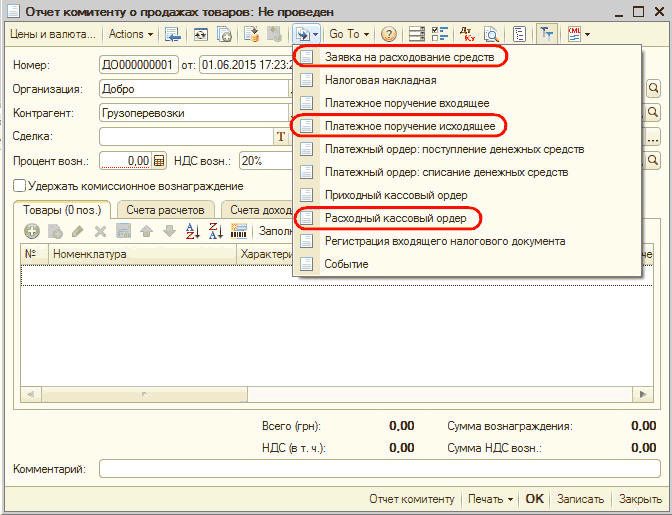
Оплата споживачу (клієнту) проводиться за безготівковою калькуляцією, або (і) через касу. Необхідно акцентувати, що в документах, що стосуються оплати, необхідно вказувати тип дії "Оплата постачальнику".
У підменю конфігурації користувач може здійснити резервування продукту щодо документа та щодо замовлення. Важливо зазначити, доступна функція оформлення резерву як на товари, що є в наявності у сховищах підприємства, так і на продукти, що ще не надійшли.
У цьому прикладі описується налаштування Kerberos-автентифікації сервера 1С:Підприємства 8.1 для деякої базової системи, що складається з трьох комп'ютерів: контролера домену, центрального сервера кластера 1С:Підприємства та робочої станції.Опис базової системи. Налаштування контролера домену
У цьому розділі буде розглянуто питання, що стосуються реєстрації вхідних податкових документів.Як реєструються вхідні податкові документи? Як визначається сума постачання, за якою має бути зареєстрований вхідний податковий документ? Яка інформація про підприємство та його постачальників має бути зазначена для коректного визначення сум постачання? Як перевірити, чи правильно визначено суму та дату постачання, за якими очікується реєстрація вхідного податкового документа? Чи потрібно актуалізувати розрахунки перед реєстрацією вхідних податкових документів? Як виконувати реєстрацію вхідних податкових документів, що надійшли протягом дня? Як зареєструвати щойно отриманий податковий документ? Чому сума постачання розраховується за операціями придбання у неплатників ПДВ? Як зареєструвати чек на суму, що не перевищує 200 грн., проїзний квиток тощо? Як визначити постачальників, які не надали Податкові накладні в строк, та оформити на них скарги (Додаток 8)? Розрахунки з постачальником ведуться за замовленнями, оскільки директор хоче бачити оплату та постачання за кожним замовленням. Постачальник веде облік податкових зобов'язань і виписує Податкові накладні за договором у цілому. Як вести облік у програмі? Як зареєструвати придбання послуг у нерезидента? Як зареєструвати митну декларацію, що підтверджує отримання товарів від нерезидента? Як визначається колонка Реєстру податкових накладних, до якої буде включено операцію придбання?