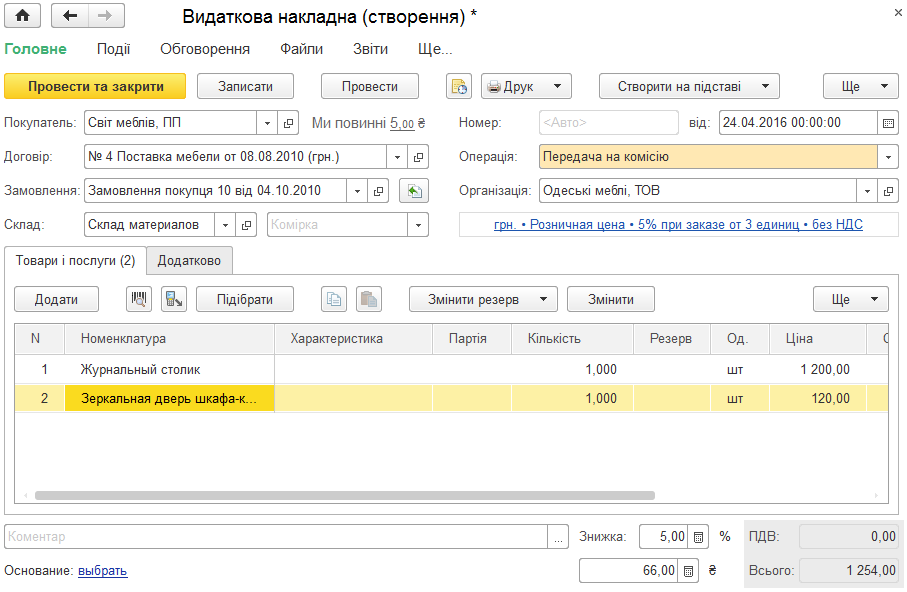
Описано оформлення передавання та приймання товарів на комісію, а також роботу з документами «Звіт комісіонера» і «Звіт комітенту». Розглянуто розрахунок винагороди та залік передоплати.. Передача товарів на комісію. Звіт комісіонера. Приймання товарів на комісію. Звіт комітенту про продажі
Практичний план контролю для малого магазину станом на 11 вересня 2026 року: як розділити вимоги до алкоголю, тютюну та пального, не пропустити ліцензійний платіж, правильно налаштувати касу, перевірити зарплатний критерій, підготуватися до еАкцизу й зробити залишки товару доказовими.. Спочатку розділіть товарні контури. Ліцензія: перевіряємо не документ, а безперервність права торгівлі. Каса: кожний чек повинен описувати реальний товар. Зарплатний критерій: контроль до закриття місяця. еАкциз: чинний календар і законопроєкт — не одне й те саме. Залишки: від накладної до полиці без «сірої зони». Як перенести контроль у BAS без зайвої бюрократії. План на найближчі 30 днів. Чекліст перед відкриттям зміни
Що саме цифрові платформи зможуть повідомляти про продавців, чому звітність не дорівнює автоматичному нарахуванню податку та як відрізнити підприємницькі продажі ФОП від реалізації власних уживаних речей. Матеріал враховує статус законопроєкту № 15111-д станом на 11 вересня 2026 року.. Статус на 11 вересня 2026 року: закон ще не набрав чинності. Що саме планують передавати про продавця. Які операції потрапляють у поле уваги. Два різні пороги, які не можна плутати. ФОП і продаж власних речей — не взаємозамінні режими. Який спеціальний податок пропонує законопроєкт. Коли можуть початися звіти та міжнародний обмін. Що варто зробити продавцеві вже зараз. Що контролювати бухгалтеру й керівнику. Головний висновок
Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера
Практичний довідник про фіскалізацію найпоширеніших способів оплати: як відрізнити прямий банківський переказ від еквайрингу, хто видає чек при післяплаті, коли сформувати документ і як правильно оформити повернення.. Спочатку встановіть не бренд, а платіжний маршрут. Велика таблиця: спосіб оплати → розрахункова операція → РРО/ПРРО → момент чека. IBAN: коли застосунок банку не перетворює переказ на еквайринг. POS, LiqPay і mono: два документи замість одного. Коли формувати електронний чек за онлайн-оплатою. NovaPay і післяплата: хто стоїть перед покупцем у момент оплати. Окремо про повернення: відтворіть логіку первинної оплати. Що змінило у чеках і чому старі налаштування небезпечні. Як організувати облік, щоб касир не тлумачив закон під час кожного продажу. Типові помилки, які видно під час першої звірки. Підсумковий чек-лист перед запуском нового способу оплати
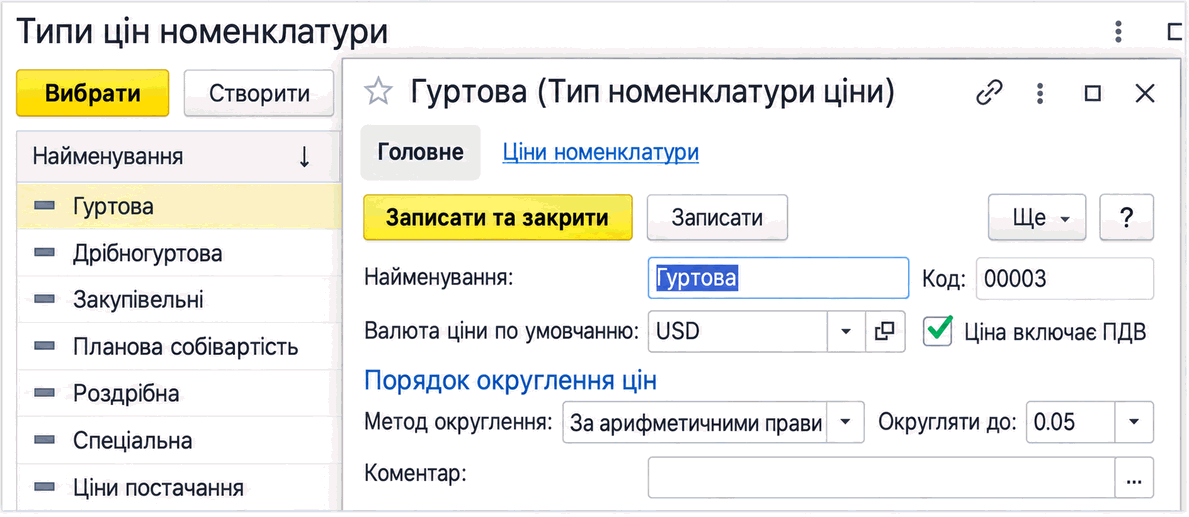
Описано налаштування типів цін, фіксацію прайсів документом «Встановлення цін номенклатури» та використання діючих цін у товарних документах BAS Бухгалтерія.
Описано функціональні можливості BAS Малий бізнес для CRM, продажів, закупівель, виробництва, обліку коштів, зарплати, податків і управлінської аналітики.. CRM. Продажі. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Податки. Компанія
Практична схема підготовки до еАкцизу для роздрібного магазину, ресторану та дистриб’ютора: від перевірки поставки й акцизного електронного документа до фіскального чека, повернення, списання та щоденної звірки відповідальними працівниками.. Яка дата є чинною станом на 11 вересня 2026 року. Що вже визначено, а що ще не можна «зашити» в програму. Єдина модель даних для трьох видів бізнесу. Ролі: хто відповідає не за програму, а за результат. Крок 1. Надходження: товар ще не можна просто оприбуткувати. Крок 2. Внутрішнє переміщення: адреса стає частиною обліку. Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека. Крок 4. Ресторан: контроль починається з першого відкриття пляшки. Крок 5. Повернення постачальнику й повернення від покупця — не одна операція. Крок 6. Списання: причина важливіша за проводку. Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора. Що вимагати від BAS або іншої облікової системи. Наскрізні випробування, які слід провести до запуску. Контрольний список бухгалтера перед промисловим днем. Готовність вимірюється не датою, а відсутністю невідомих залишків
Практична схема роботи каси без повторного введення продажу: як налаштувати інтеграцію BAS із ПРОРРО, контролювати відповідність документа, отриманих коштів і зареєстрованого чека, а також безпечно обробляти повернення, змішану оплату та збої зв’язку.. Що саме з’явилося в типових рішеннях BAS. Трикутник контролю: документ, гроші, чек. Звичайний продаж: правильна послідовність. Змішана оплата: одна покупка, кілька підтверджень. Повернення: не видалення продажу, а нова контрольована операція. Немає зв’язку: що насправді означає автономна робота. Помилка під час відправлення: коли повторювати безпечно. Щоденна звірка, яка виявляє пропуск і дубль. Наскрізне тестування перед запуском. Ролі й короткі інструкції для команди. Чек-лист керівника перед промисловим запуском. Практичний висновок
Практичний розбір правил, які парламент передбачив для доходів від продажу товарів, перевезень, доставки та оренди через цифрові платформи: актуальний статус законопроєкту, ставка 10%, роль платформи як податкового агента, відмінності для звичайної фізособи і ФОП, межі пільги на продаж речей та склад даних для української і міжнародної звітності.. Спочатку про статус: правила прийняті парламентом, але ще не діють. Які сервіси вважатимуть цифровими платформами. Як працюватиме спеціальна ставка 10%. Продаж товарів: дві різні межі, які легко переплутати. Особисті речі чи підприємницька торгівля. Чим відрізняється звичайна фізособа від ФОП. Які відомості отримуватиме ДПС. Як працюватиме міжнародний обмін. Що зробити до старту правил. Практичний висновок
Станом на 5 вересня 2026 року обов’язковий запуск еАкцизу залишається запланованим на 1 листопада 2026 року, а перенесення на 1 липня 2027 року ще не стало законом. Розбираємо, як нова простежуваність змінює приймання, переміщення, продаж, повернення, списання та звірку алкоголю, тютюнових виробів і рідин для електронних сигарет, що мають робити виробник, імпортер і роздрібний продавець та як не змішати електронні марки із законними залишками, маркованими паперовими марками.. Яка дата діє станом на 5 вересня 2026 року. Що насправді змінює електронна марка. Обов’язки учасників не однакові. Шість операцій, які варто пройти в тестовому контурі. Перехідні залишки з паперовими марками: дві різні ситуації. Що вимагати від облікової програми та каси. Як обробляти помилки без ручного хаосу. Практичний план підготовки на найближчі тижні. Контрольний список бухгалтера. Чому підготовку не варто ставити на паузу