Статья содержит основные вопросы базового цикла о практическом управлении в программе «BAS Бухгалтерия»: режимы, справочники, остатки, Сотрудники и т. п. Основные режимы работы программы «BAS Бухгалтерия». Особенности ввода группы или нового элемента в Справочник. Внесение начальных остатков в программу «BAS Бухгалтерия». Назначение Справочников в программе «BAS Бухгалтерия». Корректировка введённой информации в Справочнике. Основные виды Справочников в программе «BAS Бухгалтерия»
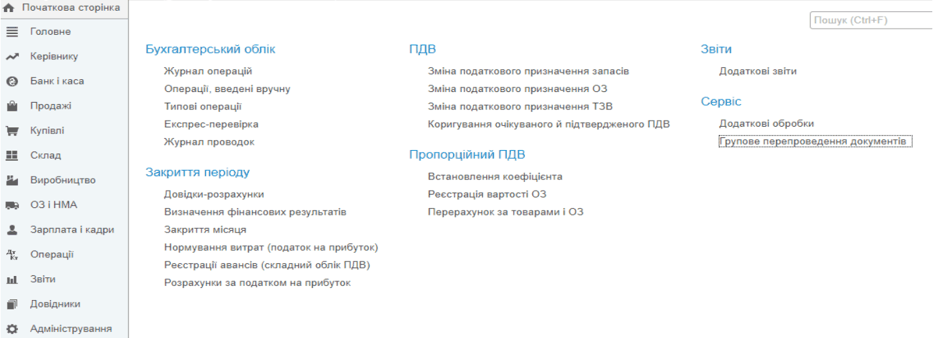
В статье описаны ключевые принципы организации и автоматизации учета доходов, расходов и финансовых результатов на предприятии с подробным объяснением процесса закрытия месяца, проведения регламентных операций, а также анализа и контроля основных показателей в современных информационных системах.Структура учетных операций в течение месяца. Подготовка к закрытию месяца. Анализ остатков запасов и налоговых начислений. Регламентные операции закрытия месяца. Формирование и закрытие финансового результата. Типовые корреспонденции счетов для учета доходов, расходов и финансовых результатов
<b>Нет</b>, и вот почему.Председатель районного совета отказывается подписывать договор об условиях предоставления субвенции, выделенной из сельского бюджета районному на выплату индексации заработной платы работникам медучреждения, расположенного на территории сельсовета. Свой отказ он аргументирует тем, что решение сельского совета противоречит части второй статьи 85 Бюджетного кодекса Украины, запрещающей финансирование бюджетного учреждения одновременно из разных бюджетов. Правомерен ли отказ председателя районного совета?
Нет, такая помощь налогом на доходы физических лиц (НДФЛ) не облагается. И вот почему.Управление труда и социальной защиты населения исполнительного комитета городского совета предоставляет единовременную денежную помощь инвалидам и неработающим малообеспеченным лицам за счет средств государственного бюджета. Облагается ли такая помощь НДФЛ? Включать ли такую помощь в форму № 1ДФ?
<b>Нет</b>, и вот почему.После возвращения из командировки работник не сдал авансовый отчет за полученный наличными аванс. Через неделю он поехал в новую командировку, и на этот раз бухгалтер аванс ему не предоставил. Будет ли считаться такая ситуация нарушением учреждением кассовой дисциплины?
Согласно пункту 2 Порядка проведения индексации денежных доходов населения, утвержденного постановлением Кабинета Министров Украины от 17.07.2003 № 1078 (далее — Порядок № 1078), индексации подлежат денежные доходы граждан, полученные в гривнах на территории Украины, которые <b>не имеют разового характера</b>. Это, в частности, оплата труда, которая включает оплату труда за выполненную работу согласно тарифным ставкам (окладам) и сдельным расценкам, доплаты, надбавки, премии, гарантийные и компенсационные выплаты, предусмотренные законодательством.В бюджетном учреждении проверяют финансово-хозяйственную деятельность за 2010–2013 годы. В 2010 году работнику дважды была выплачена квартальная премия: один раз в сумме оклада, второй — 10% от оклада. Проверяющие утверждают, что выплата премии влияет на определение базового месяца. Так ли это, если в июне 2010 года начислены: оклад 1123 грн., надбавка за выслугу лет (10%) 112,30 грн., надбавка за высокие достижения в труде (10%) 123,53 грн. и премия за I кв. 112,30 грн.; в июле начислены: оклад 1123 грн., надбавка за выслугу лет (20%) 224,60 грн., надбавка за высокие достижения в труде (10%) 134,76 грн. и премия за II кв. 1123 грн.? В июле потенциальная сумма индексации — 183,82 грн.
В соответствии с пп. 14.1.227 Налогового кодекса Украины <b>среднеучетная численность работников</b> — численность работников у юридических лиц, определенная по методике, утвержденной центральным органом исполнительной власти, обеспечивающим формирование государственной политики в сфере статистики, с учетом всех наемных работников и лиц, работающих по гражданско-правовым договорам и по совместительству более одного календарного месяца, а также наемных работников представительств, филиалов, отделений и других обособленных подразделений в эквиваленте полной занятости, кроме наемных работников, находящихся в отпуске в связи с беременностью и родами и в отпуске по уходу за ребенком до достижения им предусмотренного законодательством возраста.Заполняем отчет по ЕСВ. Как определяется среднеучетная численность штатных работников за отчетный период для заполнения заглавной части таблицы 1 отчета по ЕСВ?
Определение объекта налогообложения в целях расчета общего месячного (годового) налогооблагаемого дохода налогоплательщика осуществляется в соответствии с нормами Налогового кодекса Украины (НК). В частности, согласно подпункту 165.1.1 НК в расчет общего месячного (годового) налогооблагаемого дохода налогоплательщика <b>не включаются</b> суммы пособия по беременности и родам, которые получает налогоплательщик из бюджетов и фондов общеобязательного государственного социального страхования.В соответствии с изменениями в законодательстве на пособие по беременности и родам с 01.07.2013 начисляется единый взнос. Являются ли такие суммы выплат объектом налогообложения НДФЛ?
Механизм погашения кредиторской задолженности, сложившейся по состоянию на 01.01.2015 в учреждениях образования и культуры, которые в 2014 году финансировались из сельского бюджета, зависит от того, в каком бюджете на 2015 год запланированы расходы на их содержание — в районном или сельском. Ведь пунктом 20 раздела VI Заключительные и переходные положения Бюджетного кодекса Украины (БК) предусмотрена возможность финансирования в 2015 году таких учреждений из сельского бюджета.Отдельные учреждения образования и культуры до изменений, внесенных в Бюджетный кодекс Украины в конце 2014 года, финансировались из сельского бюджета. За счет средств какого бюджета — районного или сельского — сейчас следует погашать кредиторскую задолженность, сложившуюся по состоянию на 01.01.2015 в таких учреждениях?
В соответствии с пунктом 2 Порядка проведения индексации денежных доходов населения, утвержденного постановлением КМУ от 17.07.2003 № 1078 (далее — Порядок № 1078), индексации подлежат денежные доходы граждан, полученные в гривнах на территории Украины, которые не имеют разового характера. В частности, оплата труда, включающая оплату труда за выполненную работу согласно тарифным ставкам (окладам), доплаты, надбавки, премии, гарантийные и компенсационные выплаты, предусмотренные законодательством. У работницы последнее повышение заработной платы произошло в феврале 2008 года. Работница находилась в декретном отпуске с июля 2010 года. В мае 2013 года она приступает к работе. Как установить ей фиксированную сумму индексации? Как при определении фиксированной суммы индексации поступить с надбавкой, ведь на время выхода в декретный отпуск работница имела надбавку за высокие достижения в труде в размере 30%, а в 2012 году работникам учреждения надбавки установлены в размере 20% (на работницу в 2012 году приказ об установлении надбавки не издавался)?
Напомним, что Порядок формирования и представления страхователями отчета о суммах начисленного единого взноса на общеобязательное государственное социальное страхование, утвержденный приказом Министерства финансов Украины от 14.04.2015 № 435 (далее — Порядок отчетности), вступил в силу 30.04.2015. Приложением 4 к Порядку отчетности определена <b>новая форма</b> Отчета о суммах начисленной заработной платы (дохода, денежного обеспечения, пособия, компенсации) застрахованных лиц и суммах начисленного единого взноса на общеобязательное государственное социальное страхование в фискальные органы (форма № Д4; далее — Отчет по ЕСВ). Работнице в июне 2015 года начислено пособие по беременности и родам (декретные) в общей сумме 6850,00 грн. (126 календарных дней). В разрезе месяцев сумма декретных в первом месяце (июне) и в последнем месяце начисления (октябре) меньше 1218,00 грн. Как правильно в Отчете по ЕСВ отразить ЕСВ, начисленный на суммы декретных, и доначисление ЕСВ до размера минимального социального взноса? Какую ставку ЕСВ применять и к какому доходу?
<b>Нет</b>, и вот почему.Работница, которая с 23.01.2015 находится в декретном отпуске, передала в учреждение листок нетрудоспособности, открытый в связи с беременностью и родами. Нужно ли с начисленного по этому листку нетрудоспособности пособия по беременности и родам удерживать военный сбор?