Облік відпрацьованого часу
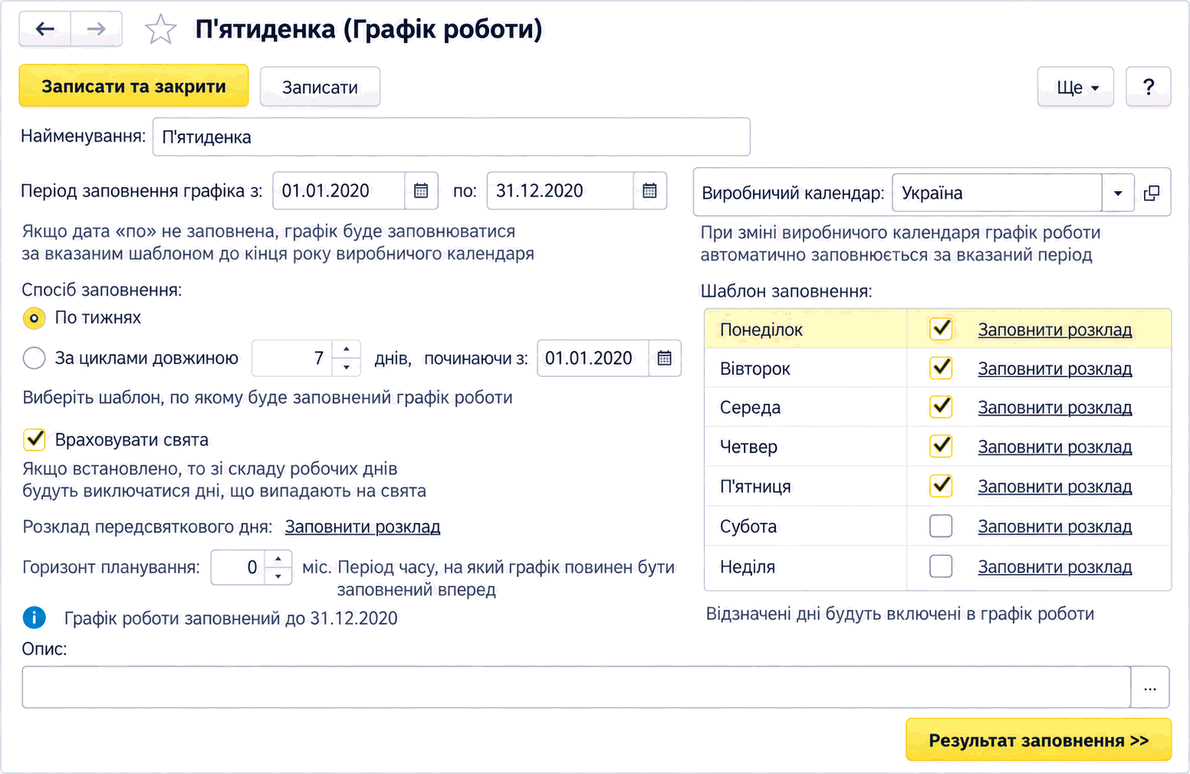
Матеріал описує налаштування виробничого календаря та графіків роботи для визначення норми часу, а також автоматичне й ручне відображення відпрацьованих днів і годин у документі нарахування зарплати.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Матеріал описує налаштування виробничого календаря та графіків роботи для визначення норми часу, а також автоматичне й ручне відображення відпрацьованих днів і годин у документі нарахування зарплати.
ЧитатиОписано перерахунок тарифних ставок для визначення вартості дня або години та формули доплат за нічну, вечірню, понаднормову роботу, роботу у свята й вихідні та переробітки.. Доплата за роботу в нічний час. Доплата за роботу у вечірній час. Оплата понаднормових годин. Оплата роботи у святкові і вихідні дні. Доплата за роботу у святкові дні (денний час). Доплата за роботу у святкові дні (нічний час). Доплата за роботу у святкові дні (вечірній час). Доплата за переробітки при підсумованому обліку робочого часу
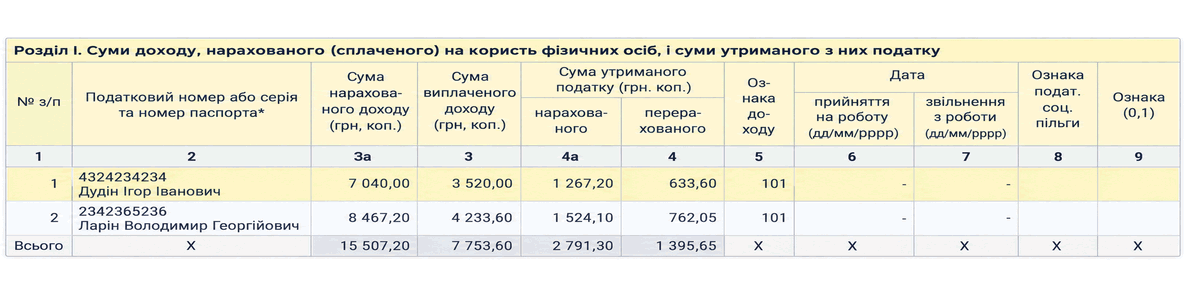
ЧитатиРегламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
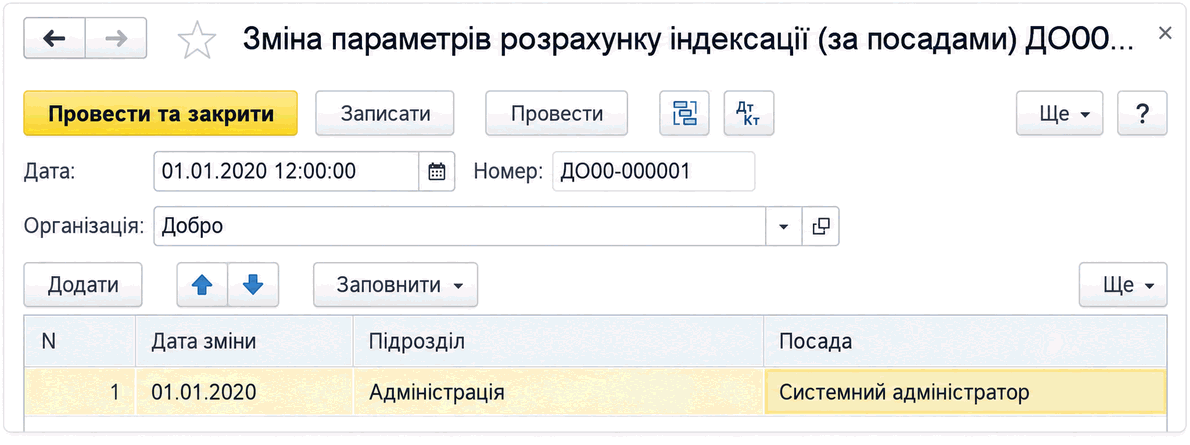
ЧитатиОписано налаштування та розрахунок індексації зарплати в BAS Бухгалтерія: базовий місяць, індекси інфляції, прожитковий мінімум, особливості для сумісників і фіксована індексація.. Індексація зарплати сумісників. Фіксована індексація
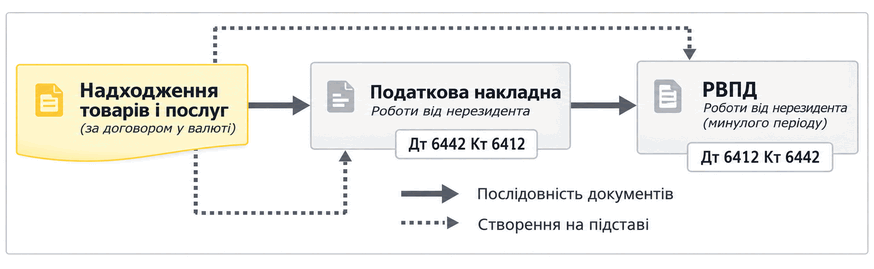
ЧитатиОписано відображення отриманих від нерезидента послуг за валютним договором, налаштування ставки ПДВ і податкового призначення, а також реєстрацію податкових документів без оформлення ВМД.
ЧитатиОписано реєстрацію договорів ЦПХ зі штатними та позаштатними співробітниками, способи їх оплати й нарахування винагороди. Також розглянуто оформлення актів приймання виконаних робіт.. Договір (роботи, послуги) і договір авторського замовлення. Акт приймання виконаних робіт
ЧитатиОписано документи BAS для реєстрації відпустки по догляду за дитиною, зміни її умов і повернення працівника. Розглянуто особливості обліку відпустки та нарахування зарплати під час неї.. Зміна умов відпустки по догляду за дитиною. Повернення з відпустки по догляду за дитиною
ЧитатиОписано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиЗгідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).
ЧитатиПричини, через які з оплати мобілізованим працівникам слід утримати податки і збори, можуть бути різні, наприклад, не отримано з бюджету компенсацію або працівник мобілізований понад один рік.
ЧитатиПодаток на прибуток <b><i>є загальнодержавним податком</i></b> (п.9.1 ст.9 ПКУ).
Читати