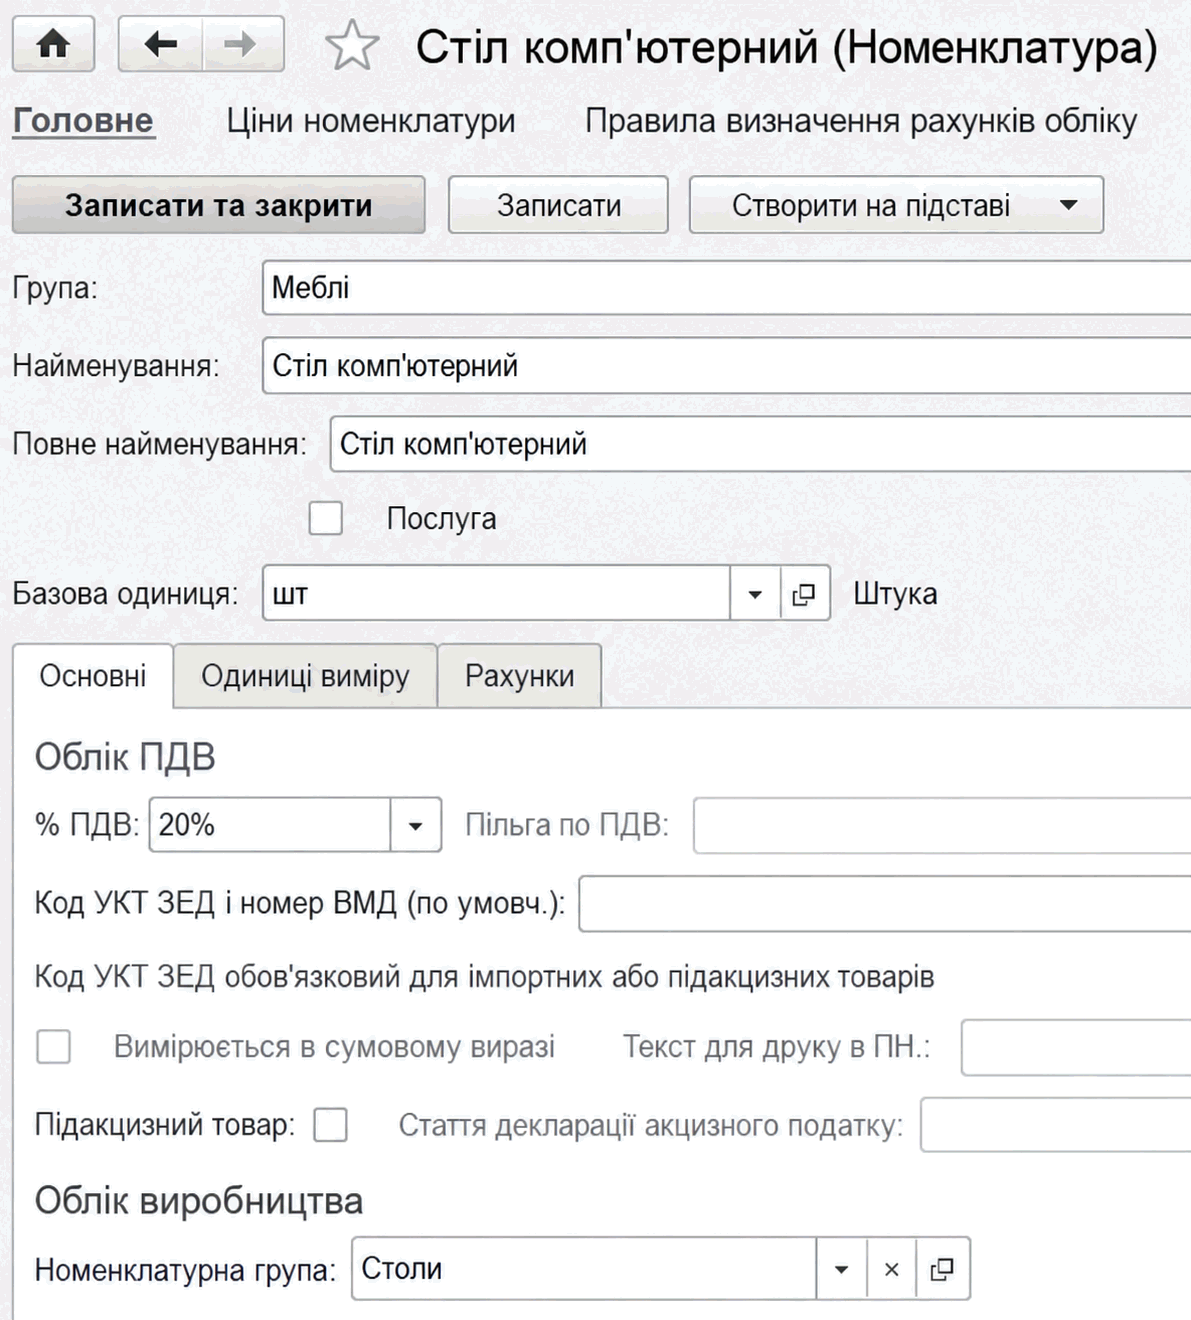
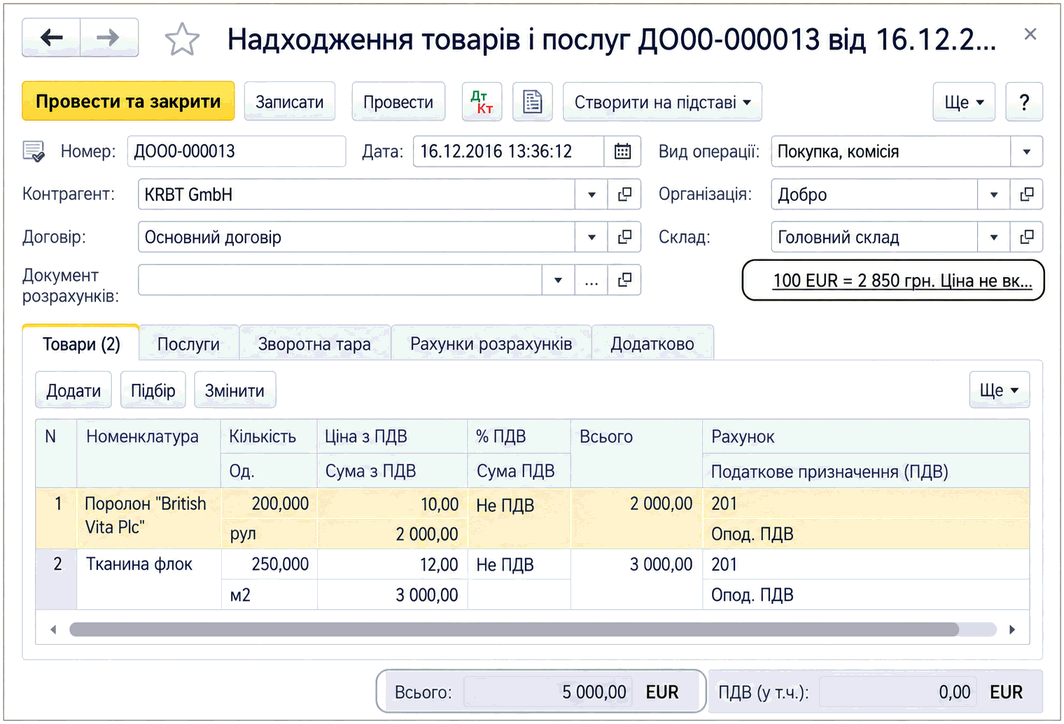
Описано ведение номенклатуры, настройку счетов учета, установку и выбор цен в документах. Рассмотрены аналитический учет запасов по партиям и складам и способы оценки выбытия запасов.. Номенклатура товарно-материальных ценностей. Счета учета номенклатуры. Цены номенклатуры. Выбор типа цены при автоматизированном заполнении документов. Аналитический учет материально-производственных запасов. Оценка стоимости запасов
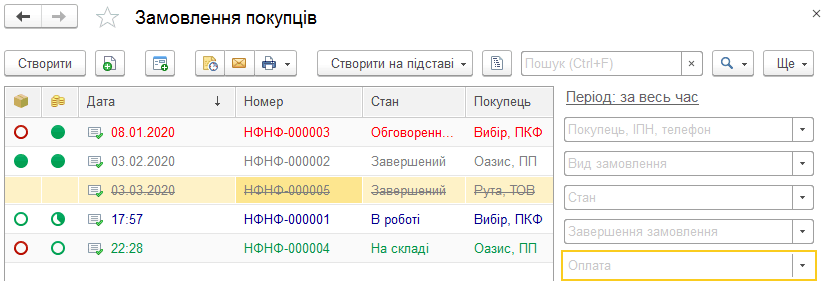
Описано оформление заказов покупателей, договоров, счетов, калькуляций и биллинга в BAS Малый бизнес. Рассмотрены резервирование запасов, зачет предоплаты, расходные накладные, возврат товаров и акты выполненных работ.. Заказ покупателя. Калькуляция заказов покупателей. Договор с покупателем. Биллинг. Счета на оплату. Резервирование запасов. Зачет предоплаты. Расходная накладная. Возврат товаров. Акт выполненных работ
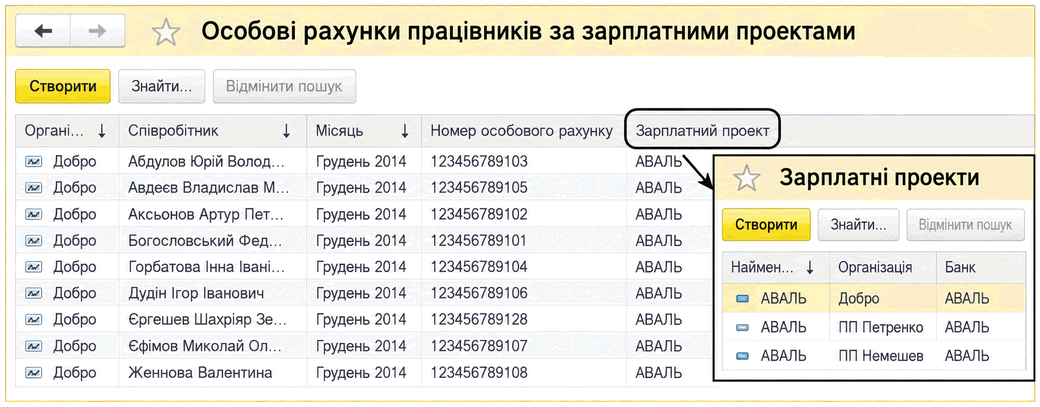
Описаны регистрация зарплатных карточек и формирование ведомости для выплаты зарплаты через банк. Рассмотрены создание банковского списания, платёжного поручения и перечисление НДФЛ и Военного сбора.
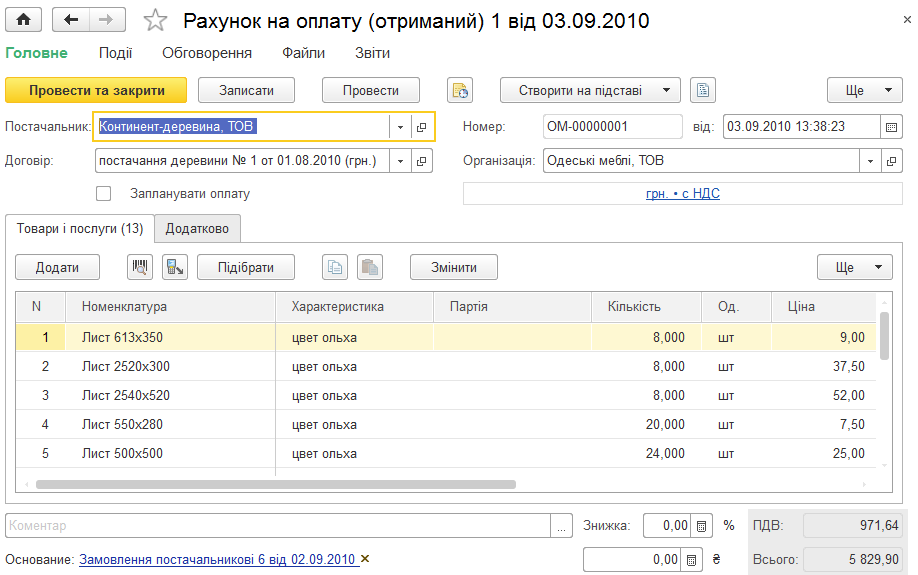
Описаны регистрация полученного от поставщика счёта на оплату, его создание на основании заказа и планирование оплаты через вкладку «Платёжный календарь».
Описано заполнение ведомости в банк в рамках зарплатного проекта и ведомости перечислений на произвольные счета. Рассмотрены отбор сотрудников, номера счетов и формирование списка зарплаты для банка.. Ведомость перечислений на счета (произвольные счета)
Описаны возможности подсистемы «Банк и касса» и счета плана счетов для учета наличных денежных средств, средств на банковских счетах и денежных средств в пути. Также приведена настройка для учета расчетов в валюте.
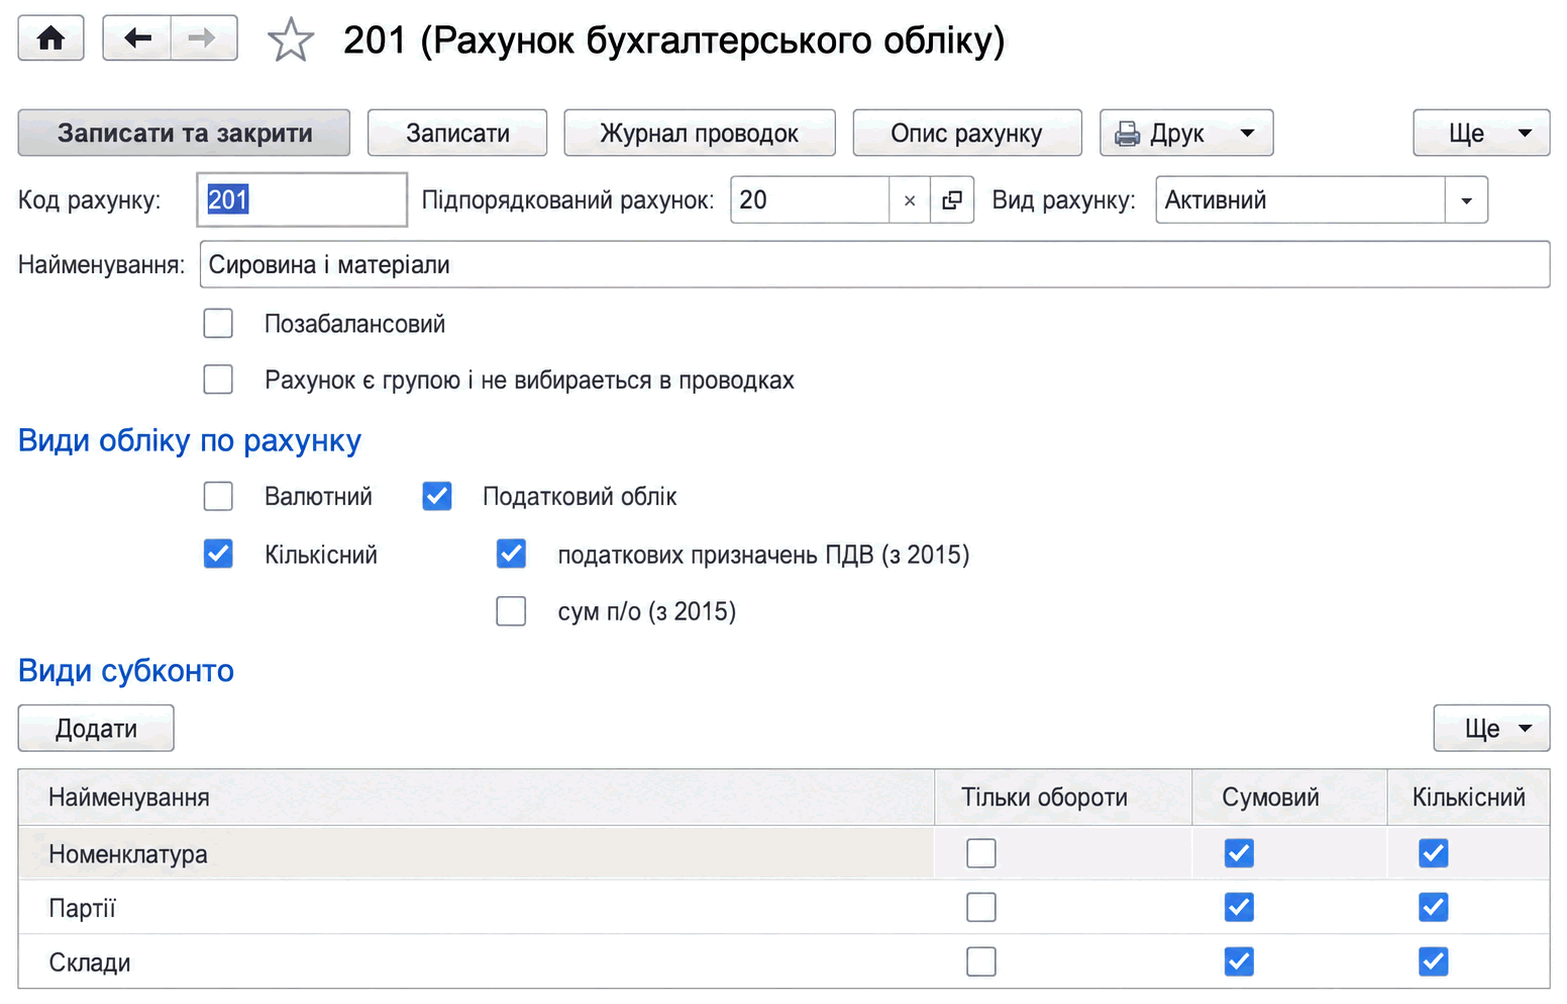
Описан план счетов бухгалтерского учета в «BAS Бухгалтерии», его свойства и настройки. Рассмотрены виды субконто, запрет использования счетов в проводках и команды формы.. План счетов бухгалтерского учета. Виды субконто
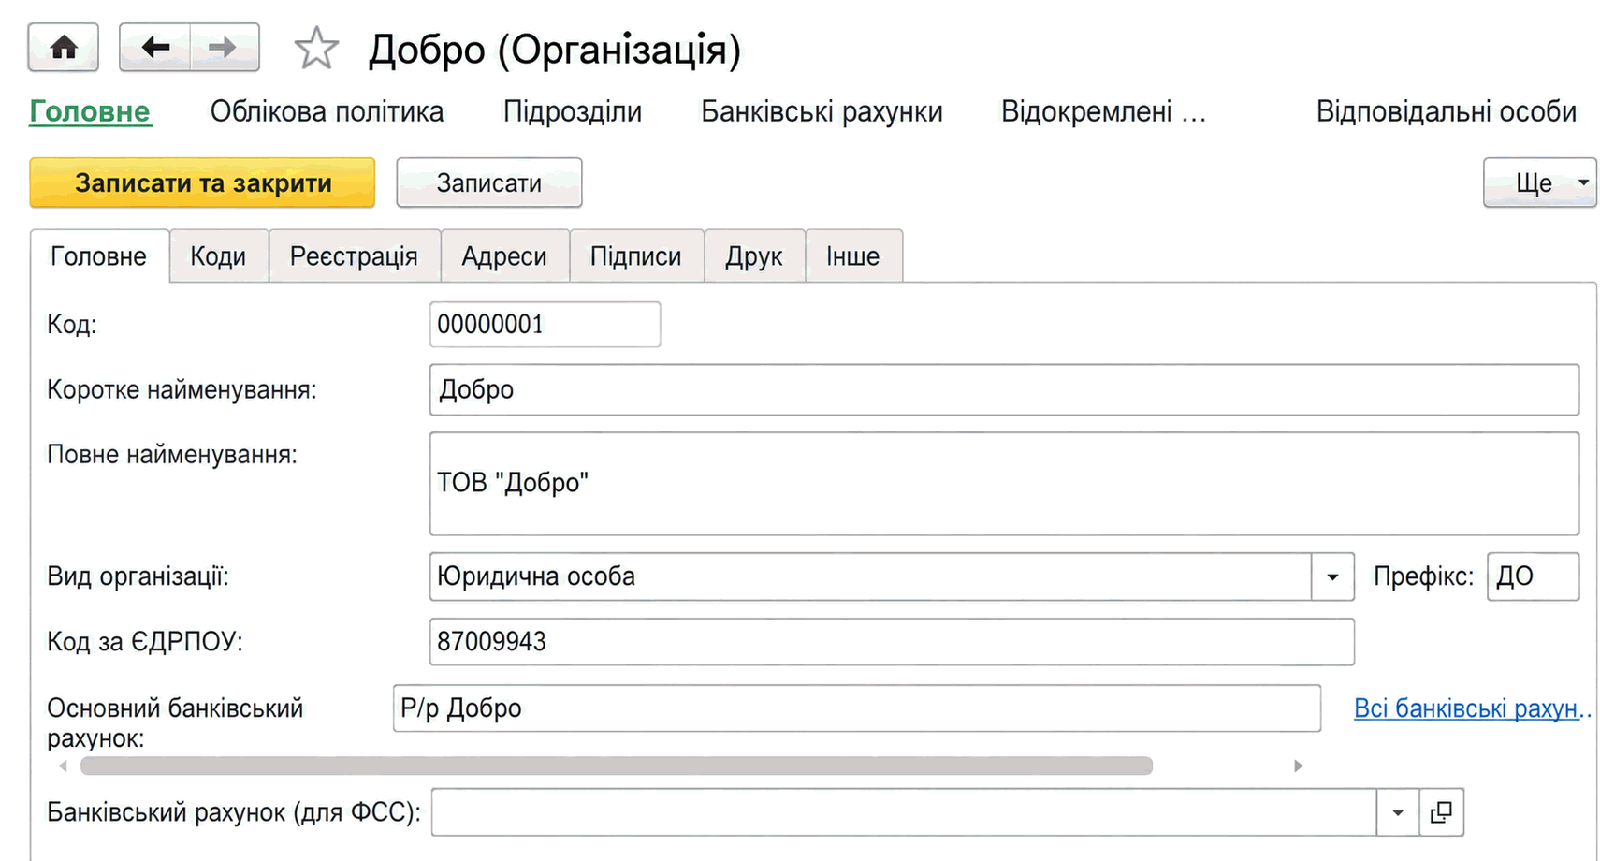
Описаны шаблоны информационных баз в BAS Бухгалтерии, внесение сведений об организациях и использование префиксов документов. Также рассмотрены создание и выбор основного банковского счета организации.. Банковские счета организации
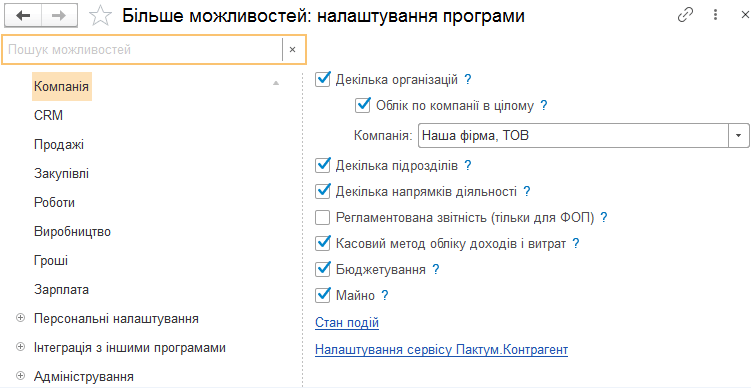
Описаны настройки раздела «Компания» в BAS Малый бизнес: организации, счета, подразделения, направления деятельности, сотрудники и физические лица. Рассмотрены также параметры отчетности, кассового метода, бюджетирования и учета имущества.. Организации. Банковские счета. Подразделения. Направления деятельности. План счетов. Сотрудники. Физические лица. Регламентированная отчетность. Кассовый метод учета доходов и расходов. Бюджетирование. Имущество. Прочее
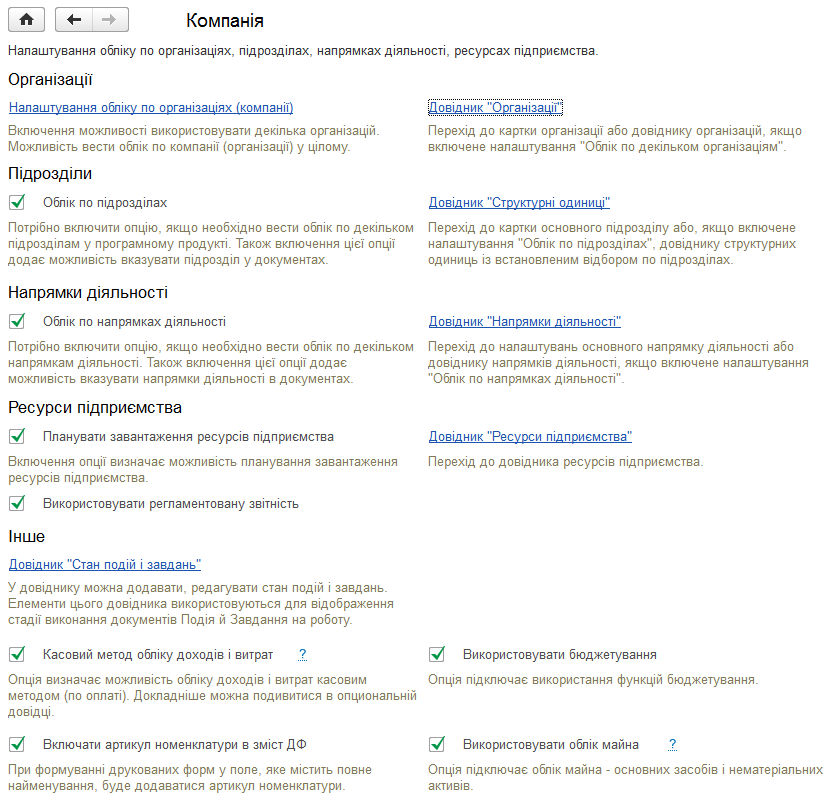
Описаны настройки раздела «Компания»: организации, счета, ответственные лица, сотрудники, подразделения, направления деятельности и ресурсы предприятия. Рассмотрены доступные параметры учета и связанные справочники.. Организации. Расчетные счета организации. Ответственные лица. Должности. Сотрудники. Физические лица. Подразделения. Направления деятельности. План счетов. Ресурсы предприятия. Прочее
Основной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы