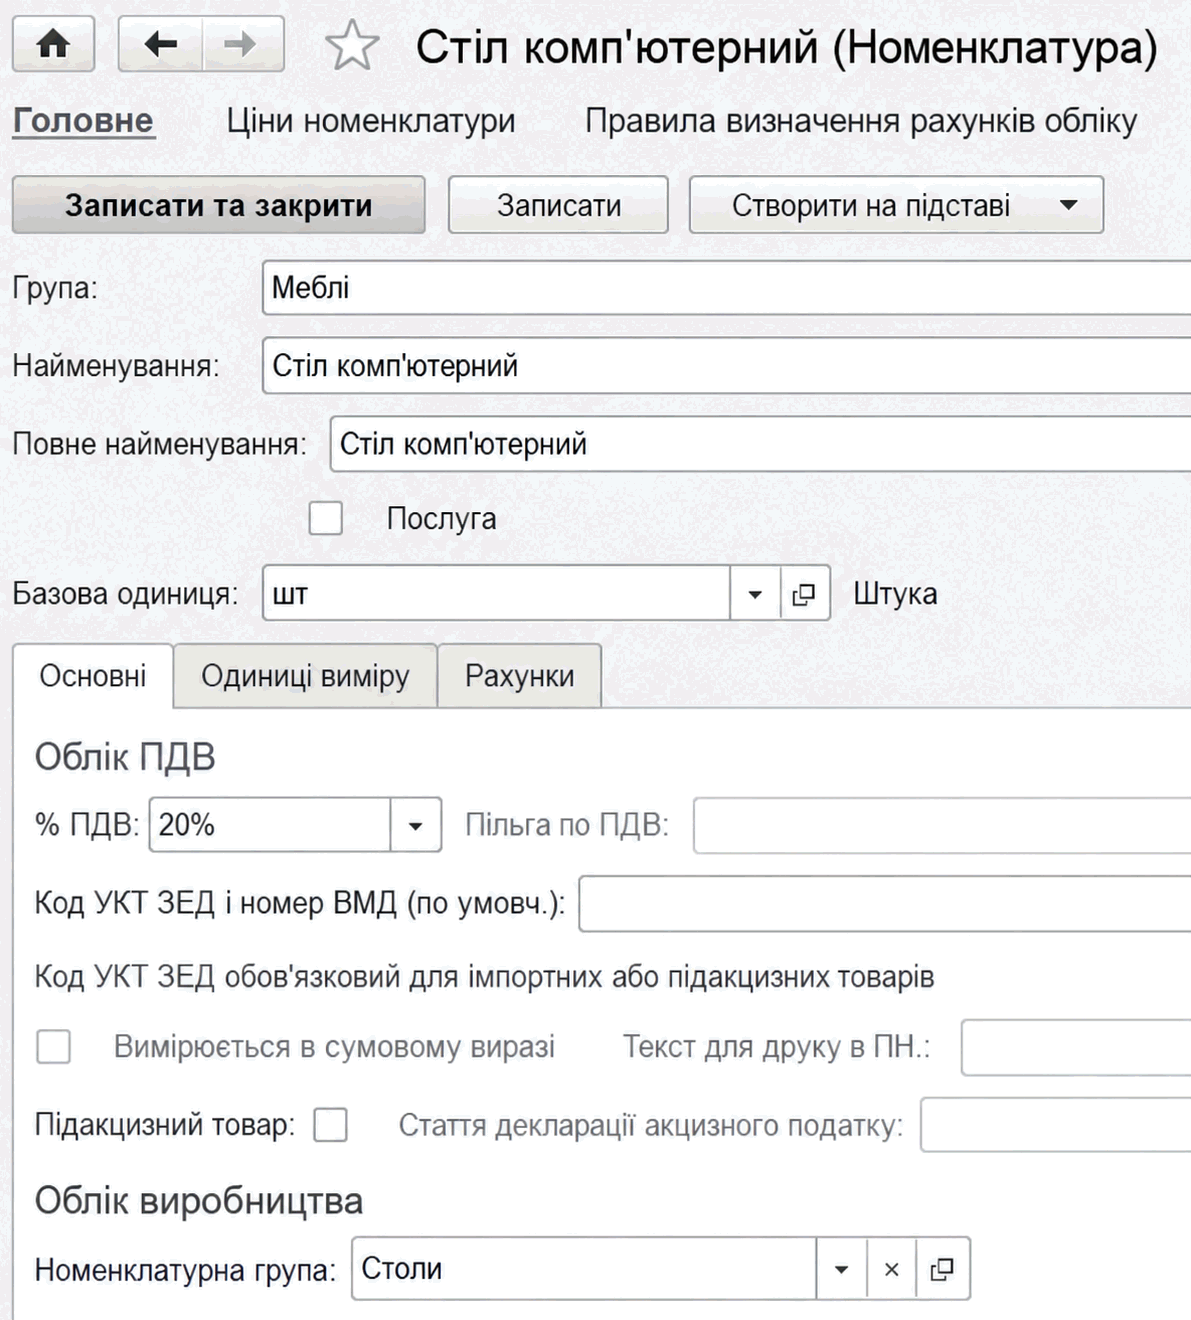
Описано ведення номенклатури, настройку рахунків обліку, встановлення та вибір цін у документах. Розглянуто аналітичний облік запасів за партіями й складами та способи оцінки вибуття запасів.. Номенклатура товарно-матеріальних цінностей. Рахунки обліку номенклатури. Ціни номенклатури. Вибір типу ціни під час автоматизованого заповнення документів. Аналітичний облік матеріально-виробничих запасів. Оцінка вартості запасів
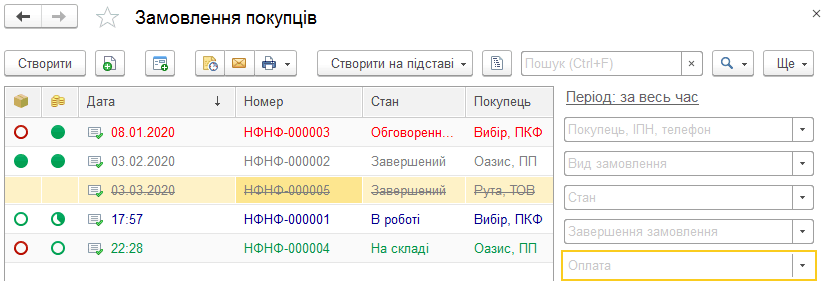
Описано оформлення замовлень покупців, договорів, рахунків, калькуляцій і білінгу в BAS Малий бізнес. Розглянуто резервування запасів, залік передоплати, видаткові накладні, повернення товарів та акти виконаних робіт.. Замовлення покупця. Калькуляція замовлень покупців. Договір з покупцем. Білінг. Рахунки на оплату. Резервування запасів. Залік передоплати. Видаткова накладна. Повернення товарів. Акт виконаних робіт
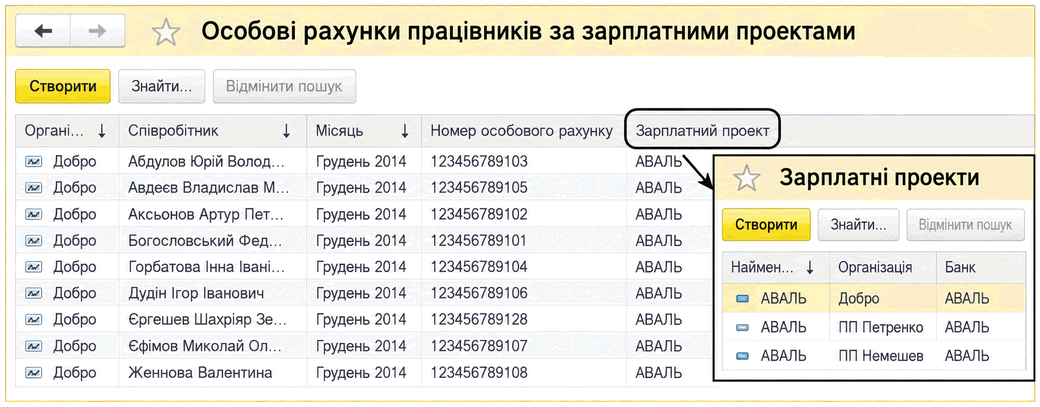
Описано реєстрацію зарплатних карток і формування відомості для виплати зарплати через банк. Розглянуто створення банківського списання, платіжного доручення та перерахування ПДФО і Військового збору.
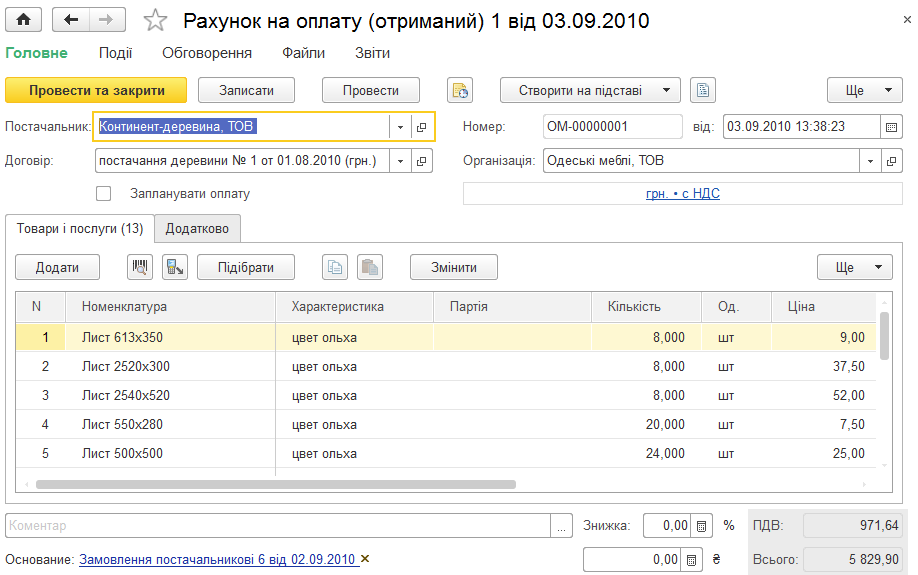
Описано реєстрацію отриманого від постачальника рахунку на оплату, його створення на підставі замовлення та планування оплати через вкладку «Платіжний календар».
Описано заповнення відомості в банк у межах зарплатного проекту та відомості перерахувань на довільні рахунки. Розглянуто відбір співробітників, номери рахунків і формування списку зарплати для банку.. Відомість перерахувань на рахунки (довільні рахунки)
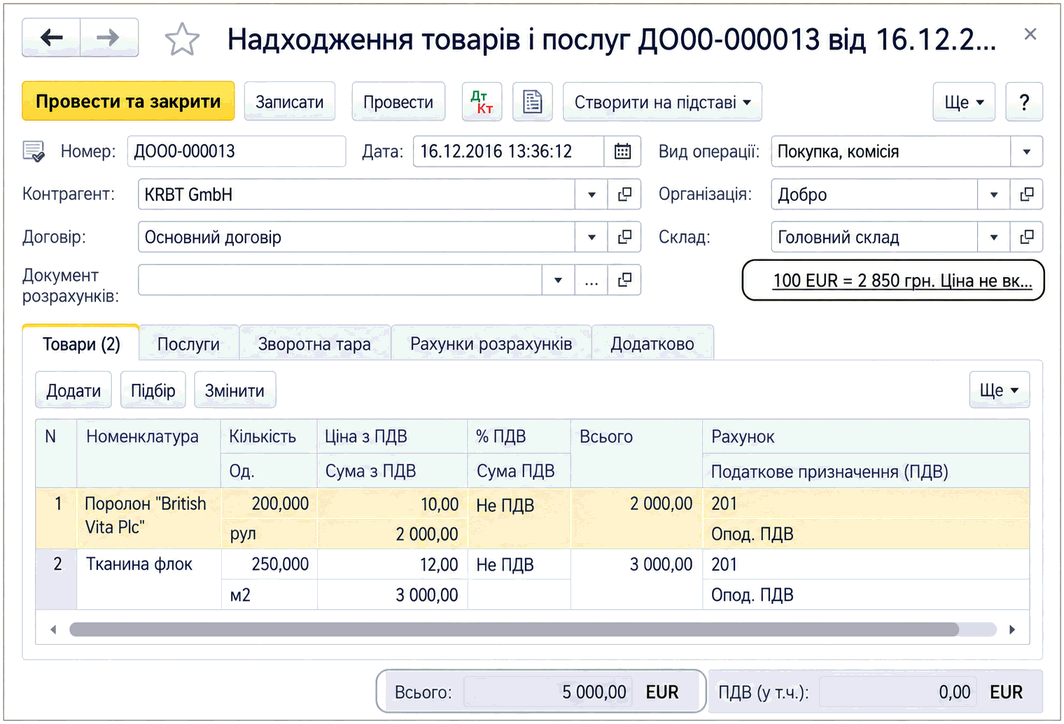
Описано оформлення імпорту матеріальних активів у BAS Бухгалтерія: параметри договору, валютні рахунки розрахунків, визначення гривневого еквівалента, оплату нерезиденту та нарахування імпортного ПДВ.
Описано можливості підсистеми «Банк і каса» та рахунки плану рахунків для обліку готівки, коштів на банківських рахунках і коштів у дорозі. Також наведено налаштування для обліку розрахунків у валюті.
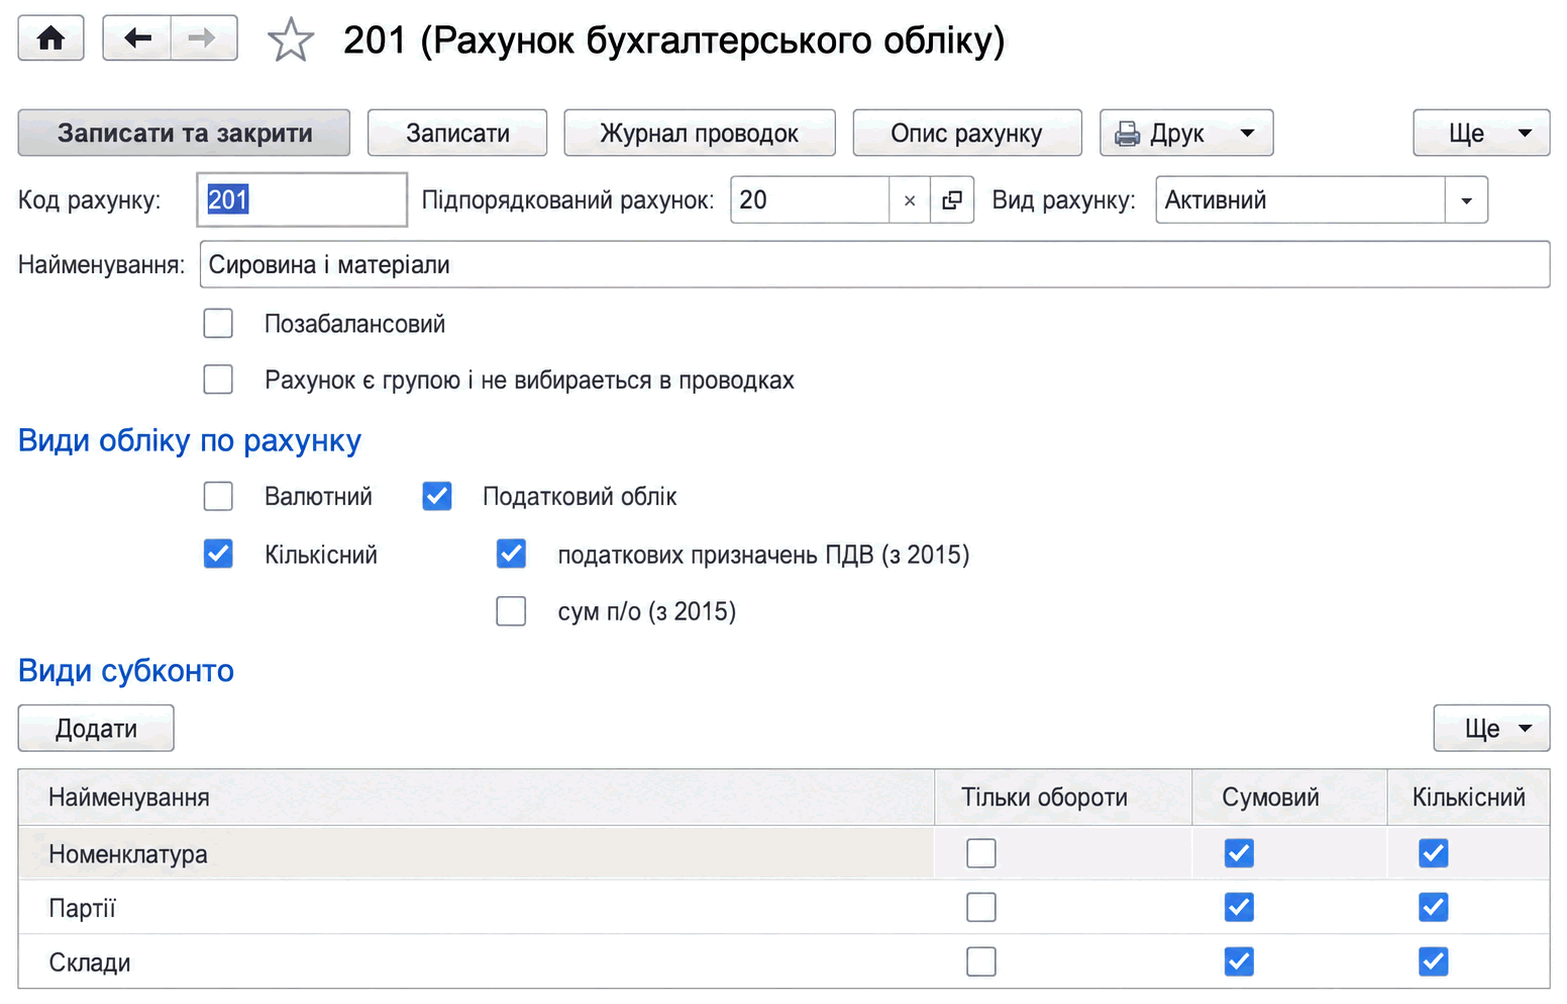
Описано план рахунків бухгалтерського обліку в «BAS Бухгалтерії», його властивості та налаштування. Розглянуто види субконто, заборону використання рахунків у проводках і команди форми.. План рахунків бухгалтерського обліку. Види субконто
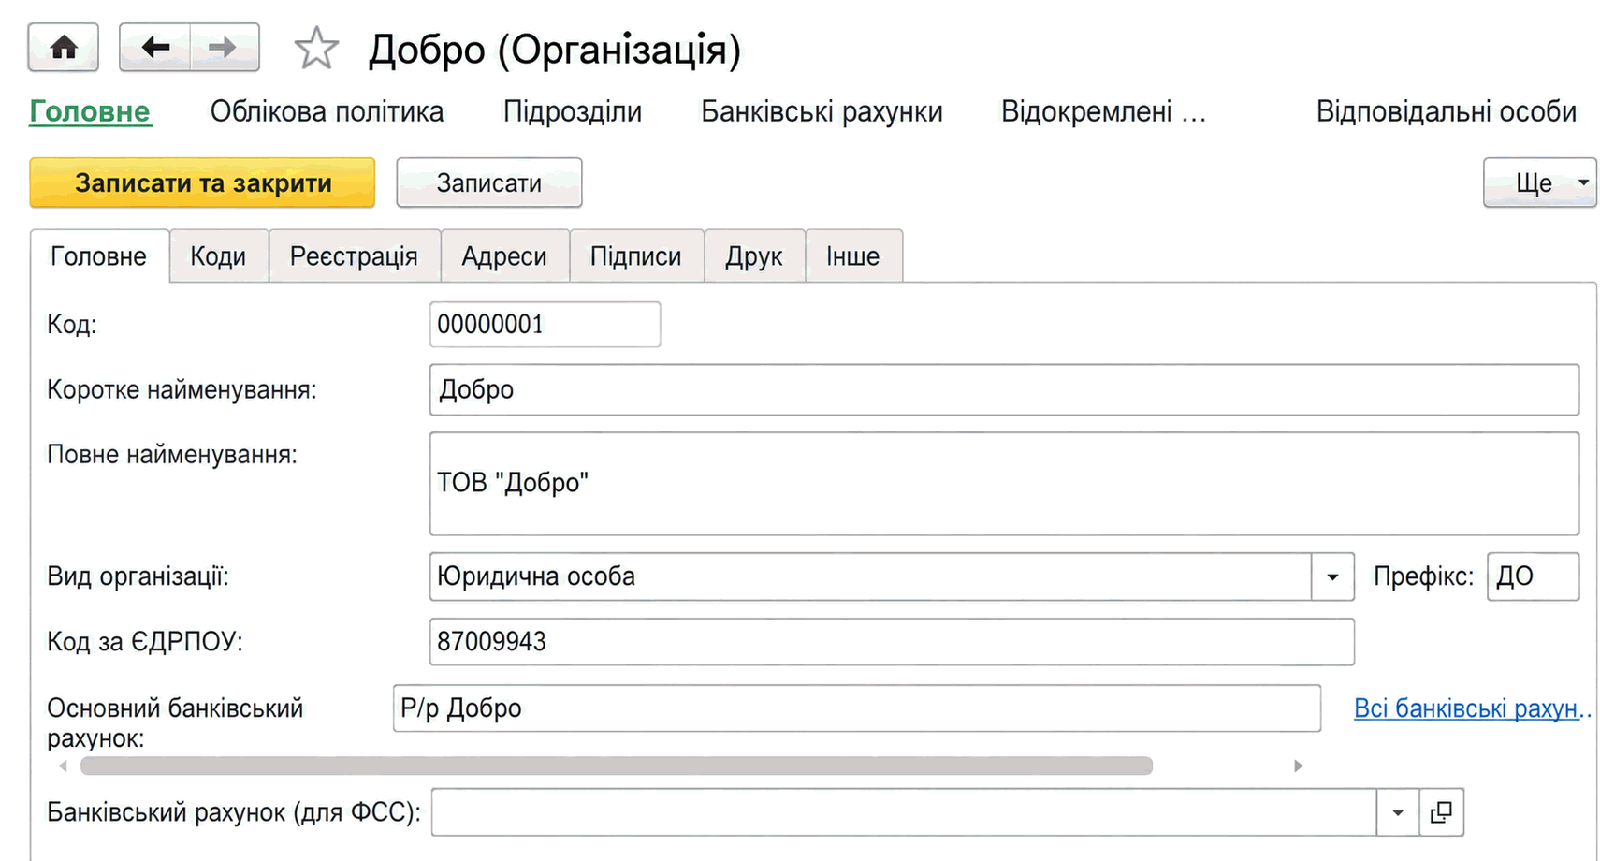
Описано шаблони інформаційних баз у BAS Бухгалтерії, внесення відомостей про організації та використання префіксів документів. Також розглянуто створення й вибір основного банківського рахунку організації.. Банківські рахунки організації
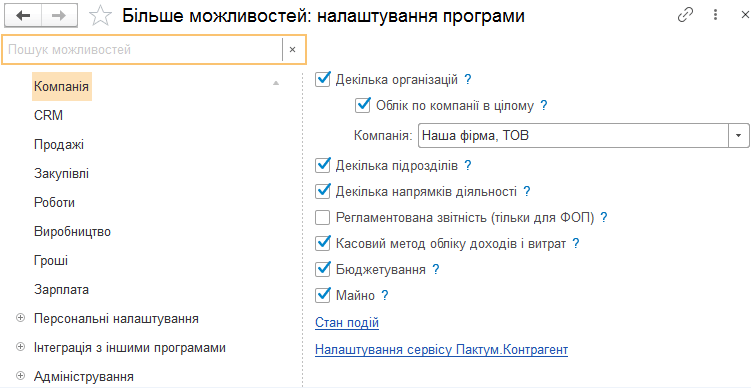
Описано налаштування розділу «Компанія» у BAS Малий бізнес: організації, рахунки, підрозділи, напрямки діяльності, співробітники та фізичні особи. Розглянуто також параметри звітності, касового методу, бюджетування й обліку майна.. Організації. Банківські рахунки. Підрозділи. Напрямки діяльності. План рахунків. Співробітники. Фізичні особи. Регламентована звітність. Касовий метод обліку доходів і витрат. Бюджетування. Майно. Інше
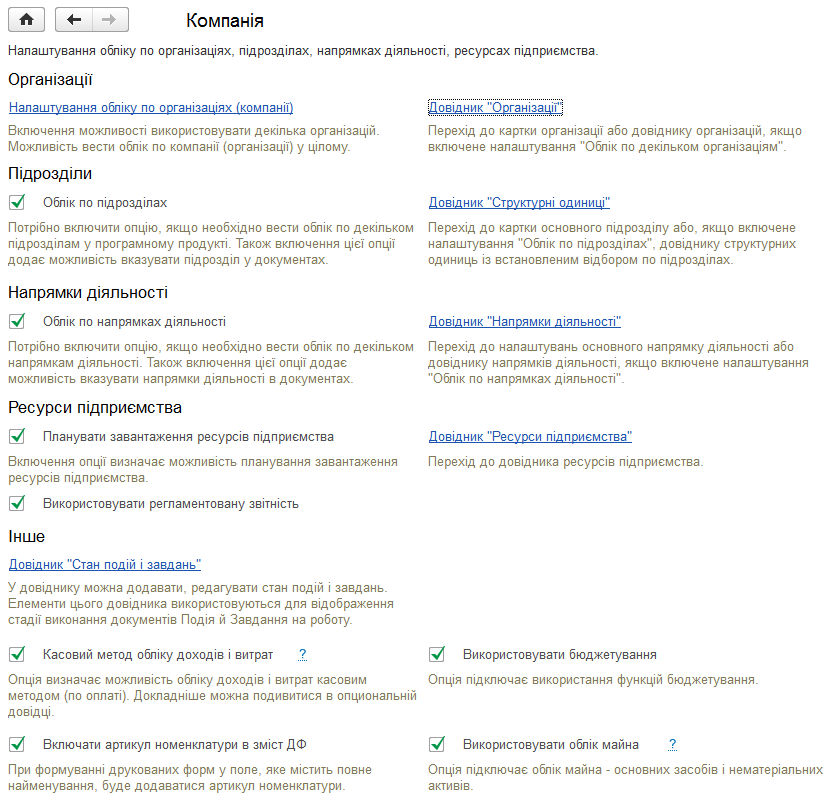
Описано налаштування розділу «Компанія»: організації, рахунки, відповідальні особи, співробітники, підрозділи, напрямки діяльності та ресурси підприємства. Розглянуто доступні параметри обліку й пов’язані довідники.. Організації. Розрахункові рахунки організації. Відповідальні особи. Посади. Співробітники. Фізичні особи. Підрозділи. Напрямки діяльності. План рахунків. Ресурси підприємства. Інше
Основною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи