Тема публікацій

23

Статті та довідкові матеріали за цією темою.

Матеріал

Проведення первинних документів одним часом (23:59:59) з розрахунком собівартості випуску (Партійний облік).

Документ "Розрахунок собівартості випуску" розташовується останнім днем місяця о 23:59:59, причому його позиція може бути як наприкінці, так і на початку 59-ї секунди. В останньому випадку після розрахунку собівартості можуть розташовуватися й інші партійні документи.

Читати
Матеріал

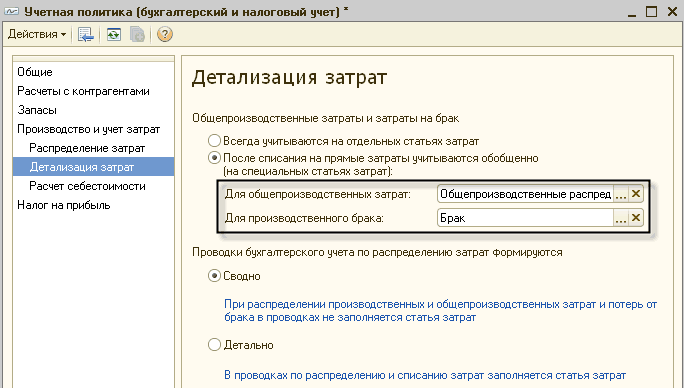
Для яких цілей призначений прапорець "Відноситься до постійних загальновиробничих витрат" у довіднику "Види витрат"?

Увімкнений прапорець "Відноситься до постійних загальновиробничих витрат" є ознакою того, що поточна стаття витрат, як об'єкт аналітики рахунку 91 "Загальновиробничі витрати", є загальновиробничою витратою. За допомогою документа "Фінансові результати" суми за такими витратами розподілятимуться між собівартістю продукції (23) та собівартістю реалізації (90) згідно зі Стандартом 16 "Витрати".

Читати
Матеріал

Принципи формування податкових накладних за відокремленими підрозділами в АТТ

У цій статті описано особливості відображення інформації в автоматизованих торгових точках із деталізацією за відокремленими підрозділами: розглянуто основні налаштування, що дають змогу вести облік у розрізі відокремлених підрозділів, наведено приклади формування податкових накладних за допомогою обробки "Формування податкових накладних у роздрібній торгівлі".1. Загальні відомості про роздрібну торгову точку з деталізацією за відокремленими підрозділами. 2. Відображення операцій з формування підсумкової податкової накладної за відокремленим підрозділом. 2.1. Формування податкової накладної в роздрібній торгівлі за щоденними підсумками операцій. 2.2. Формування податкових накладних у роздрібній торгівлі залежно від ставки ПДВ. 3. Порядок виписки податкової накладної в роздрібній торгівлі на конкретного контрагента.

Читати
Матеріал

Алгоритми закриття місяця та визначення фінансових результатів документа конфігурації Фінансові результати

У цій статті ми зупинимося докладніше на алгоритмах роботи одного з основних документів, за допомогою якого виконується закриття витратних рахунків і визначення фінансових результатів підприємства.

Читати
Матеріал

Методика відображення компенсації за невикористану відпустку при звільненні працівника

У цій статті описується рекомендований порядок відображення господарських операцій з нарахування зарплати працівникові, звільненому в середині місяця, та нарахування компенсації за невикористану відпустку в конфігурації "Зарплата і кадри для бюджетних установ України", редакції 1.0.ПРИКЛАД

Читати
Матеріал

Методика відображення утримання за використану авансом відпустку при звільненні працівника

У цій статті описується рекомендований порядок відображення господарських операцій з нарахування зарплати співробітнику, звільненому в середині місяця, з урахуванням утримання нарахувань за відпустку авансом у конфігурації "Зарплата і кадри для бюджетних установ України", редакції 1.0.ПРИКЛАД

Читати
Матеріал

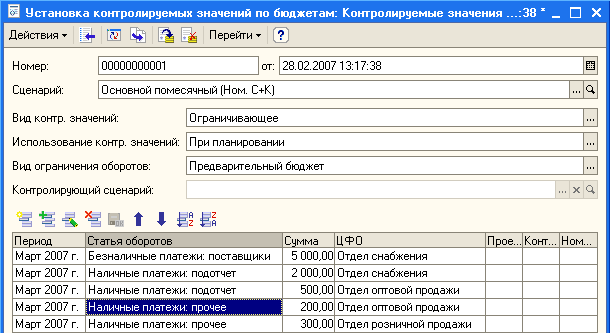
Використання механізму контрольованих значень

Після того, як бюджет підприємства сформовано та затверджено керівництвом, його обороти можуть використовуватися для контролю. Установлення контрольованих значень. Використання контрольованих значень

Читати
Матеріал

Особливості обліку витрат у типових конфігураціях

У цій статті будуть описані механізми обліку витрат, реалізовані в типових конфігураціях 1С:Підприємства 8 для України: "Бухгалтерія для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.3 і "Управління торговим підприємством для України", редакція 1.2 (далі "типові українські конфігурації"). Матеріали статті проілюстровані прикладами з конфігурації "Бухгалтерія для України" (для конфігурації "Управління виробничим підприємством для України" і "Управління торговим підприємством для України" слід робити поправку на відмінності в інтерфейсах між конфігураціями).Приклад. Особливості обліку витрат у типових українських конфігураціях

Читати
Записатися телефоном