Тема публікацій

Але

Статті та довідкові матеріали за цією темою.

119 публікацій
Стаття

ПРРО у маленькій торговій точці: що і скільки звіряти щодня

Практичний mini-audit каси для маленької торгової точки: які операції контролювати щодня, як побудувати Excel-звірку «банк ↔ ПРРО ↔ облік», знайти розбіжності до закриття періоду та не пропустити порушення, за які застосовують повні фінансові санкції.. Не кількість чеків, а шість контрольних потоків. Що вимагають правила станом на 11 вересня 2026 року. Продаж і еквайринг: два підтвердження однієї події. Повернення: перевіряти кожне, а не лише денну суму. Службові операції: не плутати з доходом і витратою. Щоденний чекліст бухгалтера. Excel-звірка «банк ↔ ПРРО ↔ облік». Як пов’язати звірку з BAS. Червоні прапорці, які не можна переносити на кінець місяця. Робочий стандарт для маленької точки

Читати

Стаття

Грант «Власна справа» після зарахування: практичний облік для ФОП і юридичної особи

Практичний алгоритм обліку грантових коштів після їх зарахування: як перенести бізнес-план у робочий бюджет, організувати регістр витрат, оформити придбання обладнання, відокремити зарплату й податки та контролювати виконання умов програми.. Що змінилося у програмі станом на 11 вересня 2026 року. Перший тиждень після зарахування: створюємо контрольне досьє. Як перетворити бізнес-план на робочий бюджет. Регістр використання грантових коштів. Первинка: один платіж — один завершений ланцюжок доказів. Обладнання: від рахунку до інвентарного об’єкта. Окремий підхід для ФОП. Окремий підхід для юридичної особи. Зарплата і робочі місця: два паралельні контури. Як контролювати податкове зобов’язання перед програмою. Зміна бюджету: спочатку погодження, потім платіж. Типові помилки після отримання гранту. Контрольний чекліст бухгалтера. Головний принцип: обліковувати не гроші, а виконання обіцянки

Читати
Стаття

Продажі через маркетплейси та DAC7: які дані зможе отримувати податкова і чим ФОП відрізняється від приватного продавця

Що саме цифрові платформи зможуть повідомляти про продавців, чому звітність не дорівнює автоматичному нарахуванню податку та як відрізнити підприємницькі продажі ФОП від реалізації власних уживаних речей. Матеріал враховує статус законопроєкту № 15111-д станом на 11 вересня 2026 року.. Статус на 11 вересня 2026 року: закон ще не набрав чинності. Що саме планують передавати про продавця. Які операції потрапляють у поле уваги. Два різні пороги, які не можна плутати. ФОП і продаж власних речей — не взаємозамінні режими. Який спеціальний податок пропонує законопроєкт. Коли можуть початися звіти та міжнародний обмін. Що варто зробити продавцеві вже зараз. Що контролювати бухгалтеру й керівнику. Головний висновок

Читати
Стаття

Повернення товару в інтернет-магазині: як звести гроші, чек, склад і бухгалтерію

Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера

Читати
Стаття

Як зареєструвати ПРРО і касира: від заяви до першого чека

Покроковий навчальний кейс для нового ФОП або магазину: як підготувати господарську одиницю, подати заяви через Електронний кабінет, зареєструвати КЕП касира, безпечно провести тестову зміну, сформувати перший фіскальний чек і закрити день Z-звітом.. Що актуально станом на 11 вересня 2026 року. Підготовка: що має бути до заяви № 1-ПРРО. Крок 1. Подайте заяву № 1-ПРРО. Крок 2. Зареєструйте КЕП касира формою № 5-ПРРО. Крок 3. Налаштуйте товари, оплати й зв’язок з обліком. Крок 4. Проведіть тестову зміну. Крок 5. Вимкніть тестовий режим і сформуйте перший чек. Крок 6. Закрийте день Z-звітом. Які скріншоти зберегти в папці запуску. Типові помилки під час запуску. Чекліст запуску торгової точки. Практичний висновок

Читати
Стаття

Квартальна зарплатна звітність ФОП із 2026 року: періодичність, додатки та помісячні дані

Із 2026 року ФОП-роботодавці подають об’єднаний Податковий розрахунок щокварталу, але зберігають помісячну деталізацію зарплати, доходів, ПДФО, військового збору та ЄСВ. Розбираємо перехід на нову форму, склад додатків, відмінність від місячної звітності юридичних осіб і практичний порядок підготовки даних.. Що саме змінилося у 2026 році. ФОП і юридична особа: одна назва звіту, різний календар. Перехідний період: як закривали I та II квартали. Перший звичайний квартальний пакет — за III квартал 2026 року. З чого складається Розрахунок ФОП / НПД. Приклад: два працівники й виплата фізособі. Як перебудувати облік у BAS без квартального авралу. Типові помилки після переходу на квартальну форму. Контрольний список ФОП перед поданням

Читати
Стаття

Перехід ФОП між групами у 2026 році: календар без податкової пастки

Практичний календар переходу ФОП на іншу групу єдиного податку з поясненням строків, критеріїв груп, ставок 2026 року та дій із ПДВ, касою, товарними залишками й обліковою програмою.. Головне правило: заява працює лише з нового кварталу. Спочатку перевіряємо право на нову групу. Яку заяву подати до 15 вересня. ПДВ: три різні сценарії, які не можна змішувати. Що зробити із залишками при анулюванні ПДВ. Облік товарних запасів після зміни групи. РРО та ПРРО: готуємо касу до першої операції, а не після неї. Перехідні оплати, повернення і договори. Чек-лист бухгалтера на вересень. П’ять пасток, які трапляються найчастіше

Читати
Стаття

ФОП у 2026 році: скільки насправді коштує кожна група єдиного податку

Практичний розрахунок витрат ФОП першої, другої та третьої груп у 2026 році: фіксовані й відсоткові платежі за місяць і рік, сценарії з доходом 0, 100 000 та 500 000 грн, а також реальна вартість одного працівника на мінімальній зарплаті.. Вхідні дані калькулятора. Калькулятор на один місяць: дохід 0, 100 000 або 500 000 грн. Калькулятор на рік: той самий дохід у річному вимірі. Перемикач «один працівник»: що насправді додати до витрат. Кому взагалі доступна кожна група. Чому 3% із ПДВ не можна назвати просто «дешевшими 4%». Коли платити й за якою формою звітувати. П’ять помилок, які спотворюють бюджет ФОП. Як керівнику користуватися розрахунком. Підсумковий чек-лист перед вибором групи

Читати
Стаття

Кадрові рішення під час воєнного стану: маршрут від керівника до бухгалтера

Практичний довідник для малого підприємства про те, як провести прийняття, переведення, призупинення або звільнення одним контрольованим маршрутом: від рішення керівника й належного документа до табеля, розрахунку зарплати та актуальної звітності.. Одна подія — один контрольований маршрут. Таблиця «подія → заява → наказ → табель → зарплата → звітність». Прийняття: не допускайте працівника «на день раніше». Переведення: спочатку визначте, чи потрібна згода. Призупинення: це не простій, не відпустка і не покарання. Звільнення: воєнний стан змінює процедуру, але не створює довільної підстави. Звітність у 2026 році: не використовуйте торішній шаблон. Що є лише воєнною нормою, а що залишиться після воєнного стану. Комунікація з працівником — частина документа, а не формальність. Типові помилки, які дорого виправляти. Фінальний чек-лист перед проведенням у BAS

Читати
Стаття

Новий Трудовий кодекс: що бухгалтеру й кадровику вже варто відстежувати, але ще не застосовувати

Станом на 11 вересня 2026 року новий Трудовий кодекс залишається законопроєктом: розбираємо, які зміни пропонує документ, що реально діє зараз і як бухгалтеру та кадровику підготувати дані й процеси без передчасного переналаштування обліку.. Статус документа: парламентська робота, а не чинний Кодекс. Види трудових договорів: дев’ять у проєкті, але не дев’ять нових правил сьогодні. Дистанційна робота: проєкт змінює місце в системі, а не створює формат з нуля. Оформлення відносин: загальна письмова форма може стати правилом для всіх. Відпустки: 28 днів поки що не можна ставити в програмі. Звільнення: стежити за процедурою, а не переносити майбутні компенсації. Що підготувати в обліку без передчасних змін. Головне правило на перехідний період

Читати
Стаття

Основне місце роботи ↔ сумісництво у 2026 році: документи, повідомлення й облік

Практичний алгоритм для кадровика й бухгалтера станом на 11 вересня 2026 року: як відрізнити зміну статусу місця роботи від переведення на іншу посаду, обрати законну підставу припинення договору, оформити нове прийняття, подати повідомлення ДПС та узгодити кадрові події з Д1, Д5, 4ДФ і даними BAS.. Спочатку визначаємо, що саме змінюється. Чому зміна статусу — не переведення за статтею 32 КЗпП. Зовнішнє сумісництво: координуємо двох роботодавців. Внутрішнє сумісництво: один роботодавець, але два договори. Який комплект кадрових документів підготувати. Повідомлення ДПС: коли подавати, а коли ні. Д5 у 2026 році: форма вже змінилася, трудовий механізм — ні. Як узгодити Д1, 4ДФ і кадрову подію. Відображення в BAS: не перемикайте статус заднім числом. Типові помилки, які дорого виправляти після закриття місяця. Фінальний чек-лист перед допуском до роботи

Читати
Матеріал

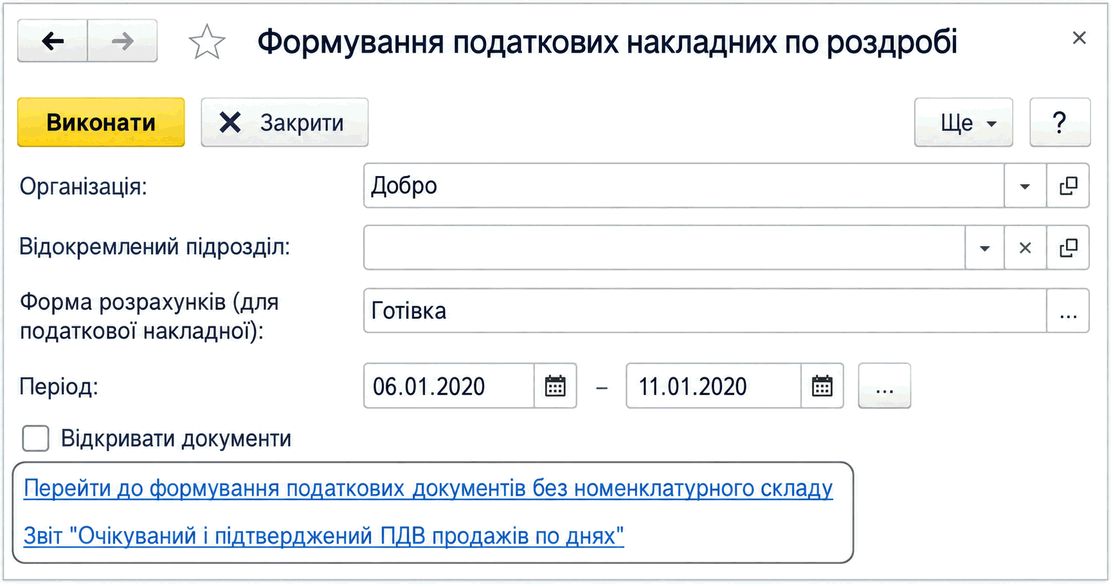
Формування податкових накладних за роздрібними продажами

Обробка формує підсумкові податкові накладні за зареєстрованим роздрібним виторгом. Описано налаштування номенклатури для зведених ПН і особливість повторного створення непроведених документів.

Читати
Записатися телефоном