У розділі розглядається податковий облік доходів від реалізації та собівартості реалізації, що відбувається під час проведення документів реалізації та звітів за комісійними операціями. Накопичення доходів і витрат поточного періоду. Витрати, пов'язані з уведенням в експлуатацію малоцінних активів.
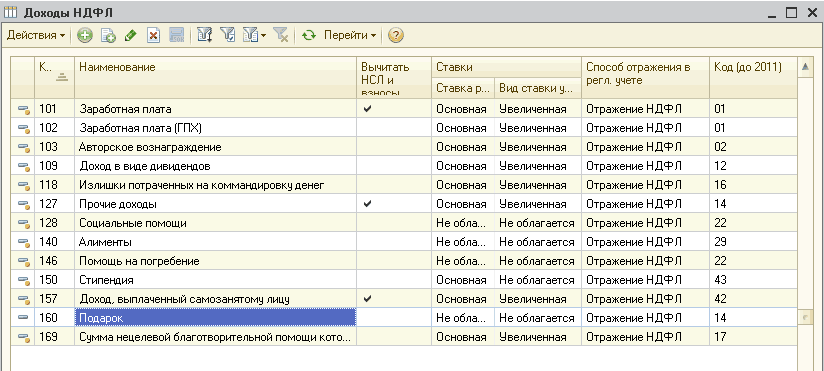
Оподаткування подарунка (доходів у натуральній формі) залежить від його вартості. У п. 165.1.39 ПКУ зазначено, що не включається до розрахунку загального місячного (річного) оподатковуваного доходу вартість подарунків (а також призів переможцям і призерам спортивних змагань), якщо їх вартість не перевищує 50% однієї мінімальної заробітної плати в розрахунку на місяць, установленої на 1 січня звітного податкового року, за винятком грошових виплат у будь-якій формі. Тобто якщо вартість подарунка менша за 536.50 грн. у 2012 році, то такий подарунок не повинен обкладатися ПДФО.
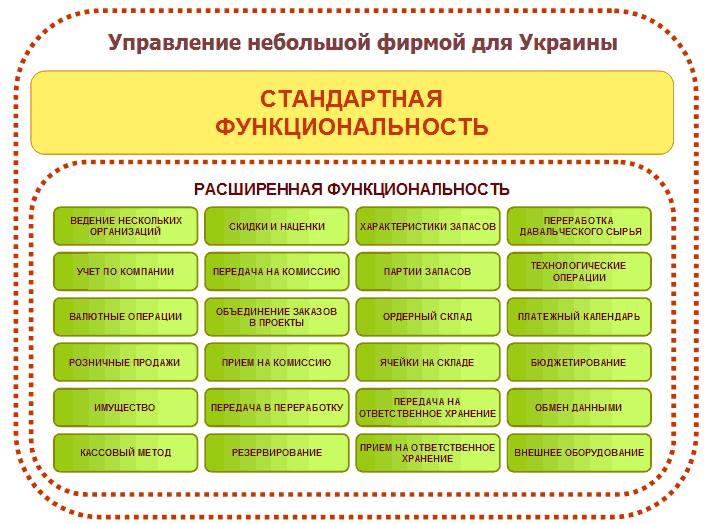
"1С:Управління невеликою фірмою 8 для України" — це нове рішення фірми "1С". Насамперед призначене для автоматизації основних процесів управління на підприємствах малого бізнесу. Система дозволяє вести облік господарських операцій, здійснювати контроль, аналіз і планування.Трохи про конфігурацію. Стандартна та розширена функціональність. Структура конфігурації. Бібліотека стандартних підсистем. Підсистема "Маркетинг і продажі". Функціональна схема підсистеми "Маркетинг і продажі". Підсистема "Роздрібні продажі". Функціональна схема підсистеми "Роздрібні продажі". Підсистема "Постачання та закупівлі". Функціональна схема підсистеми "Постачання та закупівлі". Підсистема "Склад і виробництво". Функціональна схема підсистеми "Склад і виробництво". Підсистема "Зарплата та персонал". Функціональна схема підсистеми "Зарплата та персонал". Підсистема "Майно". Функціональна схема підсистеми "Майно". Підсистема "Грошові кошти". Функціональна схема підсистеми "Грошові кошти". Підсистема "Фінанси". Функціональна схема підсистеми "Фінанси"
У типовій конфігурації передбачено облік доходів, витрат і прибутку згідно з чинним законодавством і нормативними актами України. Явно виділити відокремлений функціонал типової конфігурації (інакше кажучи — підсистему), який давав би змогу вести облік доходів і витрат підприємства, не можна, оскільки проводки в цих розділах обліку формуються під час відображення господарських операцій засобами інших підсистем. Водночас, оскільки однією з цілей діяльності будь-якого комерційного підприємства є отримання прибутку — облік доходів, витрат і розрахунок прибутку за результатами діяльності підприємства за будь-який період є ключовим завданням бухгалтерського обліку. Крім того, для цілей визначення оподатковуваного прибутку відповідно до ПКУ також використовуються дані про доходи та витрати господарської діяльності підприємства. У типовій конфігурації облік доходів і витрат ведеться методом нарахування, або, інакше кажучи, методом "за відвантаженням", а не "за оплатою".
При формуванні звіту "Партії товарів" з управлінського обліку відображається стовпець із заголовком "Дохід %". У цьому стовпці відображаються значення "валового прибутку" від продажу товару, виражені у відсотках.
Порядок проведення індексації грошових доходів громадян визначено Законом № 491 і Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою було внесено зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій при підвищенні заробітної плати, порядку проведення індексації при прийнятті на роботу та переведенні на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації при підвищенні окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації
Звіт "Фінансовий розрахунок" призначений для аналізу фінансово-господарської діяльності підприємства за допомогою довільних показників, заданих користувачем. Можуть аналізуватися як дані бюджетів у межах зазначеного сценарію, так і фактичні дані.
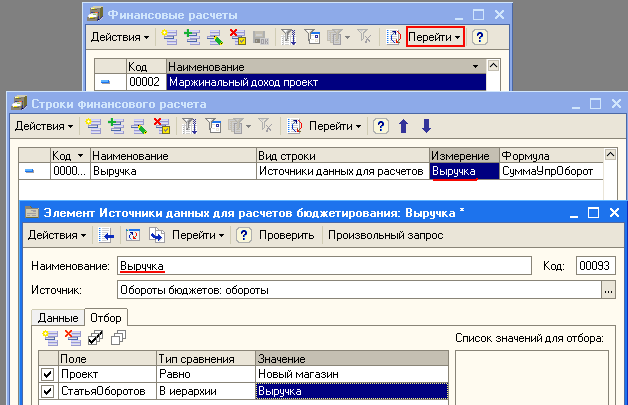
Довідник "Джерела даних для розрахунків бюджетування" призначений для зберігання правил відбору даних конфігурації, що використовуються для трансляції до підсистеми "Бюджетування". Для трансляції можуть використовуватися фактичні та планові дані будь-якої з підсистем конфігурації "Управління виробничим підприємством", включно із самою підсистемою "Бюджетування". Використання джерел даних дає змогу автоматизувати процеси фінансового планування та аналізу виконання бюджету.Вибір джерела. Вибір показників джерела. Відбори. Зв'язок із вимірами бюджетування. Перевірка налаштування джерела
Перелік видів заробітку (доходу), які підлягають врахуванню при розрахунку аліментів, затверджено постановою Кабінету Міністрів від 26 лютого 1993 року N 146 зі змінами та доповненнями, внесеними постановами Кабінету Міністрів від 27 вересня 1995 року N 769, від 24 січня 2000 року N 135. Пункт 13 згаданої постанови говорить: "Утримання алiментiв провадиться з суми заробiтку (доходу), що належить особi, яка сплачує алiменти, пiсля утримання з цього заробiтку (доходу) податкiв".
У цій статті будуть розглянуті можливості розрахунку ПДФО, реалізовані в типових "розрахункових" українських конфігураціях. Під "розрахунковими" конфігураціями розуміються конфігурації, що використовують можливості компоненти "Розрахунок" системи програм 1С:Підприємство 7.7 ("Зарплата + кадри для України", Комплексна конфігурація при увімкненій ділянці "Зарплата + кадри").