План рахунків для бюджетування формується окремо від бухгалтерського (госпрозрахункового), а також податкового плану рахунків і плану рахунків МСФЗ. Загальні класифікатори підсистеми "Бюджетування". План рахунків для бюджетування. Статті оборотів за бюджетами. Довідник "Бюджети". Довідники, що використовуються для формування конкретних бюджетів. Статті бюджету. Рахунки бюджету. Приклад формування звіту за бюджетом
Виплату зарплати можна здійснювати як готівковими коштами, так і безготівково — відбувається перерахування заробітної плати на особисті карткові рахунки працівників. Інформація про картку (її номер і банк) та спосіб оплати (через банк або касу), що використовується за замовчуванням, зберігаються в періодичному регістрі даних "Параметри виплати ЗП працівників". Така інформація вноситься документом "Введення відомостей про банківські картки працівників" (Заробітна плата - Виплата заробітної плати через банк). Інформація про банківські картки за замовчуванням підставляється під час формування відомостей на виплату зарплати. Якщо інформація про картку працівника не заповнена, то за замовчуванням здійснюється спосіб оплати "Через касу". Проаналізувати інформацію про способи виплати та банківські картки можна, відкривши регістр відомостей "Параметри виплати ЗП працівників" (Заробітна плата - Виплата заробітної плати через банк).Виплата зарплати працівникам. Платіжні відомості. Реєстрація факту виплати. Розрахунок і виплата авансу працівникам. Перерахування ПДФО та внесків до бюджету і фондів. Важливо!!!. Перерахування ПДФО та внесків з авансових платежів. Перерахування ПДФО без виплати працівникам. Відображення даних про заробітну плату у звіті "1-ДФ". Розрахунки за нарахуваннями за рахунок ФСС
Взаєморозрахунки з працівниками організацій у рішеннях для 1С:Підприємства 8 ведуться в розрізі організацій (включаючи відокремлені підрозділи організацій) і місяців нарахування оплати праці.Реєстрація нарахувань, утримань і виплат. Особливості заповнення документа "Зарплата до виплати організації"
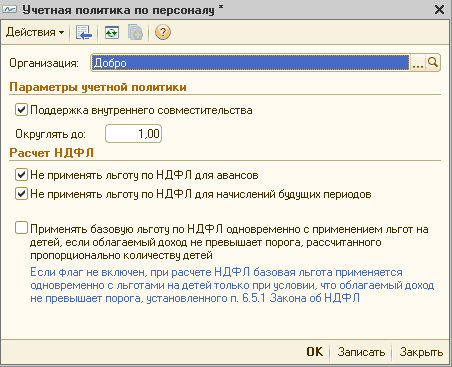
Для розрахунку зарплати необхідна інформація про нарахування працівникам, і відомості про використання робочого часу та низка нормативних параметрів для розрахунку ПДФО і внесків. Правила зазначення цієї інформації та принципи її використання описуються в цьому підрозділі.Принцип проведення розрахунків. Облік відпрацьованого часу для розрахунку зарплати. Регламентований виробничий календар. Розрахунок заробітної плати. ПДФО. Параметри розрахунку ПДФО. Податкова соціальна пільга (ПСП). "Перехідний" податок. Регламентована звітність з ПДФО. Внески до фондів. Внески співробітників. База нарахування внесків і правила їх розрахунку. Ставки внесків. Розрахунок внесків. Відображення підсумків розрахунків в обліку
Згідно з п. 134.1.1 ПКУ прибуток визначається шляхом зменшення суми доходів звітного періоду, визначених згідно зі статтями 135 - 137, на собівартість реалізованих товарів, виконаних робіт, наданих послуг і суму інших витрат звітного податкового періоду, визначених згідно зі статтями 138 - 143, з урахуванням правил, установлених статтею 152.
У цьому розділі розглядається облік доходів, витрат і прибутку згідно з чинним законодавством і нормативними актами України. Явно виділити відокремлений функціонал типової конфігурації (інакше кажучи — підсистему), який давав би змогу вести облік доходів і витрат підприємства, не можна, оскільки проводки в цих розділах обліку формуються під час відображення господарських операцій засобами інших підсистем.Класифікація та рахунки обліку доходів. Аналітичний облік доходів. Облік доходів майбутніх періодів
Визначення фінансового результату діяльності підприємства в типовій конфігурації автоматизовано та здійснюється шляхом закриття (згортання) доходів і витрат. Для узагальнення інформації про фінансові результати використовується рахунок 79. Аналітичний облік на цьому рахунку не ведеться, а для класифікації фінансових результатів згідно з НП(С)БО-15 використовуються субрахунки рахунку 79:
Реалізація необоротних активів оформляється за допомогою документа "Ліквідація необ. активів" у режимі "Реалізація". При проведенні документа дані для відображення факту реалізації за податковим обліком розраховуються таким чином.
У типових українських конфігураціях ("Зарплата + кадри для України", починаючи з релізу 7.70.010) передбачено автоматичний розрахунок коефіцієнта індексації на підставі інформації, що зберігається в базі даних.
Порядок проведення індексації грошових доходів громадян визначено Законом № 491 та Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою були внесені зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій у разі підвищення заробітної плати, порядку проведення індексації під час прийняття на роботу та переведення на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації у разі підвищення окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації