Чому може не розраховуватися знос у бухгалтерському обліку для необоротних активів зі встановленим методом розрахунку "Податковий"?
Ця ситуація може виникати з таких причин:
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Ця ситуація може виникати з таких причин:
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).1. Загальні відомості. 2. Підготовка до перерахунку пропорційного ПДВ за товарами та ОЗ.. 3. Перерахунок товарів/послуг та ОЗ. 3.1.Порядок заповнення основних реквізитів з перерахунку податкового кредиту. 3.2. Аванси постачальникам. 3.3. ОЗ, введені в експлуатацію в поточному році. 3.4. Залишки за рахунками капітальних інвестицій. 3.5. Підсумкові дані з перерахунку пропорційного ПДВ за товарами та ОЗ. 4. Перерахунок пропорційного ПДВ за підсумками одного, двох і трьох років експлуатації. 5. Рахунки обліку, аналітика витрат
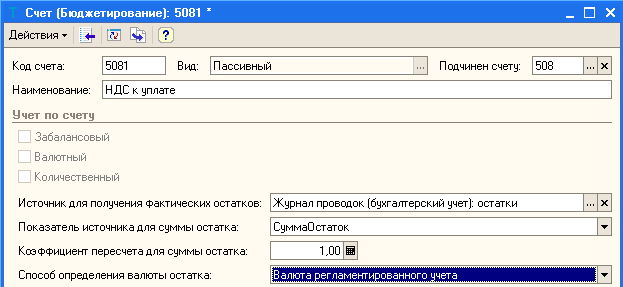
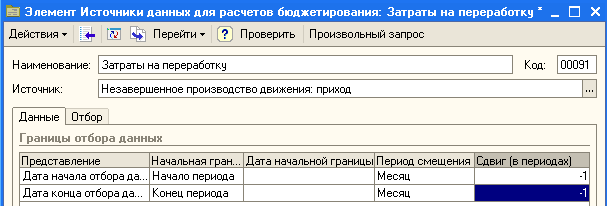
ЧитатиПроцедуру введення початкових залишків за рахунками бюджетування за допомогою документа "Коригування залишків за прогнозними балансами" докладно описано в статті "Введення початкових залишків за рахунками плану рахунків бюджетування". У цій статті розглядаються дії, необхідні для автоматизованого заповнення документа залишками.
ЧитатиДля відображення цієї ситуації в конфігураціях "Зарплата + кадри для України" та "Комплексний облік для України" (у разі використання ділянки обліку "Зарплата + кадри") слід виконати такі дії:
ЧитатиЩоб відобразити наявність спецстажу у співробітника для коректного формування звіту з ЄСВ із заповненням таблиці 7, необхідно:
ЧитатиПорядок проведення індексації грошових доходів громадян визначено Законом № 491 і Порядком № 1078. Постановою КМУ від 13 червня 2012 № 526 "Про внесення змін до Порядку проведення індексації грошових доходів населення", якою було внесено зміни до Порядку № 1078 (ці зміни набули чинності з 21 червня 2012). Внесені зміни стосуються, зокрема, розрахунку сум індексацій при підвищенні заробітної плати, порядку проведення індексації при прийнятті на роботу та переведенні на іншу роботу.Порядок внесення інформації до програми для коректного розрахунку індексації. Установлення базового місяця розрахунку індексації. Прийняття нового співробітника на роботу. Внесення інформації про співробітників на початку роботи з програмою. Зміна базового періоду розрахунку індексації при підвищенні окладу. Алгоритм розрахунку коефіцієнта індексації. Розрахунок індексації
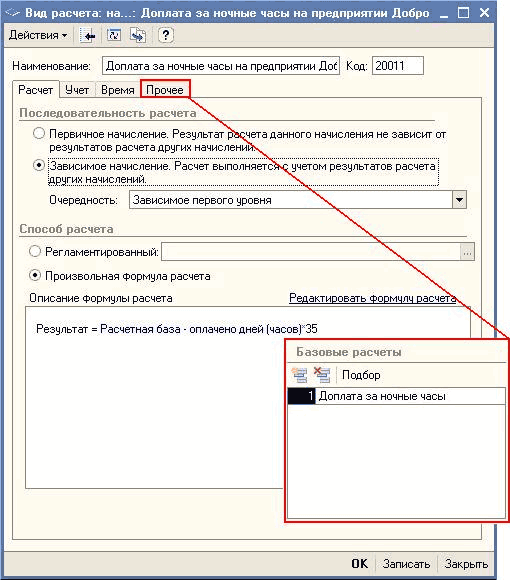
ЧитатиУ типовій конфігурації розрахунок доплати за вечірні та нічні години реалізовано за допомогою визначених видів розрахунку "Доплата за нічні години" та "Доплата за вечірні години" з регламентованими способами розрахунку "Доплата за нічні години" та "Доплата за вечірні години" відповідно. При цьому відсоток доплати фіксується загалом для організації в регістрі відомостей "Параметри розрахунку зарплати організації".
ЧитатиУ цій статті наведено рекомендації щодо введення початкових залишків за рахунком 23 до інформаційних баз конфігурацій 1С: «Бухгалтерський облік для України» та «Бухгалтерія + Торгівля + Склад + Зарплата + Кадри для України» для подальшого повноцінного функціонування програми й отримання достовірних показників у регламентованому звіті «Декларація про прибуток».
ЧитатиУ типових українських конфігураціях ("Зарплата + кадри для України", починаючи з релізу 7.70.010 та Комплексної конфігурації при увімкненій ділянці "Зарплата + кадри", починаючи з релізу 7.70.009) облік пільг з ПДФО реалізовано таким чином:
ЧитатиЯкщо в документі "Кадрове переміщення організації" встановлено прапорець "Підвищення окладів" і змінюється розмір основного призначення співробітника, то до регістру відомостей "Коефіцієнти підвищення окладів" буде внесено коефіцієнт зміни окладу, розрахований як відношення нового та старого розміру основного нарахування.
ЧитатиДля план-фактного аналізу виконання бюджетів недостатньо відображення здійснених господарських операцій у підсистемах обліку фактичних даних. Фактичні дані мають бути відображені також у підсистемі "Бюджетування", для них мають бути визначені обов'язкові, а в разі потреби й необов'язкові аналітики бюджетування.
ЧитатиУ пункті 10 статті IV Порядку розрахунку середньої заробітної плати, затвердженого постановою КМУ № 100 від 08.02.1995 зі змінами та доповненнями, сказано, що:<br /> <em>"У випадках підвищення тарифних ставок і посадових окладів на підприємстві, в установі, організації відповідно до актів законодавства, а також за рішеннями, передбаченими в колективних договорах (угодах), як у розрахунковому періоді, так і в періоді, протягом якого за працівником зберігається середній заробіток, заробітна плата, включаючи премії та інші виплати, що враховуються при обчисленні середньої заробітної плати, за проміжок часу до підвищення коригуються на коефіцієнт їх підвищення".</em>
Читати