Яким чином перенести заборгованість контрагента з одного договору на інший?
Для перенесення заборгованості контрагента з одного документа на інший слід використовувати документ "Перезалік-бартер" ("Взаємозалік").
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Для перенесення заборгованості контрагента з одного документа на інший слід використовувати документ "Перезалік-бартер" ("Взаємозалік").
ЧитатиУ цій темі Ви дізнаєтеся, що залежить від вибору валюти, що потрібно зазначати в табличній частині документа "Аванси", яку інформацію дає змогу отримувати документ "Авансовий звіт", а також у яких валютах операція оплати постачальнику відображається в документах
Читатипобачите відмінність у відображенні операцій між "Облік операцій в іноземній валюті" і "Облік операцій із грошовими коштами в національній валюті". Дізнаєтеся різницю у відображенні операцій в іноземній валюті управлінського та оперативного обліку.
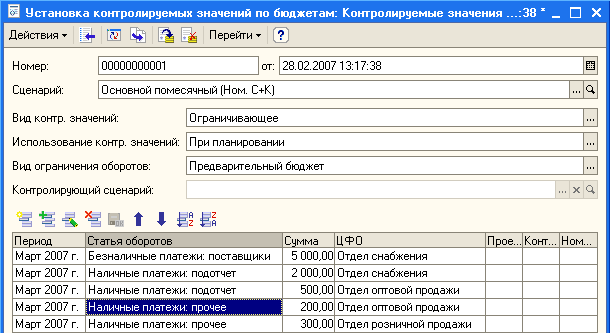
ЧитатиПісля того, як бюджет підприємства сформовано та затверджено керівництвом, його обороти можуть використовуватися для контролю. Установлення контрольованих значень. Використання контрольованих значень
ЧитатиПочаткову накопичену суму за інформаційною карткою контрагента можна внести за допомогою документа "Коригування записів регістрів", заповнивши на вкладці "Регістри накопичення" дані за регістром "Продажі за дисконтними картками".
Читатиу цьому розділі ви дізнаєтеся про завдання оперативного обліку, які завдання дає змогу вирішувати обліковий і плановий шар підсистеми. Зрозумієте, чому підсистема управління грошовими коштами тісно пов'язана з підсистемою взаєморозрахунків і чим різняться операції фактичного оперативного обліку та запланованого руху коштів.Обліковий і плановий шар підсистеми.. Підсистема управління грошовими коштами.. Відмінності між фактичним оперативним обліком і запланованим рухом коштів.
ЧитатиДокумент "Банківська виписка" (меню "Документи" - "Банк").1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиДля платіжних доручень загального фонду необхідно вказувати Договір.
ЧитатиУ зв'язку з набранням чинності розділом III Податкового Кодексу України (далі, ПКУ), кардинально змінюється облік оподатковуваного прибутку: Загальні принципи змін. Використання аналітик податкового обліку. Податкові призначення запасів і витрат. Статті податкових Декларацій. Невикористовувані аналітики податкового обліку. Облік ОЗ. Інвентаризація на 01.04.11. Поліпшення ОЗ. Облік запасів і НЗВ. Облік взаєморозрахунків з контрагентами. Надходження від контрагентів, які не можуть бути визнані в податковому обліку. Надходження за авансами, за якими були нараховані ВР до 01.04.2011. Продаж за авансами, за якими були нараховані ВД до 01.04.2011
ЧитатиПрапорець «Складний облік ПДВ» впливає на спосіб розрахунку податкових зобов’язань з ПДВ за договором.
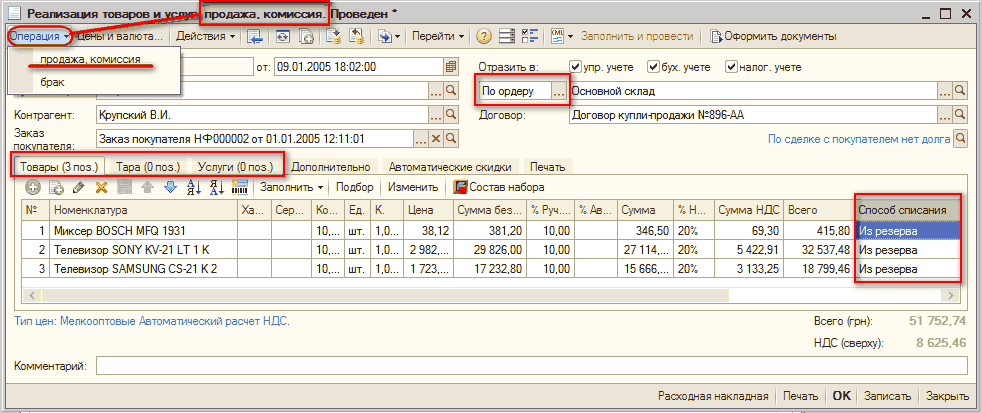
ЧитатиУ цьому тексті розповідається, яким документом здійснюється реєстрація факту реалізації покупцеві товарів, а також передачі товарів на комісію комісіонеру. Дізнаєтеся, що перевіряється під час продажу товару в оперативному режимі. І яка інформація реєструється під час проведення документа.
Читати