дізнаєтеся про те, що містить довідник "Контрагенти", яку інформацію туди треба внести. Ознайомитеся з основними реквізитами довідника, що вони означають і як з ними працювати.Нормативно-довідкова інформація. Контрагенти
Документ "Прибутковий касовий ордер" (меню "Документи" - "Каса") з видом операції "Оплата замовлення покупцем".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
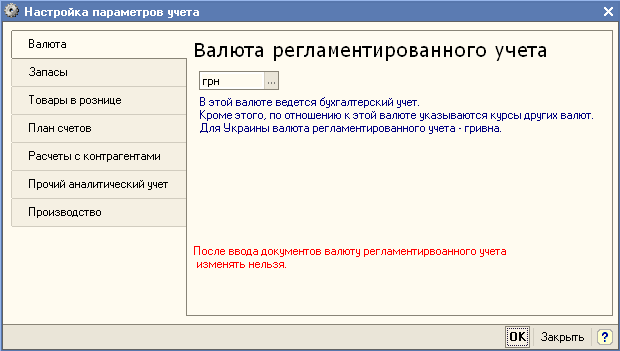
Форма "Налаштування параметрів обліку" викликається з меню "Підприємство" і дозволяє налаштовувати групу констант, що впливають на облік усіх організацій, облік за якими ведеться в базі.Вкладка «Валюти». Вкладка «Запаси». Вкладка «Товари в роздрібній торгівлі». Вкладка «План рахунків». Вкладка «Розрахунки з контрагентами». Вкладка «Інший аналітичний облік». Вкладка «Виробництво»
У цій статті наведено рекомендації щодо введення початкових залишків до інформаційної бази конфігурації <strong>Управління виробничим підприємством для України</strong> для подальшого ведення в ній управлінського, бухгалтерського та податкового обліку. Дані про початкові залишки необхідні для повноцінного функціонування програми й отримання достовірних показників у звітах.Матеріально-виробничі запаси. Матеріальні цінності, що перебувають у власності підприємства. Зворотна тара. Матеріальні цінності, взяті на комісію. Матеріальні цінності, передані на комісію. Матеріальні цінності, передані на комісію за договором субкомісії. Транспортно-заготівельні витрати. Матеріальні цінності, передані в переробку, отримані для переробки. Виробничі витрати. Виробничі витрати. Брак у виробництві. Загальновиробничі та адміністративні витрати. Переробка давальницької сировини. Переробка давальницької сировини на підприємстві. Випуск продукції стороннім переробником. Основні засоби. Параметри основних засобів, які мають бути встановлені під час введення залишків. Введення даних про виробіток основних засобів. Об'єкти будівництва. Нематеріальні активи. Спецодяг і спецоснащення (МШП та малоцінні необоротні активи). Розрахунки з контрагентами. Розрахунки з контрагентами. Розрахунки зі співробітниками. Розрахунки з підзвітними особами. Грошові кошти. Розрахунки за податками та зборами. Інші розділи бухгалтерського обліку. Відстрочені податкові активи та зобов'язання. Введення та коригування початкових залишків на плані рахунків бюджетування
Документ "Розрахунок за моделлю бюджетування" призначений для автоматизованого введення запланованих оборотів за однією або кількома статтями бюджету в межах одного сценарію за один період.Визначення правил розрахунку сум і кількостей оборотів. Формування оборотів для значень аналітик бюджетування. Формування бюджетних транзакцій
Згідно з п. 164.2.11 ПКУ до складу загального місячного (річного) оподатковуваного доходу включається сума надмірно витрачених грошових коштів, отриманих платником ПДФО на відрядження або під звіт і не повернених у встановлені законодавством строки, розмір якої обчислюється відповідно до п. 170.9 ПКУ. У звіті 1-ДФ ці суми повинні бути зазначені з ознакою доходу "118".
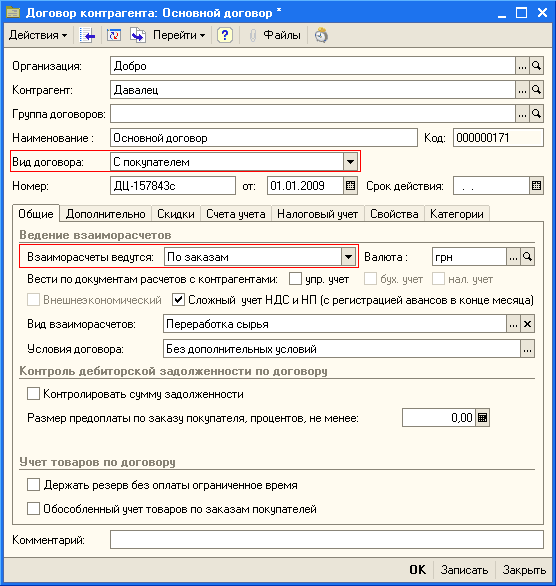
Під «Замовленням» у конфігурації розуміється перший документ у ланцюжку взаєморозрахунків. Наприклад, якщо Ваше підприємство працює за передоплатою, то як замовлення може виступати рахунок-фактура (при відвантаженні) або рахунок постачальника (при оприбуткуванні). Якщо ж використовується схема з відстрочкою платежу або кредитом, тоді як замовлення може виступати прибутковий або видатковий документ. За кожним із замовлень може бути кілька відвантажень і оплат. У розрізі замовлень ведеться облік на рахунках взаєморозрахунків з контрагентами.
У цій статті наведено порядок дій, який дозволяє відобразити випуск продукції із сировини замовника. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.1.Приклад. 1. Отримання давальницької сировини від замовника. 2. Передача давальницької сировини у виробництво. 3. Випуск продукції з давальницької сировини. 4. Передача продукції замовнику, тобто реалізація послуг з переробки
При розрахунку доходу від продажу товару застосовуються різні алгоритми залежно від статусу партії товару — куплений товар, прийнятий на реалізацію, переданий на реалізацію або переданий, раніше прийнятий.
У цьому розділі Ви дізнаєтеся, які види документів належать до основних документів оперативного обліку, за допомогою прикладів зрозумієте принципи та механізми реалізації основних документів.
Поняття про прикладне рішення "1С:Бухгалтерія 8 для України". Загальносистемні механізми та принципи. Облік запасів: концепція підсистеми обліку запасів. Облік взаєморозрахунків з контрагентами. Облік грошових коштів і розрахунків з підзвітними особами. Концепція підсистеми. Облік ПДВ. Концепція підсистеми. Бухгалтерський і податковий облік доходів, витрат і прибутку. Кадровий облік і розрахунок заробітної плати: концепція підсистеми. Облік необоротних активів і малоцінних активів: концепція підсистеми.