Тема публікацій

Контрагент

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Яким чином у конфігурації відобразити взаєморозрахунки з приватними підприємцями (СПДФО), щоб ця інформація відобразилася в регламентованому звіті 1ДФ?

Для того щоб до форми 1ДФ потрапляли дані щодо взаєморозрахунків з СПДФО, слід сформувати документ "Відображення взаєморозрахунків з контрагентами в 1ДФ", який призначений для реєстрації доходів, що не належать до заробітної плати.

Читати
Матеріал

Як визначити, за які групи товарів отримано оплату?

Розглядається методика аналізу продажів товарів з точки зору отриманих оплат, включно з передоплатами. Умови, необхідні для роботи методики. Способи ведення взаєморозрахунків "За замовленнями" та "За рахунками". Особливості ведення взаєморозрахунків. Додавання нової властивості документів. Зазначення групи товарів у документі. Отримання та розподіл оплати. Аналіз оплат у розрізі груп товарів. Спосіб ведення взаєморозрахунків "За договором у цілому". Особливості ведення взаєморозрахунків. Прив'язка договору до групи товарів. Отримання та розподіл оплати. Аналіз оплат у розрізі груп товарів.

Читати
Матеріал

Оформлення додаткових витрат до моменту надходження товарів

У цьому розділі розглядається методика оформлення додаткових витрат до моменту оформлення документа <strong>Надходження товарів і послуг</strong>. Приклади, наведені в цьому розділі, моделювалися з використанням конфігурації<strong> Управління торгівлею для України</strong>, реліз 2.<span lang="en-us">3</span>.<span lang="en-us">2</span>.<span lang="en-us">6</span>.Оформлення додаткових витрат до моменту надходження товарів

Читати
Матеріал

Двосторонній залік заборгованостей

Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).Приклад 1. Приклад 2

Читати
Матеріал

Оприбуткування бланків суворої звітності, придбаних через підзвітну особу

У цій статті буде розглянуто механізм відображення надходження бланків суворої звітності, придбаних через підзвітну особу. Приклад виконано з використанням конфігурації "Бухгалтерія для України", версія 1.2.3. Ця методика може бути використана в конфігураціях "Управління торговельним підприємством для України" та "Управління виробничим підприємством для України" (редакція 1.2).

Читати
Матеріал

Методика відображення операцій придбання запасів у постачальників-неплатників ПДВ

У статті буде описано методику відображення операцій придбання запасів у постачальників постачальника- неплатника ПДВ (наприклад, у СПДФО, які працюють на Єдиному податку).

Читати
Матеріал

Методика використання шаблонів призначень платежу в документі "Платіжне доручення"

У типових українських конфігураціях реалізована можливість налаштування шаблону для формування поля "Призначення платежу" документа "Платіжне доручення". Ця можливість дозволяє користувачеві будь-якої версії програми самостійно налаштовувати параметри формування згаданого поля в платіжному дорученні, не чекаючи виходу чергового релізу та не вдаючись до послуг фахівців. Для чого використовувати шаблони призначень платежу. Довідник «Призначення платежів». Документ «Платіжне доручення»

Читати
Матеріал

Відображення операцій за договором поруки у боржника

Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Закупівля товарів у постачальника. 2. Перенесення заборгованості на поручителя. 3. Оплата первісної заборгованості поручителю. 4. Аналіз стану взаєморозрахунків з контрагентами

Читати
Матеріал

Оформлення передачі товару між власними фірмами за фінансовим обліком

Під час роботи торговельних підприємств часто виникає ситуація, коли товар закуповується на ім'я однієї фірми, а продавати його необхідно від імені іншої фірми. Якщо в Типовій конфігурації "Торгівля +Склад для України" ведеться лише управлінський облік, то ця операція цілком допустима і не потребує жодних додаткових дій, оскільки управлінський облік ведеться консолідовано за всіма фірмами підприємства.

Читати
Матеріал

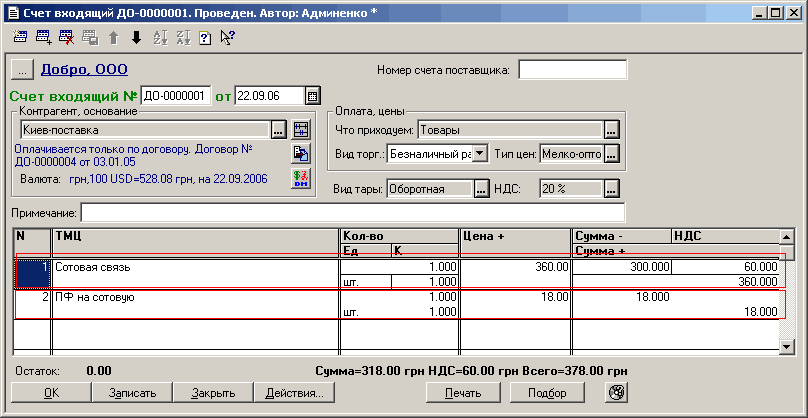
Методика відображення надходження послуг за різними ставками ПДВ

У зв'язку з тим, що останнім часом дуже популярною стала операція відображення оплати послуг мобільного зв'язку, які, окрім ПДВ, обкладаються також і пенсійним фондом, розглянемо методику відображення цієї операції в типовій конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Картки для України".Надходження послуг виконується на умовах передоплати. Надходження послуг виконується на умовах подальшої оплати.

Читати
Записатися телефоном