Збір технологічної інформації про роботу DB2
Для аналізу проблем роботи DB2, як правило, потрібна додаткова інформація.Короткий зміст:. Розділи. db2support.zip. CLI trace. DB2 trace. Обмін даними
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Для аналізу проблем роботи DB2, як правило, потрібна додаткова інформація.Короткий зміст:. Розділи. db2support.zip. CLI trace. DB2 trace. Обмін даними
ЧитатиНаведена методика моделювалася в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиДля відображення в типових конфігураціях валютних операцій необхідні актуальні відомості про курси валют. У межах цієї статті буде описано механізм завантаження курсів валют. Приклади, наведені у статті, моделювалися на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена у статті, актуальна також для конфігурацій «Комплексний облік для бюджетних установ України» (редакція 1.0) і «Зарплата і кадри для бюджетних установ України» (редакція 1.0).
Читати- Рядок, що визначає тип обладнання, має одне зі значень: “СканерШтрихкода“, “СчитывательМагнитныхКарт“, “ФискальныйРегистратор“, “ПринтерЧеков“, “ПринтерЭтикеток“, “ДисплейПокупателя“, “ТерминалСбораДанных“, “ЭквайринговыйТерминал“, “ЭлектронныеВесы“, “ВесыСПечатьюЭтикеток“.<br />КЛЮЧОВІ СЛОВА: - Версія вимог – версія поточного документа (Версії 1.00 відповідає число 1000. Версії 1.2 відповідає число 1002. Поточній версії 1.<span lang="en-us">5</span> відповідає число 100<span lang="en-us">5</span>).4.3. Використання драйвера, попередньо встановленого на локальному комп’ютері. Підключення програмно-апаратних POS-систем у режимі "OFFLINE" за допомогою файлового обміну. Підключення програмно-апаратних комплексів за допомогою Веб-сервісу обладнання
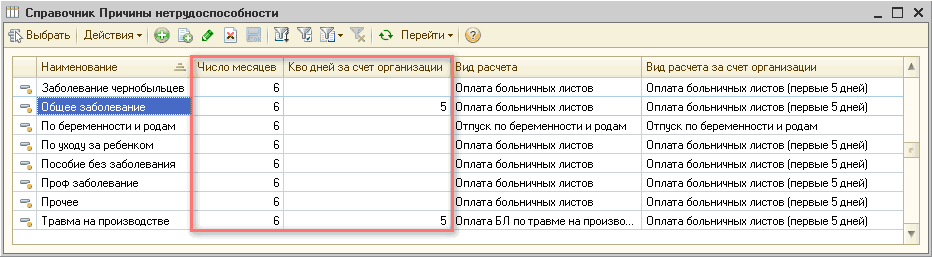
ЧитатиУ типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ
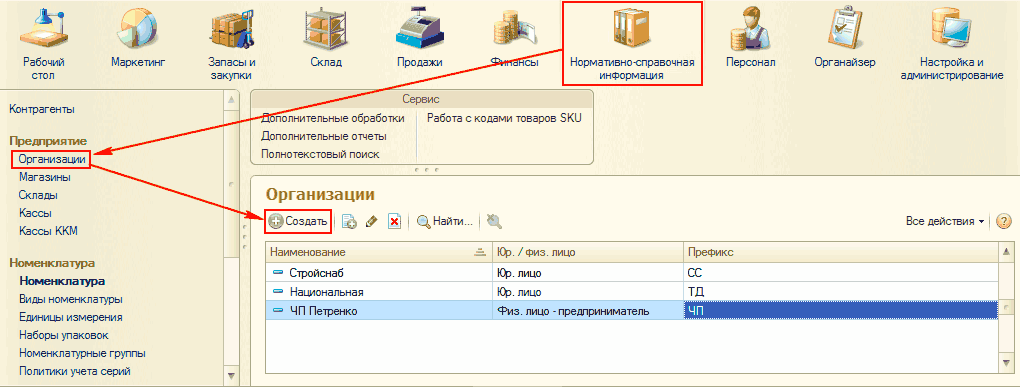
ЧитатиУ цій статті описано найбільш затребувані помічники введення інформації, реалізовані в типових конфігураціях «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3 і «Управління торгівлею для України», редакція 2.3. У статті описується порядок дій та наводяться ілюстрації на прикладі типової конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="startovyy-pomoshchnik"></a><h2>Стартовий помічник</h2>
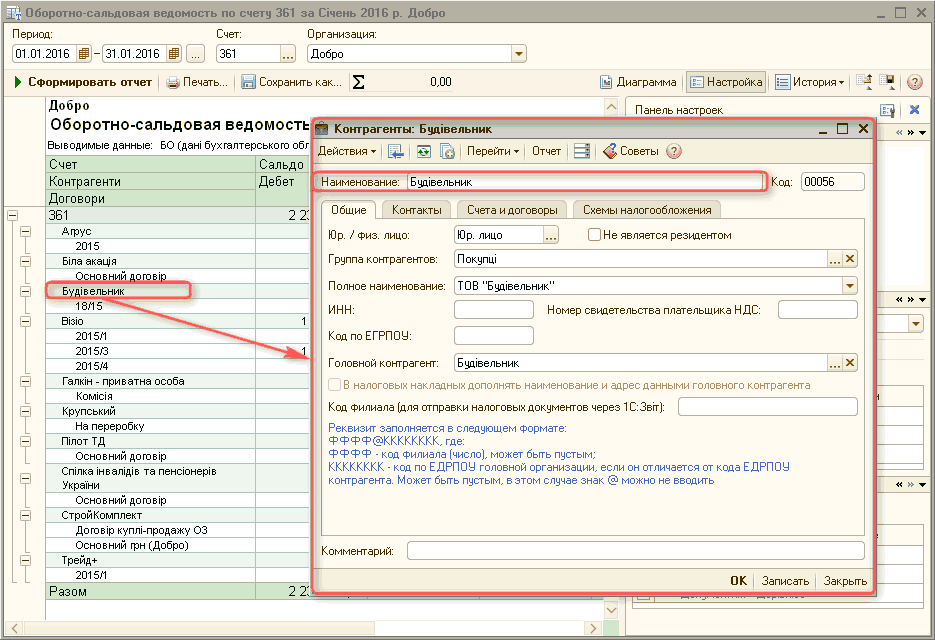
ЧитатиПриклади, наведені у статті, моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Стаття актуальна також для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3) і «Управління торгівлею для України» (редакція 2.3).
ЧитатиПриклади, наведені у статті, моделювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Ця методика також актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
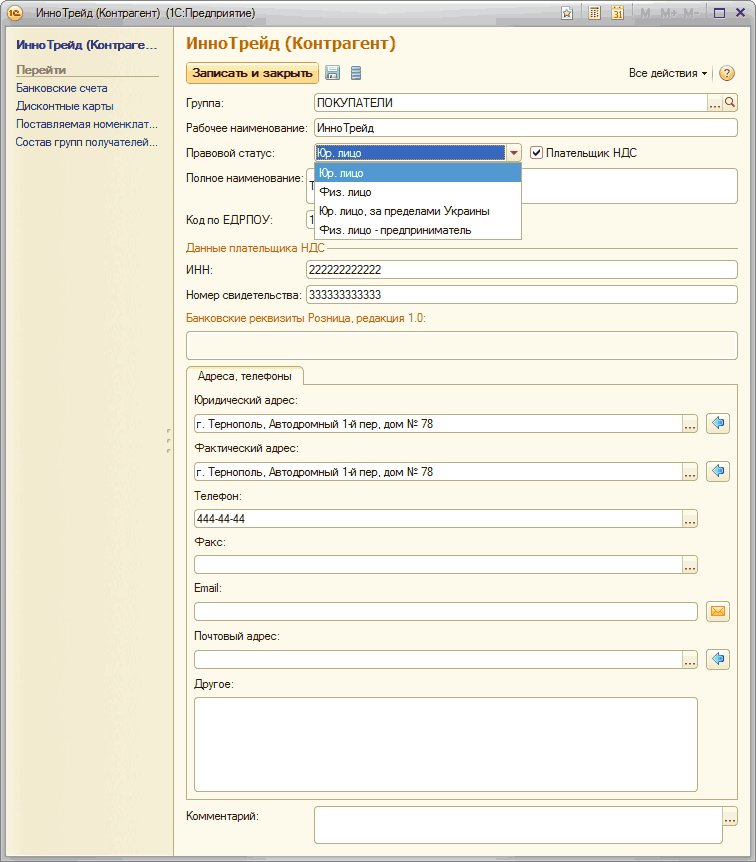
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Управління торгівлею для України» (редакція 3.0, не нижче релізу 3.0.11). <a name="obshchee-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиМетодика, наведена у статті, моделювалася в конфігурації «Роздрібна торгівля для України» (редакція 2.0).
ЧитатиМетодика, наведена у статті, моделювалася в конфігурації «Роздрібна торгівля для України» (редакція 2.0).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Управління торговим підприємством для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади і середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Дані висновки зроблені на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«і» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
Читати