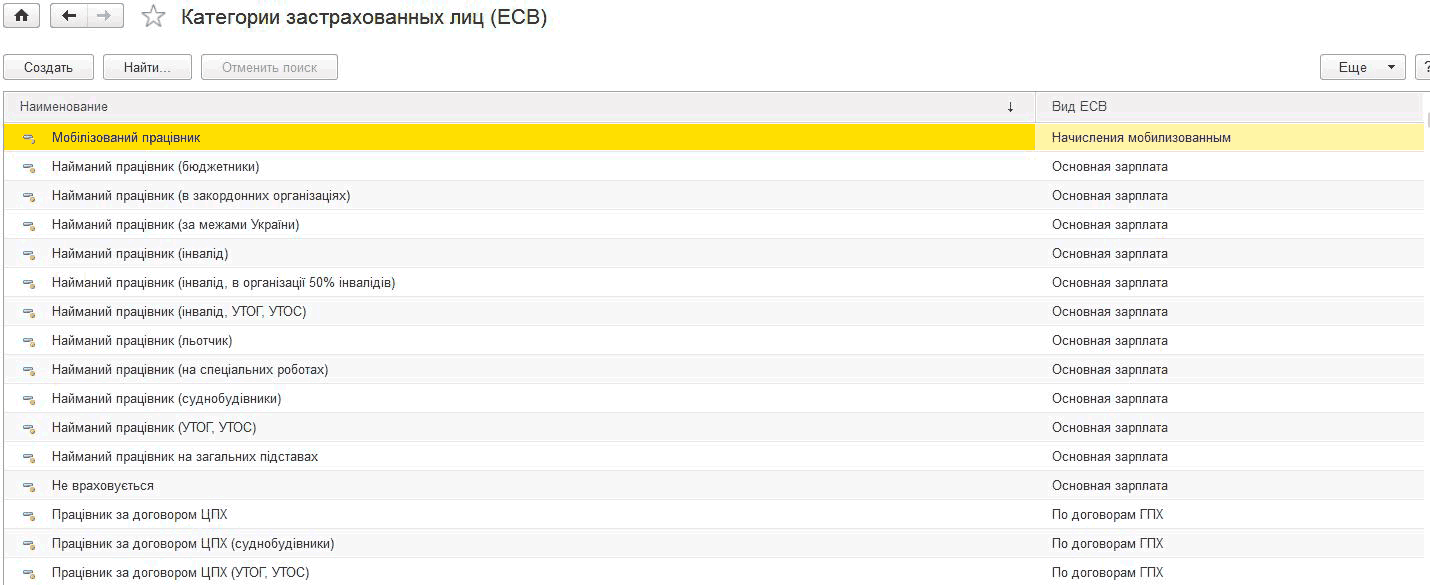
Причини, через які з оплати мобілізованим працівникам слід утримати податки і збори, можуть бути різні, наприклад, не отримано з бюджету компенсацію або працівник мобілізований більше одного року.
Додаткові нарахування можуть вноситися як документом "Нарахування зарплати працівникам організацій" (наприклад, оплата нічних годин), так і іншими документами (наприклад, оплата надурочних годин і оплата роботи у святкові та вихідні дні). Для того щоб додаткові нарахування, введені іншими документами, враховувалися під час виплати авансу за першу половину місяця (у документі "Зарплата до виплати організацій" з видом виплати "Аванс (за попереднім розрахунком)"), для них у реєстрі відомостей "Нарахування для попереднього розрахунку" слід установити ознаку "Використовувати з реєстрів".
Метод розрахунку "Не виконувати нарахування" в довіднику "Групи зносу" призначений для того, щоб не розраховувався знос для видів необоротних активів, зазначених у полі "Застосовувати для НА". Ознака "Не використовувати в обліку" призначена для приховування неактуальних груп зносу в списку для вибору в документах.
Оплатити години відсутності працівника за середнім заробітком можна за допомогою документа "Оплата за середнім заробітком", де в розділі "Відхилення" встановити прапорець "Внутрішньозмінне". У полі "Вид оплати" вибрати або визначене нарахування "Оплата погодинного простою (за середнім)", яке призначене для оплати за середнім внутрішньозмінних простоїв, або за аналогією створити нове нарахування з такими параметрами:
Облік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
Перерахунок ПДФО в конфігураціях "Зарплата і кадри для бюджетних установ України", редакція 1.0 та "Комплексний облік для бюджетних установ України", редакція 1.0 реалізовано двома способами:
Оформлення документів щодо співробітника, який працює на підприємстві за основним місцем роботи, але був звільнений як співробітник за внутрішнім сумісництвом, залежить від порядку оформлення документа звільнення.
Наведені у статті приклади відтворювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
Надання відпустки для догляду за дитиною оформлюється документом "Відпустка для догляду за дитиною". Докладніше описано в статті "Порядок відображення відпусток для догляду за дитиною до 3-х років".
При нарахуванні заробітної плати в документі "Нарахування зарплати працівникам організацій" буде додано два записи: нарахування погодинної оплати і додаткове нарахування за відрядною оплатою.
Для обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ