Тема публікацій

Нарахування

Статті та довідкові матеріали за цією темою.

285 публікацій
Матеріал

Особливості обліку ЄСВ

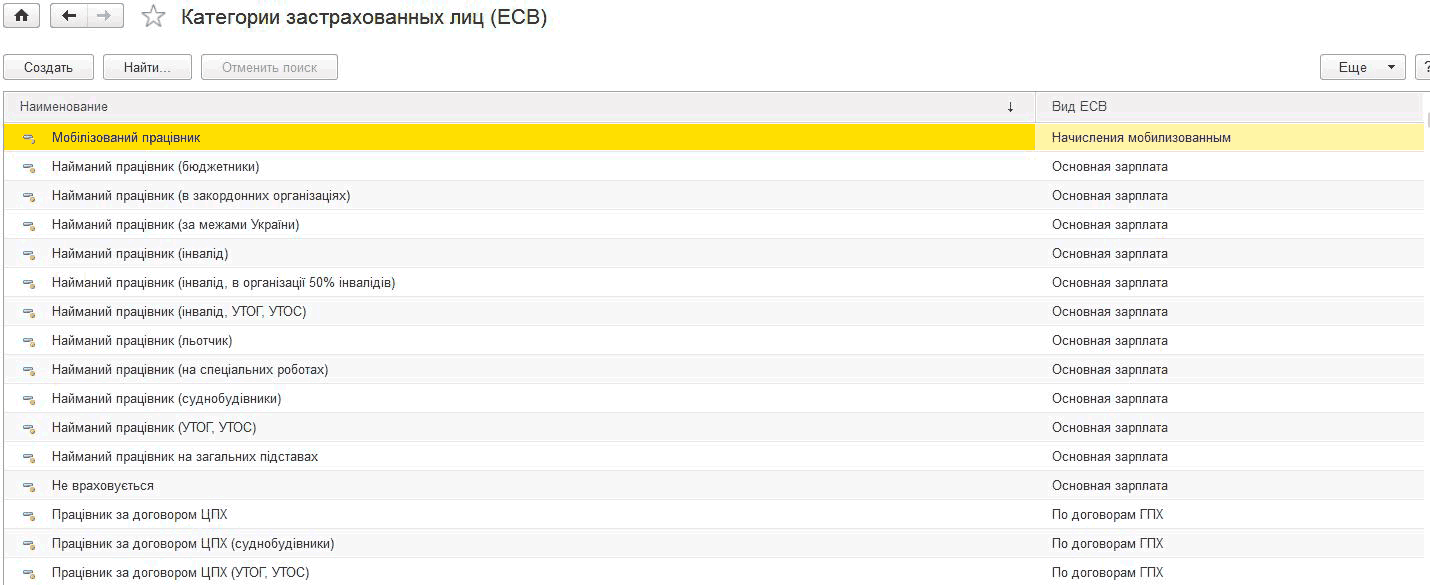
Для обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ

Читати
Матеріал

У документі "Нарахування зарплати працівникам організацій" на закладках "Внески" і "Внески ФОП" є колонки "База", "База (з обмеженням)". Якими даними вони заповнюються?

У процесі розрахунку сум внесків у документі "Нарахування зарплати працівникам організацій" у табличній частині закладок "Внески" і "Внески ФОП" розраховуються величини "База" і "База (з обмеженням)", які мають такі значення:

Читати
Матеріал

Акцизний податок з роздрібних продажів

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchee-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Як прийняти працівника на півставки?

Прийняття на роботу співробітника оформлюється за допомогою документа "Прийом на роботу в організацію". Докладніше описано в підрозділі "Прийом на роботу" довідника "Праця та заробітна плата".

Читати
Матеріал

Порядок застосування знижувального коефіцієнта при розрахунку ЄСВ на ФОП

У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. та Законом № 219-VIII від 02.03.15 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

На нашому підприємстві директор є засновником і отримує як заробітну плату (код доходу 101), так і дивіденди (код доходу 109). Чому під час нарахування заробітної плати базова пільга застосовується до кожного нарахування, а не до сукупного доходу?

Щоб нарахування належало до сукупного доходу, для виду розрахунку в полі "Вид доходу ПДФО" (вкладка "Облік") має бути встановлений вид доходу з увімкненим прапорцем "Віднімати ПСП та внески".

Читати
Матеріал

Приклади обліку військового збору

У поданому матеріалі розглядаються приклади, які наведені на вкладці Довідка розділів Порядок обчислення та сплати і Облік та звітність.Приклад 1. Приклад 2. Приклад 3. Приклад 4

Читати
Матеріал

Приклади розрахунку, виплати та обліку допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком або профзахворюванням

У представленому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Розрахунок, виплата та облік допомоги по тимчасовій втраті працездатності у зв'язку з нещасним випадком або профзахворюванням.Приклад

Читати
Матеріал

Що робити, якщо загальна сума нарахувань ЄСВ на ФОП по організації відрізняється від суми нарахувань на ФОП, розрахованої окремо по працівниках?

Під час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.

Читати
Записатися телефоном