Тема публікацій

Облік

Статті та довідкові матеріали за цією темою.

Матеріал

Порівняння способів обліку товарів у роздрібній торгівлі

У конфігурації «Управління торговельним підприємством для України», редакція 1.2 підтримується три способи ведення обліку роздрібної торгівлі. Ці способи відрізняються як методикою обліку товарів, так і порядком відображення операцій, складом і кількістю документів, що реєструються в конфігурації. У цій статті наведено порівняння різних методик ведення обліку роздрібної торгівлі.

Читати
Матеріал

Відмінність дат операцій в українському та міжнародному обліку

В окремих випадках можливе визнання здійснення тієї чи іншої господарської операції у різні моменти часу в українському та міжнародному обліку. Це може бути наслідком, наприклад, принципу пріоритету економічного змісту перед юридичною формою, який є одним з основоположних принципів підготовки фінансової звітності за міжнародними стандартами (в українському ж обліку реально дотримується не завжди — часто саме юридична форма визначає бухгалтерську класифікацію господарських операцій).Приклад розбіжності дат: операція з реалізації. Що ми отримаємо в програмі?. Що і як необхідно скоригувати?. Коли потрібно щось коригувати, окрім бухгалтерських записів (проводок)?

Читати
Матеріал

Як оприбуткувати товар, якщо постачальник вказує ціну з точністю до 3-6 знаків, і як потім цей товар буде списано (чи не залишиться на рахунку сума без кількості)?

У прибуткових/видаткових документах ціна використовується лише як розрахункова величина сум надходження/відвантаження. Водночас у документах залишено можливість коригування суми без ПДВ і ПДВ.

Читати
Матеріал

Фінансовий результат

Визначення фінансового результату діяльності підприємства в типовій конфігурації автоматизовано та здійснюється шляхом закриття (згортання) доходів і витрат. Для узагальнення інформації про фінансові результати використовується рахунок 79. Аналітичний облік на цьому рахунку не ведеться, а для класифікації фінансових результатів згідно з НП(С)БО-15 використовуються субрахунки рахунку 79:

Читати
Матеріал

Договори контрагентів

у цій темі Ви дізнаєтеся, з яких реквізитів складаються документи "Договори контрагента", "Умови за договорами взаєморозрахунків", "Виконання умов за договорами контрагентів". Також ви навчитеся правильно вести взаєморозрахунки за угодами. Реквізити довідника «Договори контрагентів». Види договорів та їх особливості. Валюта. Прапорець "Зовнішньоекономічний". Прапорець "Реалізація на експорт". Вид взаєморозрахунків. Умови договору. Облік товарів. Вкладка "Додатково". Тип цін. Спосіб розрахунку. Вкладка "Умови договору". Вкладка "Знижки". Вкладка "Податковий облік". Вкладка "Друк". Деталізація взаєморозрахунків. За договором. Ведення взаєморозрахунків за угодами. Ведення за документами взаєморозрахунків з контрагентами. Контроль дебіторської заборгованості. Організація обліку внутрішніх взаєморозрахунків

Читати
Матеріал

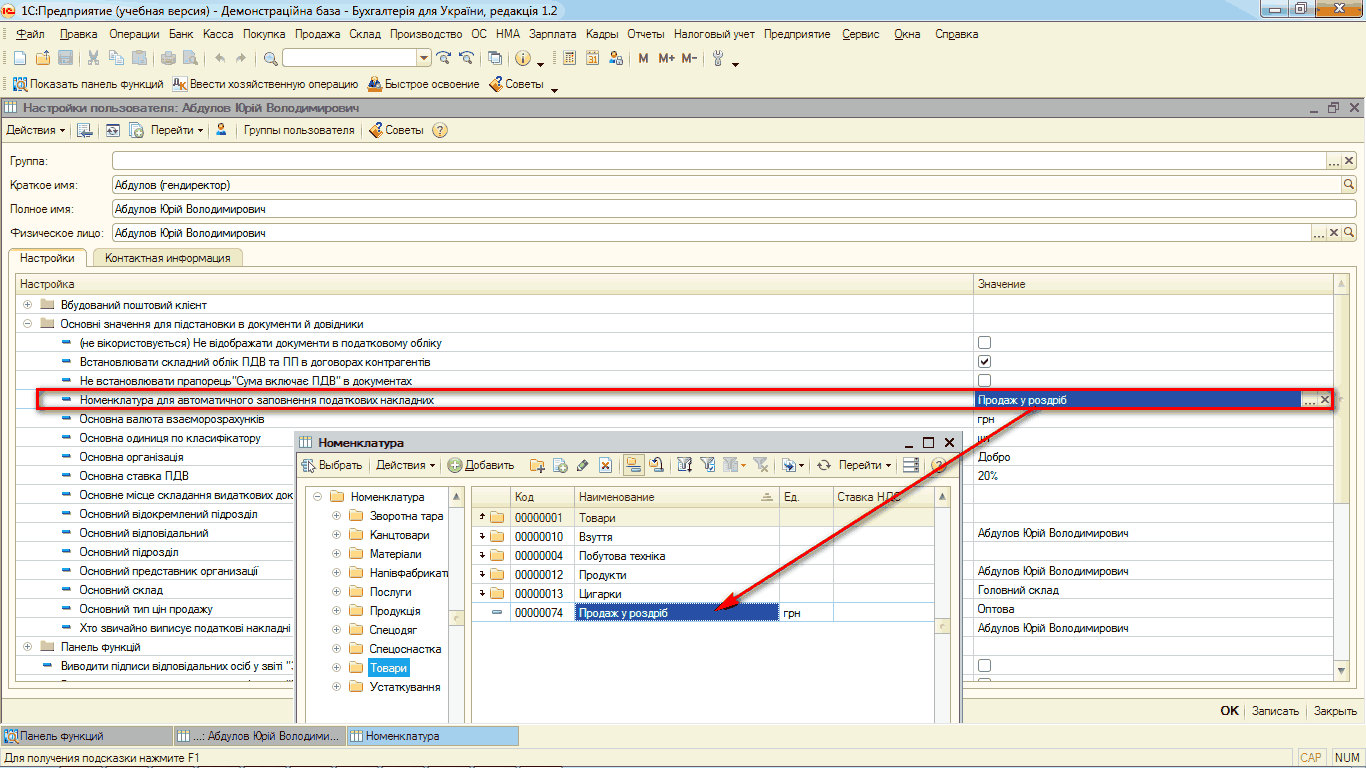
Виписка податкової накладної покупцям

У цій темі розглядаються способи виписки податкових накладних, редагування, форми, деякі типові конфігурації виписки накладних. Також налаштування автоматизації виписки ПН та основні дані обробки.Додатки до податкової накладної. Автоматизоване формування податкових документів. Важливо!!!. Формування податкових накладних за роздрібними продажами

Читати
Матеріал

Алгоритм розрахунку сум валових доходів при реалізації основних засобів

Реалізація необоротних активів оформляється за допомогою документа "Ліквідація необ. активів" у режимі "Реалізація". При проведенні документа дані для відображення факту реалізації за податковим обліком розраховуються таким чином.

Читати
Матеріал

Регістри накопичення товарного обліку.

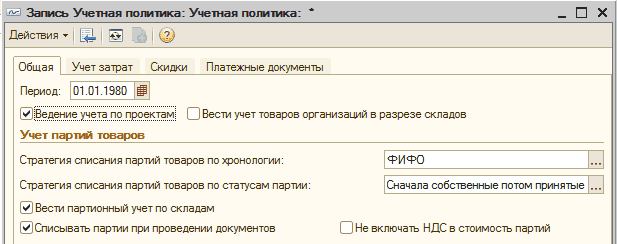
у цьому розділі ви дізнаєтеся про валюту собівартості ТМЦ, налаштування партійного обліку, стратегії "За хронологією" і "За статусами партій".Валюта собівартості ТМЦ. Налаштування партійного обліку. Стратегія «За хронологією». Стратегія «За статусами партій». Параметр «Вести партійний облік за складами»

Читати
Записатися телефоном