Тема публікацій

Облік

Статті та довідкові матеріали за цією темою.

Матеріал

Переміщення ОЗ

Для відображення переміщень основних засобів між підрозділами та/або між матеріально відповідальними особами використовується документ "Переміщення ОЗ". У документі зазначаються лише новий підрозділ і МВО, куди переміщується об'єкт. Для заповнення реквізиту "Подія" відкривається список подій, у яких вид події дорівнює "Внутрішнє переміщення".

Читати
Матеріал

Звітність підсистеми взаєморозрахунків з контрагентами

У цій темі описується, як використовувати синтетичні й аналітичні дані для формування стандартних звітів, за допомогою яких ми можемо отримати дані щодо залишків і оборотів рахунків, субконто та проводок у різних розрізах для бухгалтерського й податкового обліку.

Читати
Матеріал

Аналітичний облік грошових коштів

Довідник "Рахунки нашої фірми" містить списки всіх розрахункових рахунків і кас. Його можна відкрити з меню "Довідники" або з картки фірми.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Облік взаєморозрахунків з підзвітними особами

у цій статті Ви дізнаєтеся, чим відрізняється цей підхід від того, який використовується в обліку взаєморозрахунків з контрагентами, який документ виступає як розрахунковий документ, за яким утворюється заборгованість, і як використовується залишковий регістр накопичення "Взаєморозрахунки з підзвітними особами".Концепція підсистеми. Розрахунковий документ. Взаєморозрахунки з підзвітними особами

Читати
Матеріал

Облік у розрізі статей податкових декларацій

Облік господарських операцій для цілей обліку податку на прибуток ведеться в розрізі статей податкових декларацій. Список статей ведеться в службовому довіднику "Статті податкових декларацій" (див. Рис. 7.5). Його структура відповідає реальному списку статей "Декларації про прибуток". Наявні податкові статті використовуються в алгоритмах заповнення податкових декларацій та інших регламентованих звітах. Тому ручне додавання нових статей є недоцільним.Важливо!!!

Читати
Матеріал

План рахунків

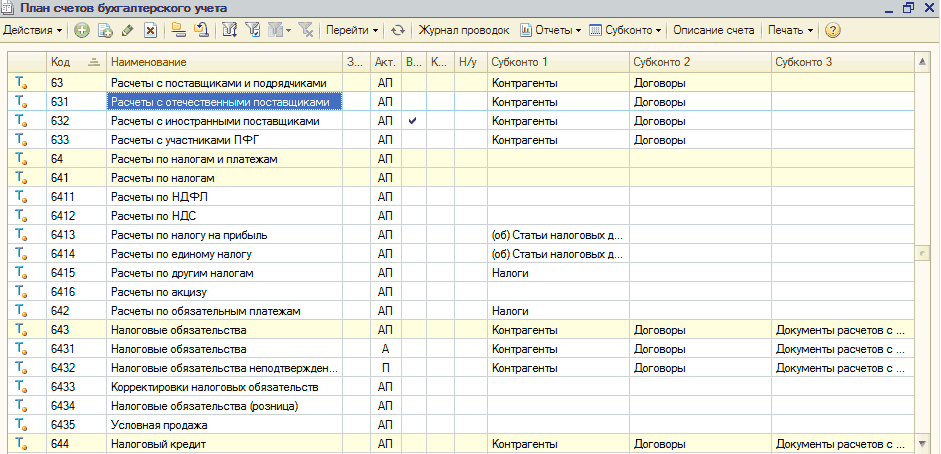
План рахунків виступає угрупованням рахунків бухгалтерського обліку. Додавати рахунки до плану рахунків не дозволяється, але можна за потреби додавати субрахунки або позабалансові рахунки бухгалтерського обліку. Структура плану рахунків і наперед визначені рахунки вносяться в режимі конфігурування. Для кожного плану рахунків може бути організована довільна ієрархія субрахунків. Загальна довжина коду не може перевищувати 50 символів, при цьому в нумерації рахунків може застосовуватися довільна комбінація цифр і букв. Але якщо подивитися з іншого боку, то число субрахунків у рахунку не може бути більше 24 (1 символ рахунку, 24 символи субрахунків і 24 роздільники субрахунків, разом 50 символів)

Читати
Матеріал

Загальні принципи та механізми обліку запасів

Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів. Такий спосіб дає зручності:Реєстрація операцій документами. Вплив дати актуальності обліку. Вплив облікових налаштувань системи. Важливо!!!

Читати
Матеріал

Методика організації обліку взаєморозрахунків за кількома видами діяльності

Розглянемо на прикладі методику організації обліку взаєморозрахунків з контрагентами за умови, що фірма веде кілька видів діяльності й взаєморозрахунки за контрагентами необхідно обліковувати за кожним видом діяльності окремо.

Читати
Матеріал

Зміна набору ділянок обліку в "Комплексній конфігурації для України"

Якщо в процесі роботи з Комплексною конфігурацією виникла потреба у веденні обліку за напрямом, раніше не задіяним у конфігурації, то для виконання цієї операції потрібно скористатися "Помічником зміни набору ділянок обліку".

Читати
Матеріал

Облік операцій за розрахунковим рахунком

У бухгалтерії підприємства всі операції за розрахунковим рахунком відображені у виписках, що надаються банком за ті дні, у які відбувалися рухи за розрахунковим рахунком - надходження або списання. Самі банківські виписки не містять повної інформації, достатньої для відображення рухів за розрахунковим рахунком у бухгалтерському обліку.

Читати
Матеріал

Практичне завдання для самоперевірки: облік грошових коштів і розрахунків з підзвітними особами

Доступ: Підприємство - Введення початкових залишківВправа №1. Введення залишків грошових коштів. Вправа №2. Отримання оплати від покупця. Вправа №3. Оплата постачальнику. Вправа №4. Робота з банківськими виписками. Вправа №5.Рух готівкових грошових коштів

Читати
Записатися телефоном