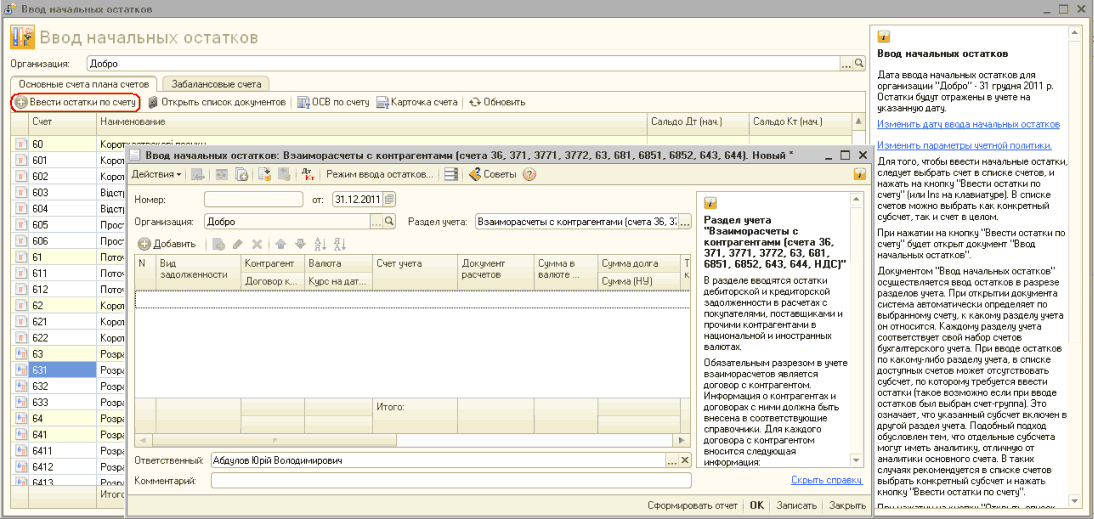
У цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.
У разі використання конфігурації з увімкненою ділянкою "Зарплата + кадри" інформація про залишки взаєморозрахунків із заробітної плати вводиться так само, як і в конфігурації "Зарплата + кадри для України". Докладніше...
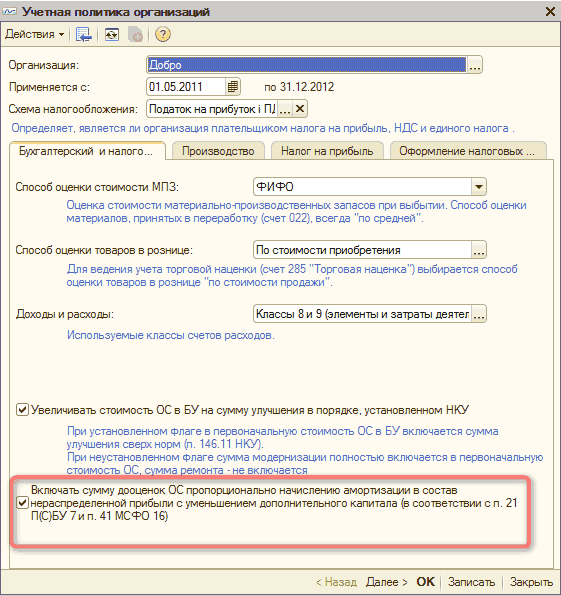
У статті описано порядок амортизації з одночасним списанням додаткового капіталу в конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговим підприємством для України", редакція 1.2. та "Управління виробничим підприємством для України", редакція 1.3.
Параметри нарахування амортизації заповнюються для кожного елемента необоротних активів окремо, незалежно від кількості однакових (з однаковими параметрами (способами) нарахування амортизації) об'єктів.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Компетенції — невід'ємне поняття в управлінні персоналом, хоча слово "компетенції" радше нове, ніж звичне. Щоразу, коли менеджер ставить собі запитання "А який працівник мені потрібен?", йому доводиться мати справу з ключовими характеристиками особистості, що дають змогу досягати успіху на конкретній посаді. Навіщо потрібні компетенції? Наскільки компаніям потрібні компетенції? Управління компетенціями. Управління компетенціями в типових конфігураціях
Цю інформацію можна отримати за допомогою звітів "Інвентарна книга ОЗ" і "Відомість амортизації ОЗ за період (бухгалтерський облік) ". Додатково в конфігурації "Бухгалтерія для України" і конфігурації "Управління торговельним підприємством для України" можна скористатися звітом "Відомості про ОЗ".
У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
Одна й та сама людина може працювати одночасно в кількох організаціях і на підприємстві, також може попрацювати деякий час і звільнитися, і може бути повторно прийнята на роботу. Для опису об'єктів, з якими укладаються ті чи інші трудові відносини, у конфігурації використовуються терміни: фізична особа, співробітник, працівник.Фізичні особи. Співробітники. Посади. Списки нарахувань та утримань
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
У цій темі йдеться про документ "Комплектація номенклатури" та про те, які дії включає процес комплектації і розукомплектації. Ви дізнаєтеся, яка інформація реєструється під час проведення документа за операцією формування комплекту.Комплектація