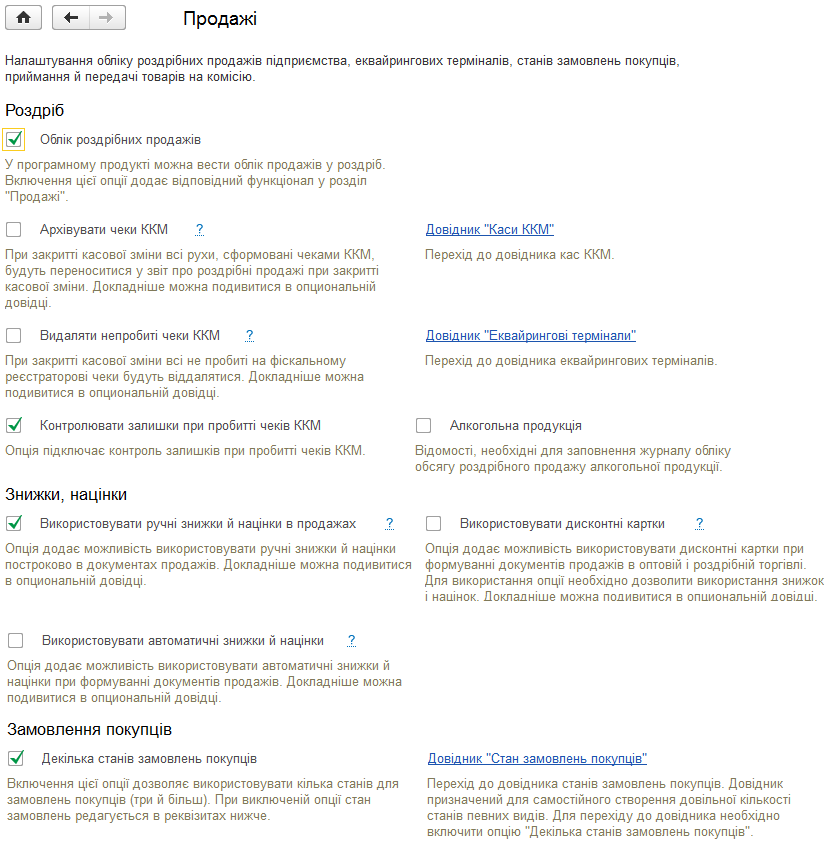
Розділ налаштувань «Продажі»
Описано налаштування розділу «Продажі»: роздрібний облік, каси ККМ, еквайрингові термінали, стани замовлень покупців і оформлення податкових документів.. Роздріб. Замовлення покупців. Оформлення податкового обліку
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано налаштування розділу «Продажі»: роздрібний облік, каси ККМ, еквайрингові термінали, стани замовлень покупців і оформлення податкових документів.. Роздріб. Замовлення покупців. Оформлення податкового обліку
ЧитатиОписано налаштування розділу «Компанія»: організації, рахунки, відповідальні особи, співробітники, підрозділи, напрямки діяльності та ресурси підприємства. Розглянуто доступні параметри обліку й пов’язані довідники.. Організації. Розрахункові рахунки організації. Відповідальні особи. Посади. Співробітники. Фізичні особи. Підрозділи. Напрямки діяльності. План рахунків. Ресурси підприємства. Інше
ЧитатиОписано функціональні можливості «1С:Управління невеликою фірмою для України»: продажі, закупівлі, виробництво, кошти, зарплату, облік майна, управлінську аналітику та показники діяльності.. Вступ. Продажі. Продажі в роздріб. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Компанія
Читати<b><i>Трансфертне ціноутворення</i></b> – це система визначення звичайної ціни товарів та/або результатів робіт (послуг) в операціях, визнаних відповідно до ст.39 ПКУ контрольованими (пп.14.1.251<sup>1</sup> ст.14 ПКУ).Загальні положення. Контрольовані операції та пов’язані особи. Методи визначення цін у контрольованих операціях. Коригування цін і податкових зобов’язань. Звітність у сфері трансфертного ціноутворення. Відповідальність
ЧитатиЗвітність, пов’язану із застосуванням РРО, подають суб’єкти господарювання, які застосовують РРО або використовують розрахункові книжки під час здійснення розрахунків у сфері торгівлі, громадського харчування та послуг. Загальні положення. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
Читати<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ЧитатиУ <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
ЧитатиПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
ЧитатиВідповідно до п. 4 частини другої ст. 6 Закону № 2464 <b><i>платники ЄСВ (у т. ч. й роботодавці — юридичні особи) зобов’язані подавати звітність</i></b> до органу ДФСУ за основним місцем обліку. Загальні положення. Строки подання звітності. Порядок подання звітності. Склад звітності та порядок її складання. Титульний аркуш Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документи
ЧитатиРозміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
ЧитатиВизначення терміна <b><i>сумнівна заборгованість</i></b> відсутнє в ПКУ. Підпункт 14.1.84 ст.14 ПКУ дозволяє використовувати терміни для цілей розділу III Податок на прибуток підприємств цього Кодексу у значеннях, визначених <i>Законом України "Про бухгалтерський облік та фінансову звітність в Україні" і національними та міжнародними положеннями (стандартами) фінансової звітності, національними положеннями (стандартами) бухгалтерського обліку</i>.Загальні положення. Сумнівна заборгованість. Безнадійна заборгованість
ЧитатиПрапорець "Роздільні операції закупівель і продажів для упр. та регл. обліку" використовується, якщо існує потреба відображати операції лише в управлінському обліку.
Читати