Реалізація необоротних активів оформляється за допомогою документа "Ліквідація необ. активів" у режимі "Реалізація". При проведенні документа дані для відображення факту реалізації за податковим обліком розраховуються таким чином.
у цьому розділі ви дізнаєтеся про валюту собівартості ТМЦ, налаштування партійного обліку, стратегії "За хронологією" і "За статусами партій".Валюта собівартості ТМЦ. Налаштування партійного обліку. Стратегія «За хронологією». Стратегія «За статусами партій». Параметр «Вести партійний облік за складами»
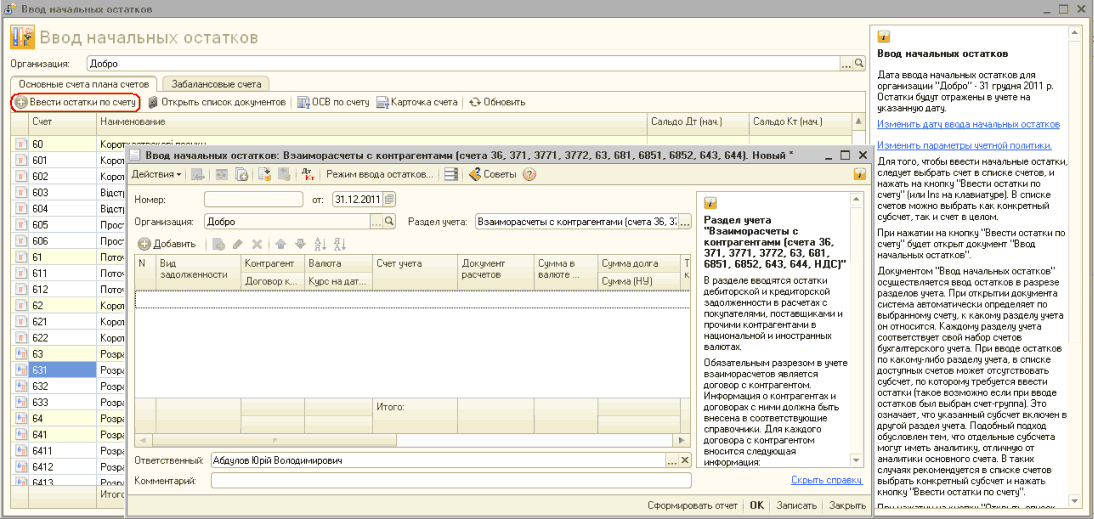
У цій статті буде надано рекомендації щодо введення залишків за взаєморозрахунками з контрагентами. У межах цієї статті ми розглянемо ті особливості, які стосуються бухгалтерського та податкового обліку взаєморозрахунків і впливають на правильність формування проводок.
Під час розрахунку курсових різниць за заборгованостями у валюті в конфігурації згідно з п.7.3.3 закону про прибуток під датою виникнення заборгованості розуміється або первісна дата виникнення заборгованості, або початок кварталу, у разі якщо заборгованість виникла в минулому періоді.
У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
У цій темі йдеться про документ "Комплектація номенклатури" та про те, які дії включає процес комплектації і розукомплектації. Ви дізнаєтеся, яка інформація реєструється під час проведення документа за операцією формування комплекту.Комплектація
Для розрахунку заробітної плати за відрядним нарядом у типових українських конфігураціях слід скористатися документом "Відрядний наряд". Документ вводиться на кожного працівника окремо та визначає обсяг виконаних робіт (кількість і суму). У табличній частині документа зазначається вид виконуваної операції, її обсяг у кількісному вираженні, а сума розраховується автоматично виходячи з вартості одиниці роботи. Крім цього, у табличній частині зазначаються господарські операції, до яких належить та чи інша робота.
Якщо в процесі роботи з Комплексною конфігурацією виникла потреба у веденні обліку за напрямом, раніше не задіяним у конфігурації, то для виконання цієї операції потрібно скористатися "Помічником зміни набору ділянок обліку".
У цій темі Ви вивчите, які існують етапи об'ємно-календарного планування закупівель і потреб, дізнаєтеся, які є три способи задоволення плану потреб у товарах і що таке період планування.Налаштувальні параметри. Обробка «Виписка банку». Оплата від покупця платіжною карткою. Аналіз рухів грошових коштів
Порядок оформлення операції виплати аліментів розглянуто на прикладі в конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Карли для України" при увімкненій ділянці Зарплата. Ситуація 1. Фізична особа отримує аліменти з каси підприємства.. Ситуація 2. Фізична особа отримує аліменти з розрахункового рахунку в банку. Ситуація 3. Фізична особа отримує аліменти на пошті поштовим переказом.