Тема публікацій

Оплати

Довідкові матеріали за цією темою.

176 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

За договором з покупцем взаєморозрахунки ведуться "За замовленнями". Виписано ланцюжок документів "Рахунок - Замовлення - Реалізація". У рахунку зазначено, що "За угодою з покупцем немає боргу". Чому?

Для відстеження заборгованості за рахунками на оплату необхідно, щоб взаєморозрахунки за договором велися "За рахунками". При цьому заборгованість відстежується за реалізаціями, внесеними на підставі рахунку на оплату. Звіт "Заборгованість за контрагентами" (з деталізацією за Угодою) покаже заборгованість.

Читати
Матеріал

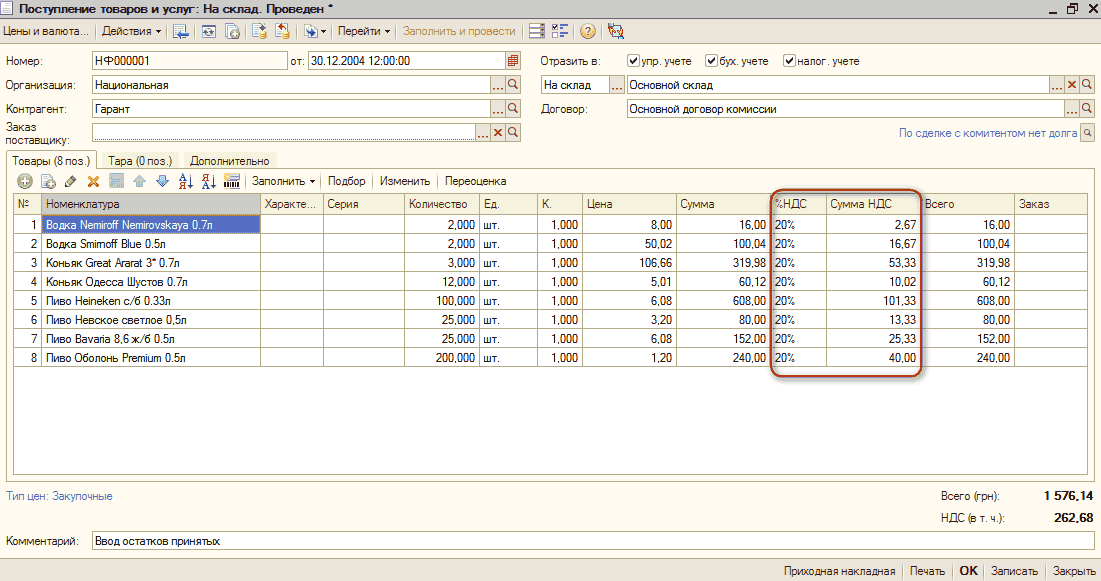
Відображення господарських операцій з точки зору обліку ПДВ

У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів

Читати
Матеріал

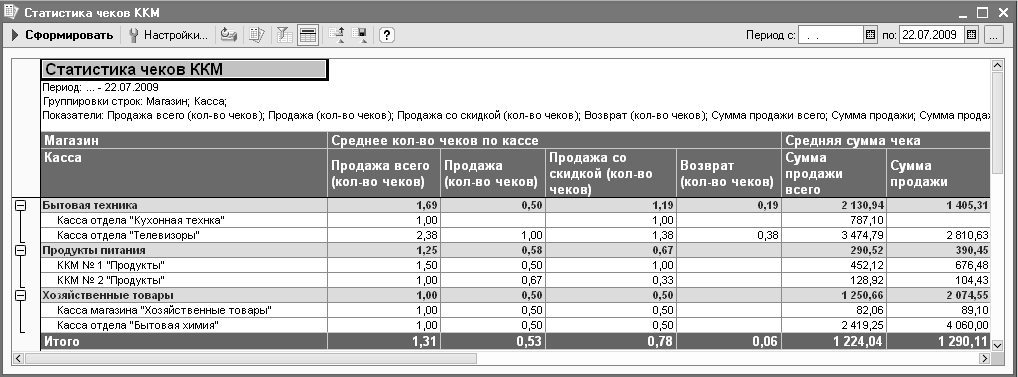
Статуси чеків ККМ

Під час оформлення продажів товарів необхідно забезпечити безперебійну роботу касира з можливістю обслуговування максимально можливої кількості покупців.Відкладений чек. Анульований чек. Архівний чек. Інтерактивна зміна доступу до адміністративних функцій. Статистика чеків ККМ. Група показників «Середня кількість чеків по касі». Група показників «Середня сума чека». Група показників «Середня к-сть товарів у чеку». Група показників «Середня сума по касі за видом оплати»

Читати
Матеріал

Як відобразити оплату/надходження оплати за кількома договорами або розрахунковими документами одним платіжним дорученням?

Для увімкнення можливості оплати/надходження оплати за кількома договорами та/або розрахунковими документами зі списку поточних заборгованостей контрагента слід:

Читати
Матеріал

Списання грошових коштів

Ви дізнаєтеся про списання грошових коштів, якими документами потрібно користуватися, яка інформація реєструється під час проведення документа, навчитеся правильно заповнювати документи, а також яку звірку дає змогу виконати обробка "Виписка банку".Обробка "Виписка з банку"

Читати
Матеріал

Резервування та розміщення товарів. Основні поняття

У цій темі Ви дізнаєтеся, які бувають види та способи резервування, навчитеся резервувати товари під внутрішнє замовлення, за яких операцій може бути здійснений резерв.Принципи резервування товарів під замовлення покупця. Види резервування.. Принципи резервування товарів під замовлення покупця. Резервування товарів «під замовлення». Відокремлений облік товарів за замовленнями покупців

Читати
Матеріал

Для яких цілей у документі "Кадрове переміщення організацій" призначений прапорець Підвищення окладів?

Якщо в документі "Кадрове переміщення організації" встановлено прапорець "Підвищення окладів" і змінюється розмір основного призначення співробітника, то до регістру відомостей "Коефіцієнти підвищення окладів" буде внесено коефіцієнт зміни окладу, розрахований як відношення нового та старого розміру основного нарахування.

Читати
Матеріал

Принципи та механізми реалізації підсистеми обліку грошових коштів і розрахунків із підзвітними особами

У цій темі описується, які документи повинні належати до основних документів оперативного обліку та як їх правильно застосовувати, як переміщувати грошові кошти за рахунками в банках, які рахунки обліку грошових коштів застосовуються.Відображення кожного руху ГК окремим документом. Зв'язок з обліком розрахунків із контрагентами. Поетапне відображення операцій. Важливо!!!. Контроль залишку грошових коштів. Основні розрізи аналітичного обліку. Рахунки обліку грошових коштів. Особливості податкового обліку

Читати
Матеріал

Чому при нарахуванні заробітної плати після 01.01.2004 р. на суму лікарняних, що виплачуються за рахунок Фонду соціального страхування, нараховується внесок до пенсійного фонду, причому без включення до валових витрат?

До типових конфігурацій внесено зміни, які передбачають включення лікарняних до сум виплат, з яких справляється збір до пенсійного фонду (для документів, введених після 01.01.2004), згідно зі ст. 19 Закону України "Про загальнообов'язкове державне пенсійне страхування" від 09.07.03 № 1058-IV.

Читати
Матеріал

Договори контрагентів

у цій темі Ви дізнаєтеся, з яких реквізитів складаються документи "Договори контрагента", "Умови за договорами взаєморозрахунків", "Виконання умов за договорами контрагентів". Також ви навчитеся правильно вести взаєморозрахунки за угодами. Реквізити довідника «Договори контрагентів». Види договорів та їх особливості. Валюта. Прапорець "Зовнішньоекономічний". Прапорець "Реалізація на експорт". Вид взаєморозрахунків. Умови договору. Облік товарів. Вкладка "Додатково". Тип цін. Спосіб розрахунку. Вкладка "Умови договору". Вкладка "Знижки". Вкладка "Податковий облік". Вкладка "Друк". Деталізація взаєморозрахунків. За договором. Ведення взаєморозрахунків за угодами. Ведення за документами взаєморозрахунків з контрагентами. Контроль дебіторської заборгованості. Організація обліку внутрішніх взаєморозрахунків

Читати
Матеріал

Встановлення знижок при продажу товарів

У конфігурації "Управління торгівлею для України", редакція 2.3 і в конфігурації "Управління виробничим підприємством для України", редакція 1.2 передбачені різні варіанти встановлення знижок при продажу товарів.Ручні знижки. Автоматичні знижки. Знижки за дисконтними картками

Читати
Записатися телефоном