Приклади бухгалтерського та податкового обліку сум ЄСВ
У поданому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Бухгалтерський та податковий облік сум ЄСВ.Приклад
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У поданому матеріалі розглядається приклад, який наведено на вкладці Довідка розділу Бухгалтерський та податковий облік сум ЄСВ.Приклад
ЧитатиОрганізація може перераховувати грошові кошти підзвітним особам на банківські картки. При цьому можуть використовуватися як особисті банківські картки співробітників, так і корпоративні банківські картки.
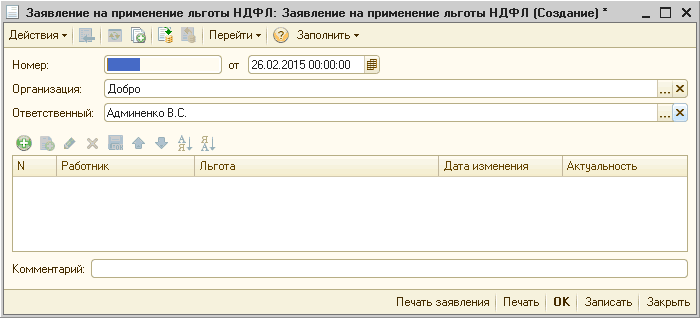
ЧитатиУ типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги
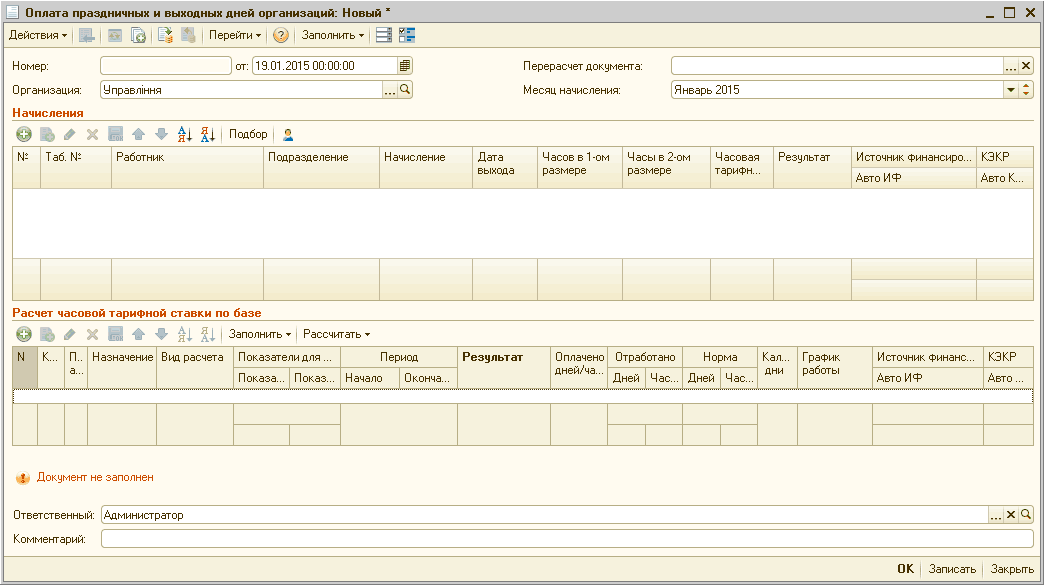
ЧитатиУ цій статті розглянуто порядок відображення оплати праці працівників організації у святковий та неробочий день. Наведені в методиці рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиЗавданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
ЧитатиЯкщо організація-покупець є платником ПДВ, то будь-які покупки, навіть у постачальників-неплатників ПДВ, мають відображатися в Декларації з ПДВ. Відповідно необхідно оформити документ "Реєстрація вхідного податкового документа" (у конфігурації "Управління виробничим підприємством для України" це документ "Запис книги придбання"). Оскільки фактично постачальник не видав Вам податкову накладну, то в документі слід вибрати вид операції "Інше (товарний чек тощо)".
ЧитатиПроілюструємо приклади, які наведено на вкладці Довідка розділу Принципи обчислення ЄСВ.Приклад 1. Приклад 2. Приклад 3. Приклад 4. Приклад 5
ЧитатиПриклади, наведені в цій статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління торгівлею для України» (редакція 2.3).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Методика також застосовна для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиНаказ на відрядження оформлюється керівником підприємства або його заступником у довільній формі, тому цю форму в типовій конфігурації не реалізовано, але існує можливість підключити зовнішню друковану форму наказу. Це можна зробити, наприклад, для документа Відрядження організацій. У цьому документі містяться всі реквізити, які мають бути зазначені в наказі.Наказ на відрядження. Посвідчення про відрядження. Журнал реєстрації посвідчень про відрядження
Читати