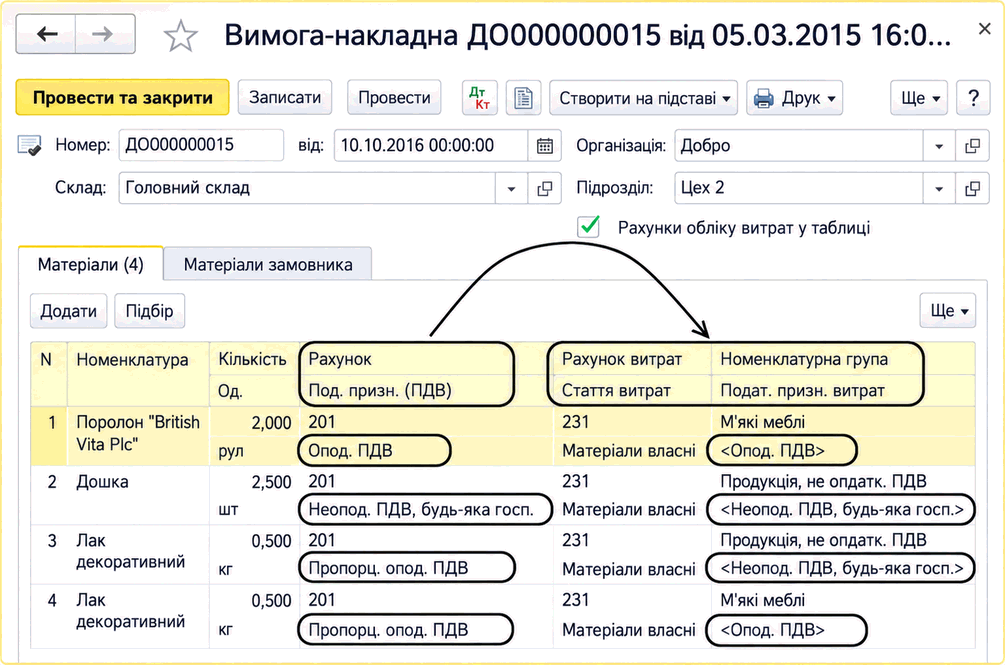
Податкове призначення у виробництві
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано контроль податкового призначення ПДВ під час накопичення виробничих витрат за рахунком 23, відповідність запасів номенклатурним групам і можливість зміни призначення ТМЦ.
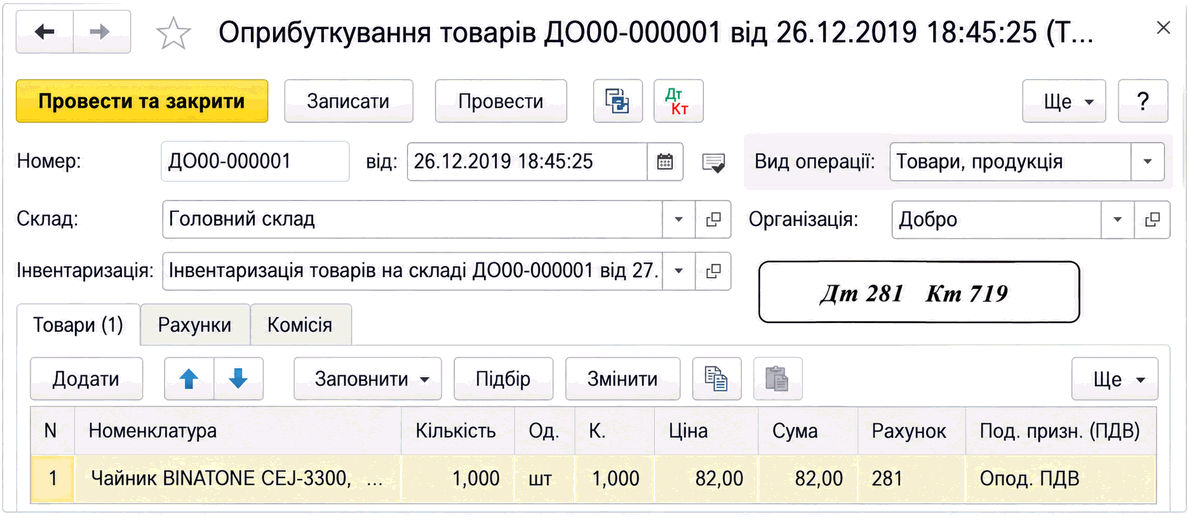
ЧитатиДокумент «Оприбуткування товарів» застосовують для зарахування надлишків та інших запасів на баланс підприємства. Матеріал описує заповнення документа, податкові параметри, рахунки доходів і відображення проводок.
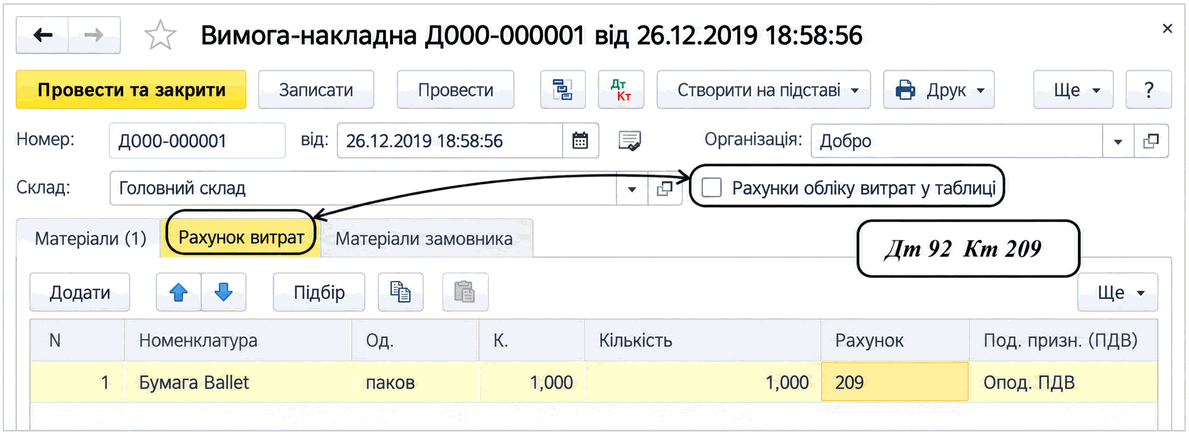
ЧитатиДокумент «Вимога-накладна» використовується для списання запасів на виробничі, поточні та інші витрати. Описано налаштування рахунків витрат, податкового призначення ПДВ і відображення матеріалів в обліку.
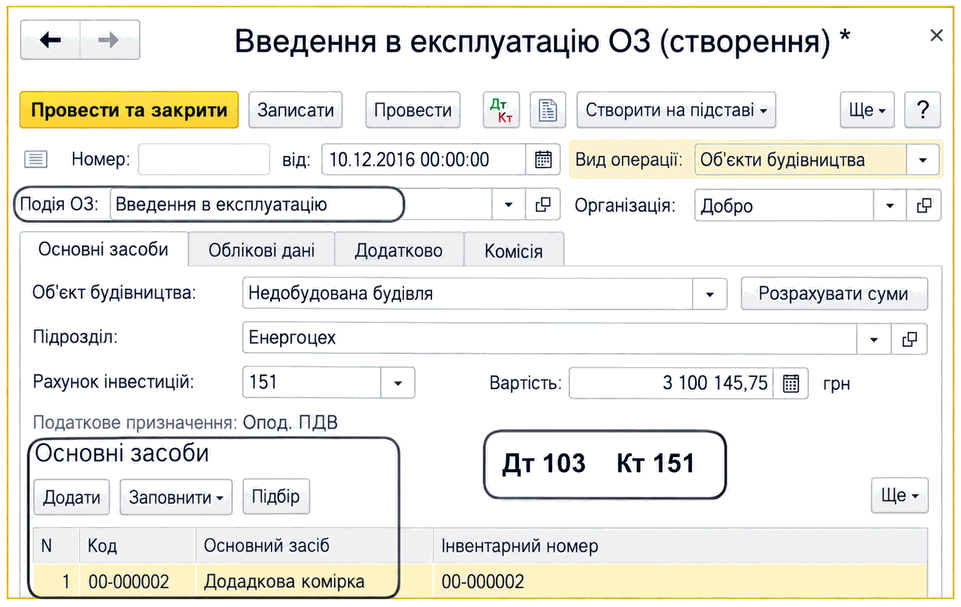
ЧитатиОписано введення основних засобів і об’єктів будівництва в експлуатацію документом «Введення в експлуатацію ОЗ», налаштування облікових даних, амортизації та податкового призначення.
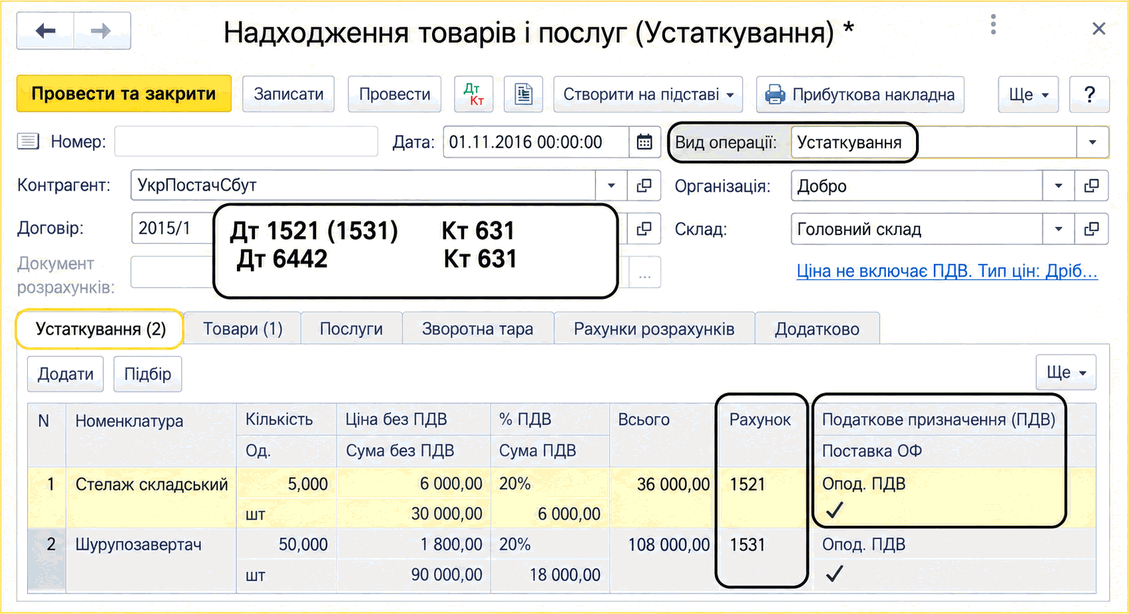
ЧитатиОписано оформлення придбання, переміщення, повернення та продажу устаткування в BAS Бухгалтерія, а також облік додаткових і митних витрат та зміну податкового призначення ПДВ.
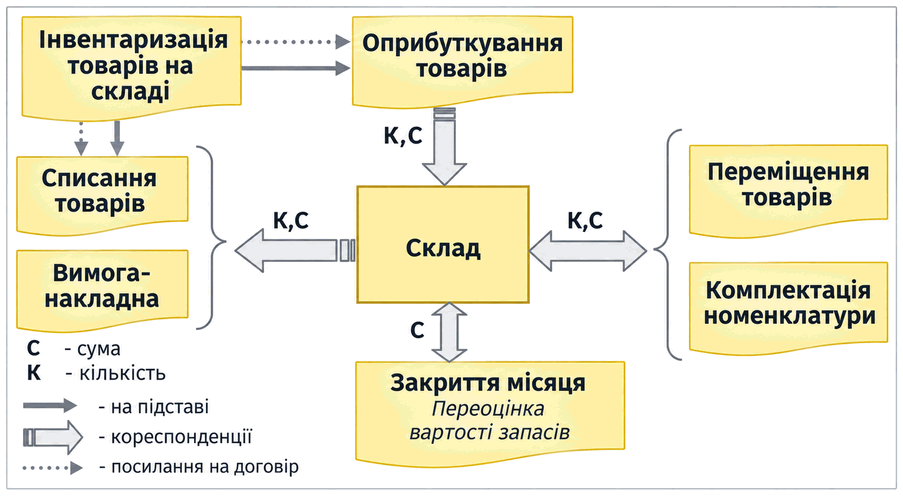
ЧитатиОписано схему документообігу внутрішніх складських операцій у BAS Бухгалтерія: інвентаризацію, коригування залишків, переміщення, списання та передачу ТМЦ. Наведено відмінності документів «Списання товарів» і «Вимога-накладна».
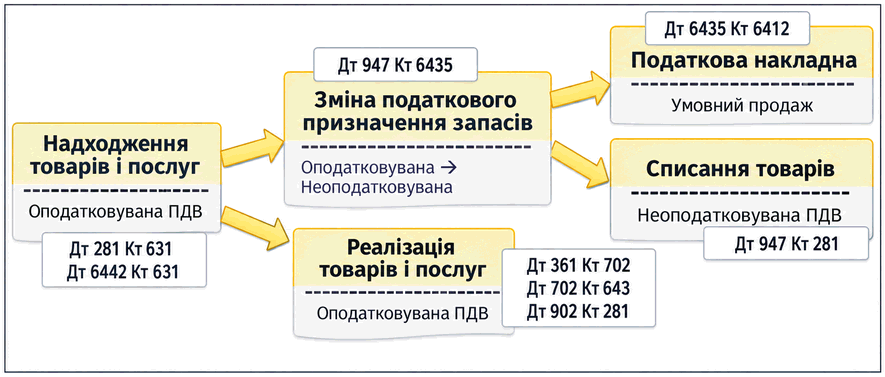
ЧитатиОписано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів
ЧитатиФормування проводок з ПДВ платіжними документами залежить від налаштування складного обліку ПДВ у договорі. Описано особливості подій ПДВ, незакритих авансів і реквізитів платіжних документів.
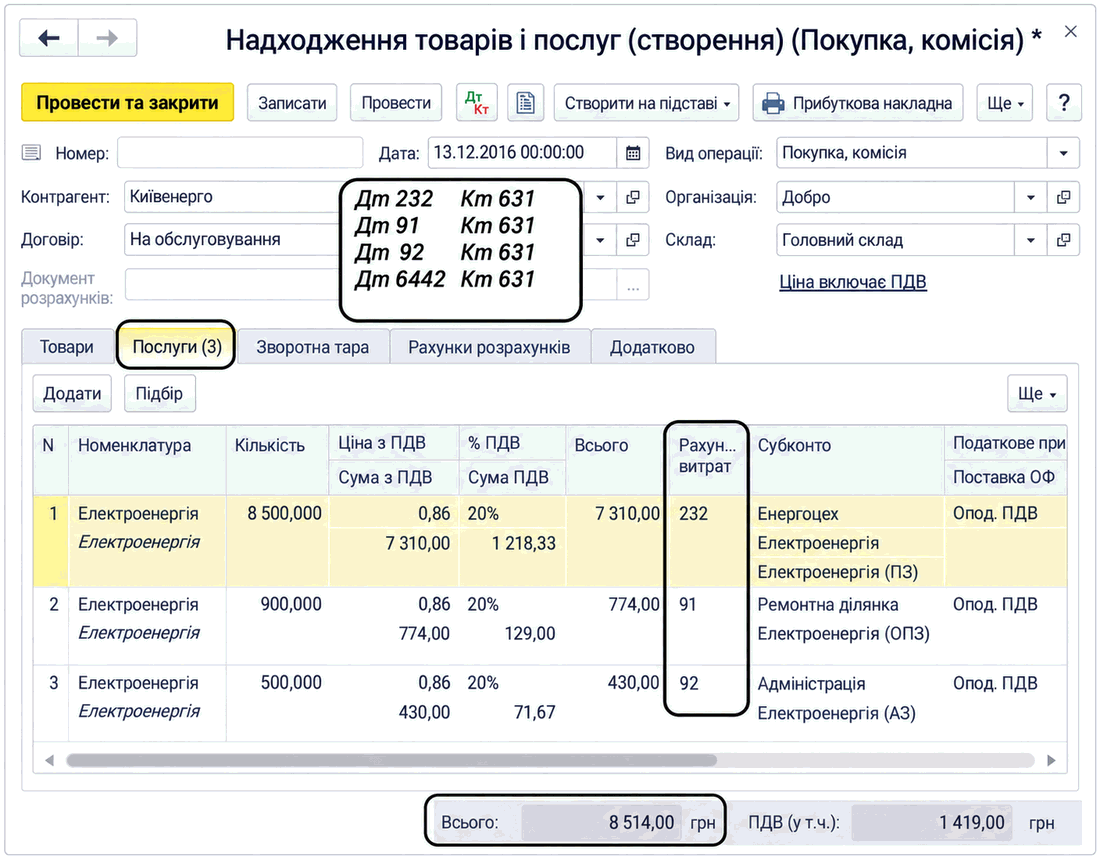
ЧитатиОписано відображення актів отриманих послуг у документі «Надходження товарів і послуг» та через «Авансовий звіт», зокрема вибір рахунків витрат, ставок і податкового призначення ПДВ.. Акт послуг від постачальника. Отримання послуги через підзвітну особу
ЧитатиІз загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиЦей розділ допоможе Вам розібратися в необхідності та використанні податкових призначень.
Читати