Тема публікацій

Податковий облік

Статті та довідкові матеріали за цією темою.

151 публікацій
Матеріал

Загальносистемні механізми та принципи

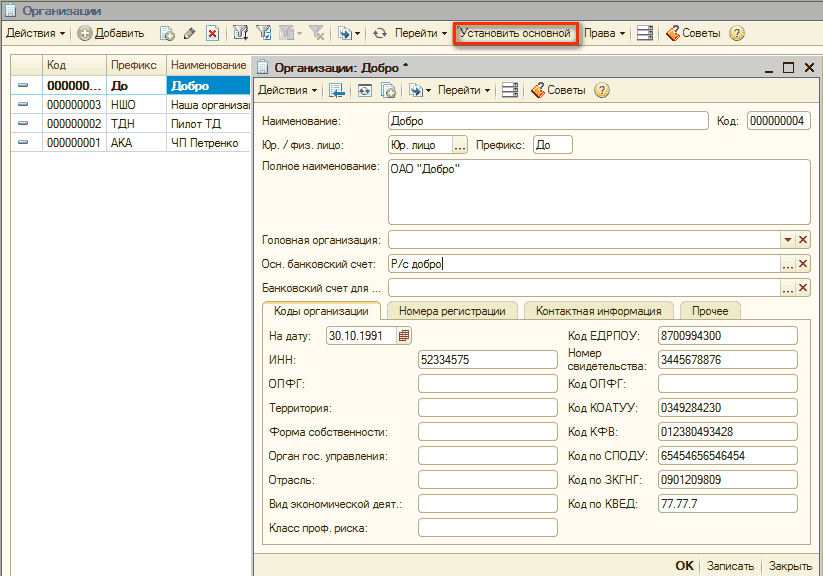
Загалом поведінка системи зумовлюється принципами реалізації конкретних її підсистем. Але при цьому є низка загальносистемних механізмів, які мають відношення до всіх підсистем.Підприємство: організації, структура організацій, відповідальні особи. Організації. Структура організацій. Особи, що несуть відповідальність в організаціях

Читати
Матеріал

Практикум: облік доходів, витрат і прибутку

Налаштування обліку та НДІ. Завдання №1. Довідник "Податкові призначення активів і витрат ". Завдання №2. Регістр даних "Ставки податку на прибуток". Завдання №3. Довідник "Статті витрат". Завдання №4. Довідник "Контрагенти". Завдання №5. Довідник "Номенклатурні групи". Завдання №6. Довідник "Номенклатура". Податковий облік ТМЦ. Завдання №7. Купівля ТМЦ. Завдання №8. Зміна податкового призначення ТМЦ. Завдання №9. Продаж ТМЦ. Завдання №10. Використання ТМЦ на власні потреби. Податковий облік витрат. Завдання №11.Купівля послуг у резидента України. Завдання №12. Введення курсів валют. Завдання №13. Купівля послуг у нерезидента. Завдання №14. Витрати на відрядження. Завдання №15. Послуги ТЗР. Завдання №16. Аналіз накопичених витрат

Читати
Матеріал

Інтерфейси користувачів

Інформаційна система має у своєму розпорядженні набір засобів керування, який складається з: головного меню, рядка стану та панелі керування. Разом усе це називається інтерфейсом користувача.

Читати
Матеріал

Особливості введення залишків при переході в режим розширеної аналітики

Перехід у режим розширеної аналітики здійснюється у формі "Зміна параметрів обліку", розділ "Витрати та собівартість".Введення залишків за розділом обліку «МПЗ». Введення залишків за розділом «Передані товари». Введення залишків за розділом «Матеріали в експлуатації». Введення залишків за розділом «Витрати». Введення залишків за розділом «Напрацювання»

Читати
Матеріал

Основні принципи податкового обліку взаєморозрахунків

У конфігурації для всіх договорів купівлі-продажу ведеться податковий облік за такими принципами:Відображення операцій продажу в регістрах податкового обліку взаєморозрахунків. Приклад 1. Торгівля на умовах відстрочення платежу.. Приклад 2. Торгівля на умовах повної передоплати. Приклад 3. Торгівля на умовах поетапної оплати, виписування податкових документів при закритті періоду. Відображення операцій придбання в регістрах податкового обліку взаєморозрахунків

Читати
Матеріал

Нормування витрат на рекламу

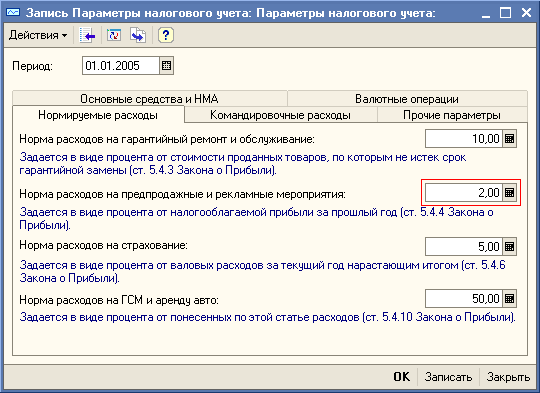
У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад

Читати
Матеріал

Зміна податкових реквізитів контрагента

Відповідно до статей 180-184 розділу V Податок на додану вартість Податкового кодексу України та затвердженого наказом Мінфіну України № 1394 від 07.11.2011 р. Положення про реєстрацію платників ПДВ, при зміні стану підприємства як платника ПДВ, зміні підлягають і податкові реквізити підприємства. Наприклад: індивідуальний податковий номер платника ПДВ, номер свідоцтва. Зміни податкових реквізитів можуть спричинити й інші причини, наприклад, анулювання свідоцтва тощо.

Читати
Матеріал

Введення залишків за витратами майбутніх періодів

Наведено рекомендації для прикладного рішення програми 1С «Бухгалтерія для України» (редакція 1.2.) щодо введення початкових залишків за витратами майбутніх періодів. Наведено приклад, у якому розглянуто ситуацію: починаючи з 01.02.2012, оформлено передплату на періодичне видання вартістю 6450,00 грн. На 31.03.2012 (на момент введення залишків) за організацією «ДОБРО» сума витрат майбутніх періодів дорівнює 5375,00 грн. Витрати майбутніх періодів мають бути списані не пізніше 31.01.2013. Потрібно здійснити введення початкових залишків за витратами майбутніх періодів організації.

Читати
Матеріал

Введення початкових залишків за нематеріальними активами.

Для введення початкових залишків необхідно скористатися спеціалізованою формою введення залишків (меню «Підприємство» - «Введення початкових залишків»). У формі, що відкрилася, слід вибрати рахунок, за яким будемо вносити залишки, наприклад 127, і натиснути кнопку «Ввести залишки за рахунком» або додати новий документ у списку, що з'явився при подвійному клацанні.

Читати
Записатися телефоном