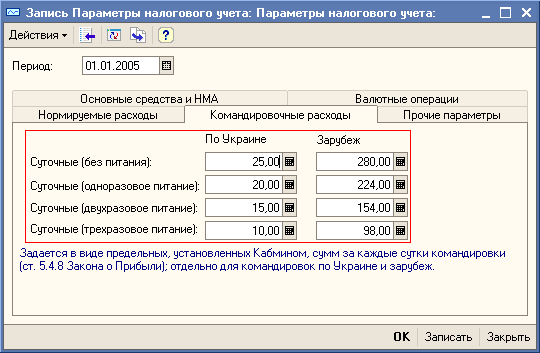
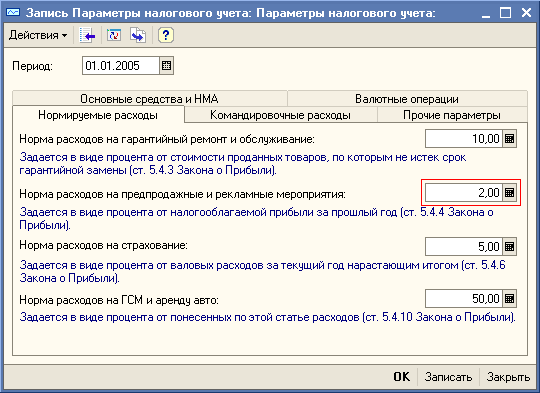
У статті наведено методику відображення нормованих витрат на відрядження працівників підприємства в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
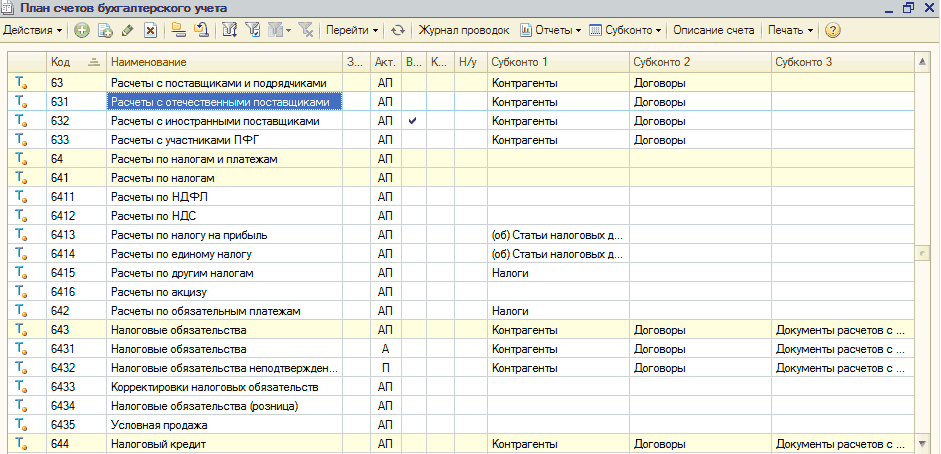
План рахунків виступає угрупованням рахунків бухгалтерського обліку. Додавати рахунки до плану рахунків не дозволяється, але можна за потреби додавати субрахунки або позабалансові рахунки бухгалтерського обліку. Структура плану рахунків і наперед визначені рахунки вносяться в режимі конфігурування. Для кожного плану рахунків може бути організована довільна ієрархія субрахунків. Загальна довжина коду не може перевищувати 50 символів, при цьому в нумерації рахунків може застосовуватися довільна комбінація цифр і букв. Але якщо подивитися з іншого боку, то число субрахунків у рахунку не може бути більше 24 (1 символ рахунку, 24 символи субрахунків і 24 роздільники субрахунків, разом 50 символів)
Для визначення норм амортизації ОЗ у податковому обліку використовуються дані довідника "Ставки, пов'язані з ОЗ, НМА, МШП" у довіднику "Податки та відрахування". Там зберігається інформація про норми амортизації для груп основних засобів. Реквізити довідника періодичні, тобто період дії цих норм є дійсним, починаючи із зазначеної в історії значень дати.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
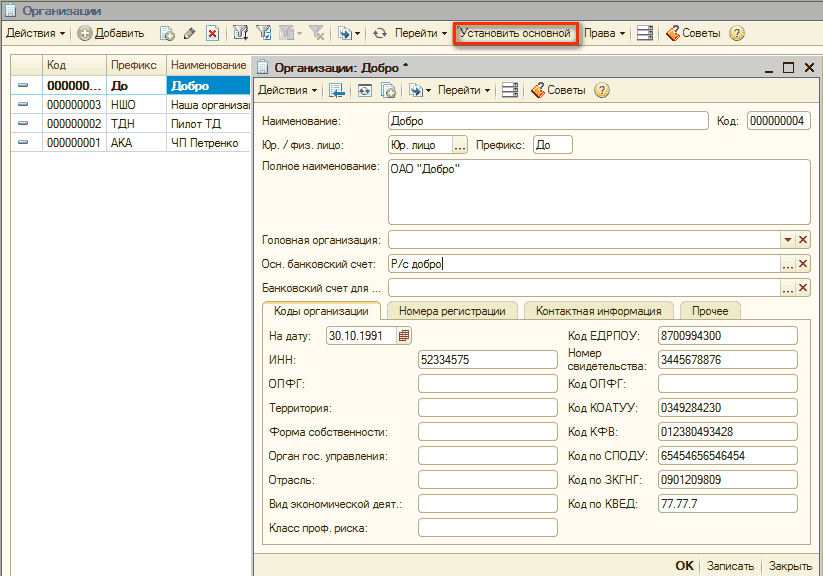
Загалом поведінка системи зумовлюється принципами реалізації конкретних її підсистем. Але при цьому є низка загальносистемних механізмів, які мають відношення до всіх підсистем.Підприємство: організації, структура організацій, відповідальні особи. Організації. Структура організацій. Особи, що несуть відповідальність в організаціях
Налаштування обліку та НДІ. Завдання №1. Довідник "Податкові призначення активів і витрат ". Завдання №2. Регістр даних "Ставки податку на прибуток". Завдання №3. Довідник "Статті витрат". Завдання №4. Довідник "Контрагенти". Завдання №5. Довідник "Номенклатурні групи". Завдання №6. Довідник "Номенклатура". Податковий облік ТМЦ. Завдання №7. Купівля ТМЦ. Завдання №8. Зміна податкового призначення ТМЦ. Завдання №9. Продаж ТМЦ. Завдання №10. Використання ТМЦ на власні потреби. Податковий облік витрат. Завдання №11.Купівля послуг у резидента України. Завдання №12. Введення курсів валют. Завдання №13. Купівля послуг у нерезидента. Завдання №14. Витрати на відрядження. Завдання №15. Послуги ТЗР. Завдання №16. Аналіз накопичених витрат
Інформаційна система має у своєму розпорядженні набір засобів керування, який складається з: головного меню, рядка стану та панелі керування. Разом усе це називається інтерфейсом користувача.
Перехід у режим розширеної аналітики здійснюється у формі "Зміна параметрів обліку", розділ "Витрати та собівартість".Введення залишків за розділом обліку «МПЗ». Введення залишків за розділом «Передані товари». Введення залишків за розділом «Матеріали в експлуатації». Введення залишків за розділом «Витрати». Введення залишків за розділом «Напрацювання»
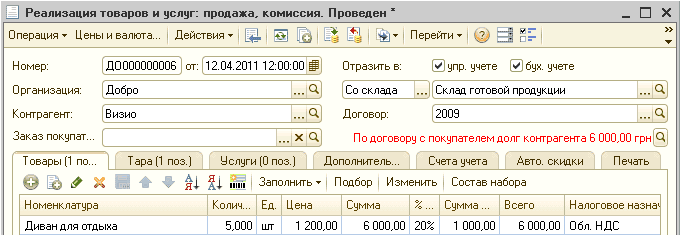
У конфігурації для всіх договорів купівлі-продажу ведеться податковий облік за такими принципами:Відображення операцій продажу в регістрах податкового обліку взаєморозрахунків. Приклад 1. Торгівля на умовах відстрочення платежу.. Приклад 2. Торгівля на умовах повної передоплати. Приклад 3. Торгівля на умовах поетапної оплати, виписування податкових документів при закритті періоду. Відображення операцій придбання в регістрах податкового обліку взаєморозрахунків
У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад