Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchee-polozheniya"></a><h2>Загальні положення</h2>
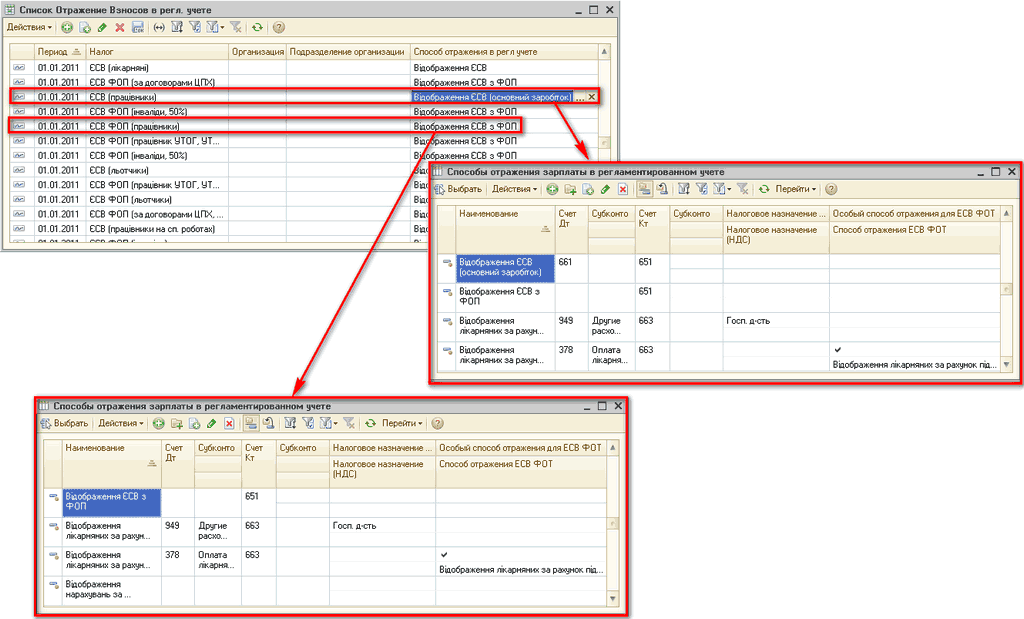
Під час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.
Наведені в статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
Платники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
В соответствии с п. 1.6 Положения о Регистрации плательщиков налога на добавленную стоимость, утвержденного приказом Министерства финансов от 14.11.2014 г. № 1130:
Завданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
Оскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування
У <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
Порядок визнання витрат та їх склад для розрахунку податкового зобов'язання з податку на прибуток визначається розділом III ПКУ. Витрати платника податку визнаються у звітному періоді на підставі підтвердних первинних документів бухгалтерського обліку (у тому числі складених нерезидентами відповідно до правил інших країн), а також інших документів, передбачених вимогами ст.44 ПКУ щодо підтвердження даних, зазначених у податковій звітності (регістрів бухгалтерського обліку, фінансової звітності, інших документів, пов'язаних з обчисленням і сплатою податків і зборів, ведення яких передбачене законодавством). Види витрат, що враховуються при обчисленні об'єкта оподаткування, та їх склад наведено у ст.138 ПКУ.Порядок визнання витрат та їх склад. Собівартість товарів, робіт, послуг. Витрати, які не враховуються при визначенні об'єкта оподаткування
Необхідність заповнення додатків РІ та АМ регламентованого звіту "Декларація про прибуток" визначається налаштуванням облікової політики "Визначати об'єкт оподаткування без коригувань фінансового результату".
Факт сплати податку оформлюється документом Платіжне доручення вихідне з видом операції Перерахування податку. При цьому ключове значення має відомість на виплату, посилання на яку зазначається в платіжці. Саме порядок відображення інформації у відомості дає змогу правильно оформити ту чи іншу господарську ситуацію.1. Відомість на виплату ПДФО при черговій виплаті. 2. Відомість на виплату ПДФО за дивідендами. 3. Відомість щодо зарахування передоплати з ПДФО (авансового платежу). 4. Відомість на виплату ПДФО контрагентам. 5. Відомість на виплату ПДФО при погашенні боргів. 6. Відомість на виплату ПДФО без виплати зарплати. 7. Відомість на виплату ПДФО за міжрозрахунковими виплатами (аванс, відпустка, лікарняні тощо)