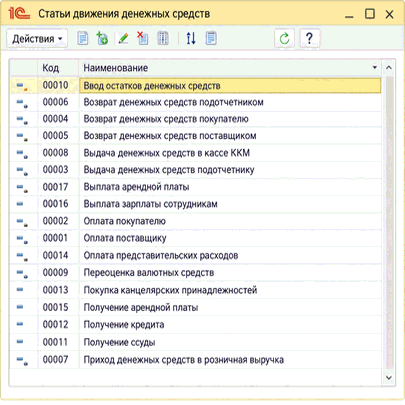
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
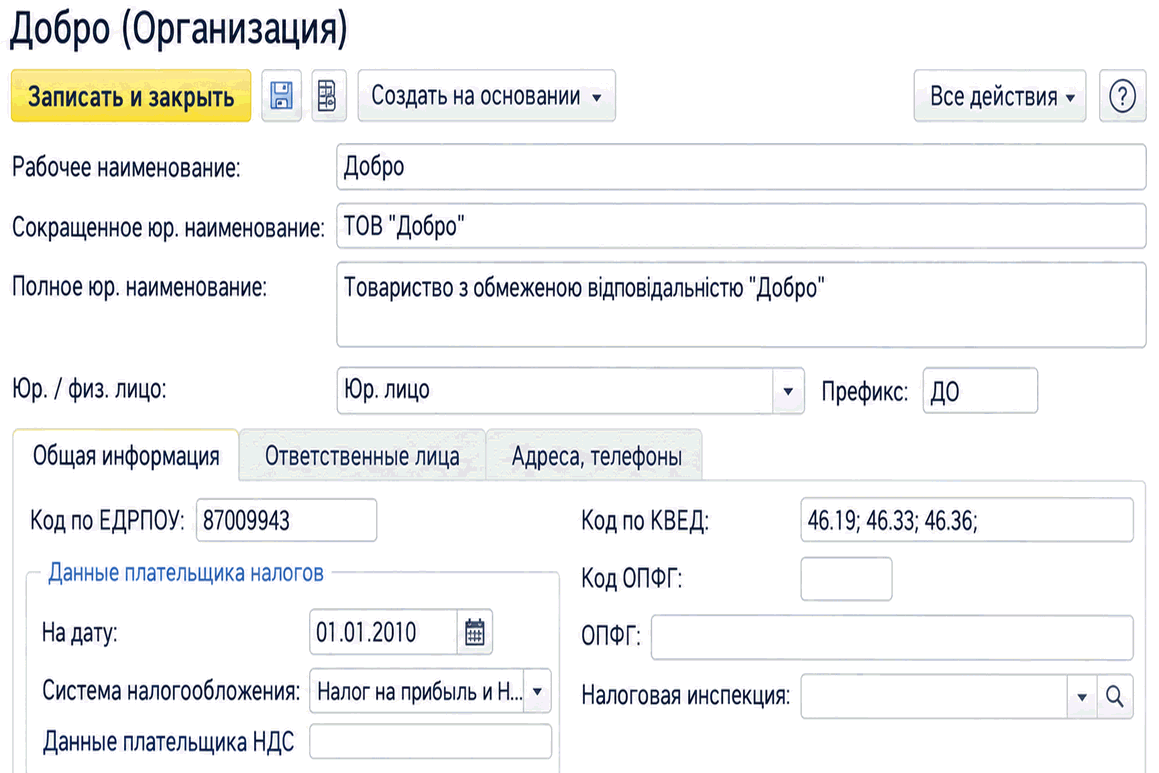
Опис заповнення відомостей про організації торговельного підприємства та вибору системи оподаткування: ПДВ, податку на прибуток, єдиного податку або статусу неплатника.
Описано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
Розбираємо чинне оподаткування міжнародних посилок і доопрацьований пакет законопроєктів: де сьогодні працює межа 150 євро, як пропонують стягувати ПДВ із дистанційних покупок, що означає виняток для некомерційних відправлень до 45 євро та які процеси варто підготувати покупцям, продавцям, маркетплейсам і логістичним операторам.. Що саме сталося у вересні. Чинний режим: як рахувати сьогодні. Що пропонує новий пакет. Порівняння без юридичного туману. Як можуть змінитися процеси покупця. Що варто підготувати продавцю та маркетплейсу. Що зміниться для поштового або експрес-оператора. Завдання для бухгалтера й фахівця з облікової системи. Що робити вже зараз: короткий план. Практичний висновок
Описано завдання податкового обліку в BAS Бухгалтерія, основні податки та схеми оподаткування. Розглянуто налаштування параметрів і коригування активів та зобов'язань у разі зміни схеми.. Завдання та організація податкового обліку
Практичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
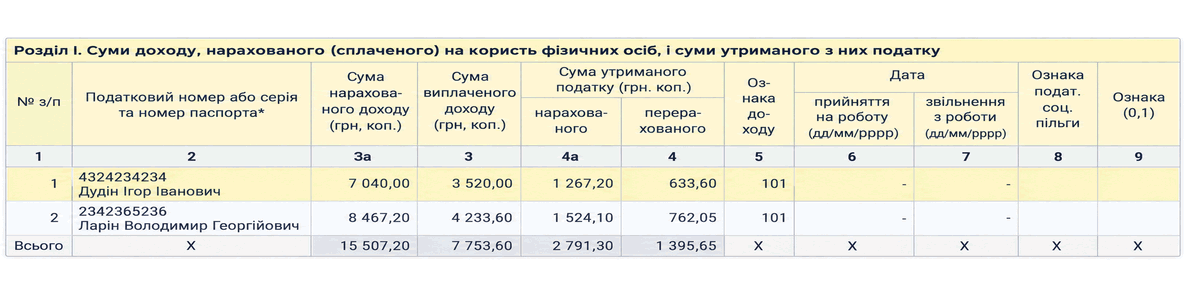
Регламентований звіт з ПДФО заповнюється за даними документів нарахування зарплати та платіжних відомостей. Описано, які суми доходу й податку потрапляють до відповідних граф звіту.
Що саме цифрові платформи зможуть повідомляти про продавців, чому звітність не дорівнює автоматичному нарахуванню податку та як відрізнити підприємницькі продажі ФОП від реалізації власних уживаних речей. Матеріал враховує статус законопроєкту № 15111-д станом на 11 вересня 2026 року.. Статус на 11 вересня 2026 року: закон ще не набрав чинності. Що саме планують передавати про продавця. Які операції потрапляють у поле уваги. Два різні пороги, які не можна плутати. ФОП і продаж власних речей — не взаємозамінні режими. Який спеціальний податок пропонує законопроєкт. Коли можуть початися звіти та міжнародний обмін. Що варто зробити продавцеві вже зараз. Що контролювати бухгалтеру й керівнику. Головний висновок
Практичний розрахунок витрат ФОП першої, другої та третьої груп у 2026 році: фіксовані й відсоткові платежі за місяць і рік, сценарії з доходом 0, 100 000 та 500 000 грн, а також реальна вартість одного працівника на мінімальній зарплаті.. Вхідні дані калькулятора. Калькулятор на один місяць: дохід 0, 100 000 або 500 000 грн. Калькулятор на рік: той самий дохід у річному вимірі. Перемикач «один працівник»: що насправді додати до витрат. Кому взагалі доступна кожна група. Чому 3% із ПДВ не можна назвати просто «дешевшими 4%». Коли платити й за якою формою звітувати. П’ять помилок, які спотворюють бюджет ФОП. Як керівнику користуватися розрахунком. Підсумковий чек-лист перед вибором групи
Що означає високий рівень добровільного дотримання податкового законодавства у 2026 році, як бухгалтеру перевірити зарплатні, податкові та реєстраційні показники підприємства і перетворити критерії ДПС на регулярний управлінський контроль.. Що саме перевіряє ДПС. П’ять блоків, які варто винести на управлінську панель. Критерії за категоріями платників: коротка карта. Таблиця самоперевірки бухгалтера. Як організувати контроль у 1С/BAS без окремого «проєкту заради Переліку». Коли перевіряти і що робити, якщо підприємства немає у Переліку. Помилки, які створюють хибне відчуття безпеки. Практичний висновок
Практичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера
Описано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості