Формувати різні проводки для лікарняних та інших нарахувань неможливо, оскільки немає нормативних механізмів такого розділення. Та й ніде таке розділення не потрібне.
Цей звіт містить табличне подання оборотів між рахунками за обраний період часу. Рядки таблиці відповідають дебетованим рахункам, стовпці —” кредитованим рахункам.
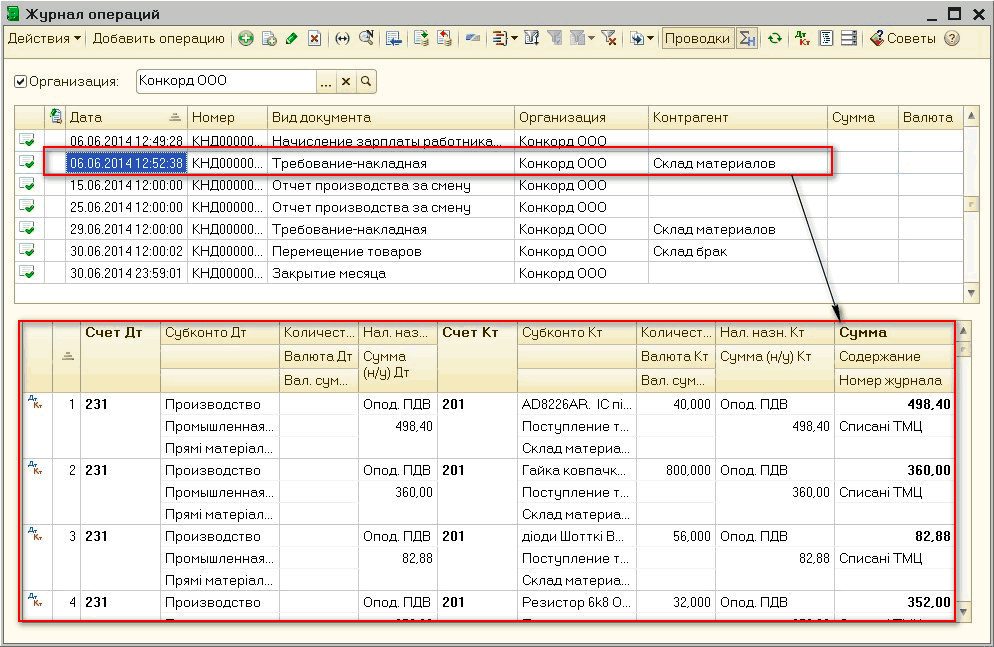
У цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
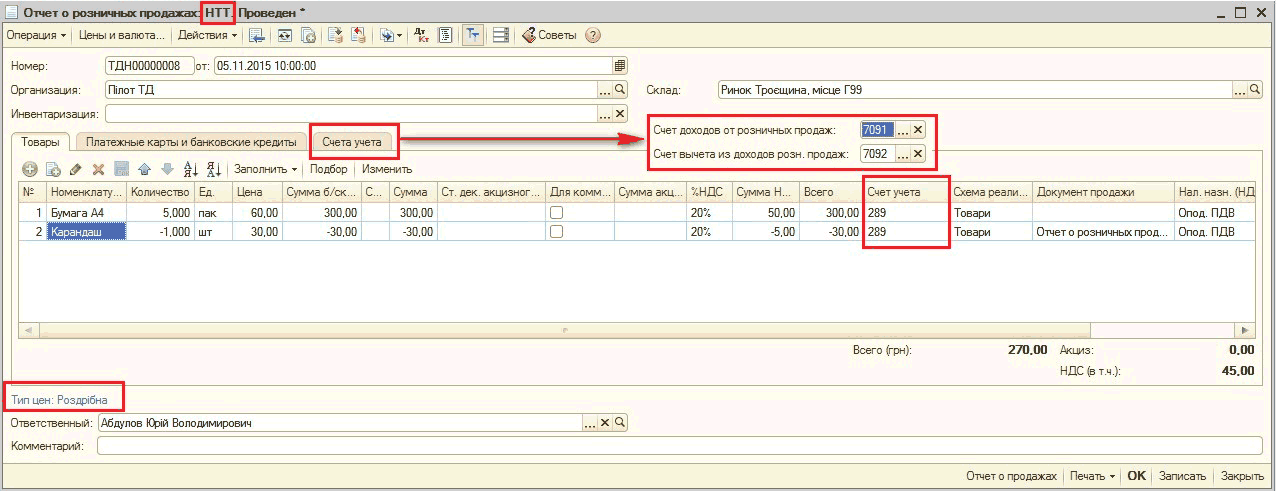
Порядок оформлення та наявність рухів документа за регістрами залежить від виду торгової точки. У роздрібній торгівлі розрізняють автоматизовані та неавтоматизовані торгові точки (АТТ і НТТ).
Документ "Реєстрація авансів у податковому обліку" (меню "Операції" —” "Закриття періоду" —” "Реєстрація авансів (складний ПДВ)") призначений для коригування очікуваного податкового кредиту та податкових зобов'язань за всіма незакритими авансами для договорів зі складним податковим обліком (у яких встановлено прапор "Складний облік ПДВ"), для яких встановлено метод нарахування "за оплатою" або "за першою подією". Документ також призначений для закриття неповних повернень.Реєстрація авансів у податковому обліку. Коригування очікуваного та підтвердженого ПДВ
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
У цій статті розглянуто основні принципи та механізми «ручного» відображення господарських операцій у конфігурації «Бухгалтерія для України», редакція 1.2. Стаття також актуальна для типової конфігурації «Управління торговим підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
У цій статті описано особливості оформлення операцій повернення товарів до неавтоматизованих торговельних точок. Наведено послідовність документообігу залежно від способу оцінки товарів у роздрібній торгівлі: за продажною вартістю або за вартістю придбання.
Наведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплати покупця. Таблиця 2. Аванси покупця
Наведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
Наведені в статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Загальні положення. Таблиця 1. Післяплата постачальнику. Таблиця 2. Аванси постачальнику