Тема публікацій

Провести

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Повідомлення про перевірку до установи не надіслано: чи можуть фінінспектори проводити перевірку

<b>Так, правомірні.</b> І ось чому.Працівники органів Держфінінспекції надали бухгалтеру бюджетної установи направлення на перевірку, її програму та посвідчення. У програмі вказана мета перевірки — кредиторська заборгованість станом на 01.03.2014. Чи правомірні дії фінінспекторів, адже повідомлення про початок перевірки вони до установи не надсилали?

Читати
Матеріал

Облік ПДФО та ЄСВ

Облік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО

Читати
Матеріал

Відображення зарплати в бухгалтерському обліку

Формування проводок з відображення заробітної плати в бухгалтерському обліку можливе у двох режимах ­ безпосередньо в документі нарахування (під час його проведення) або окремим документом "Відображення зарплати в бухгалтерському обліку" наприкінці періоду. Порядок відображення задається в налаштуваннях обліку заробітної плати.

Читати
Матеріал

Оптова торгівля

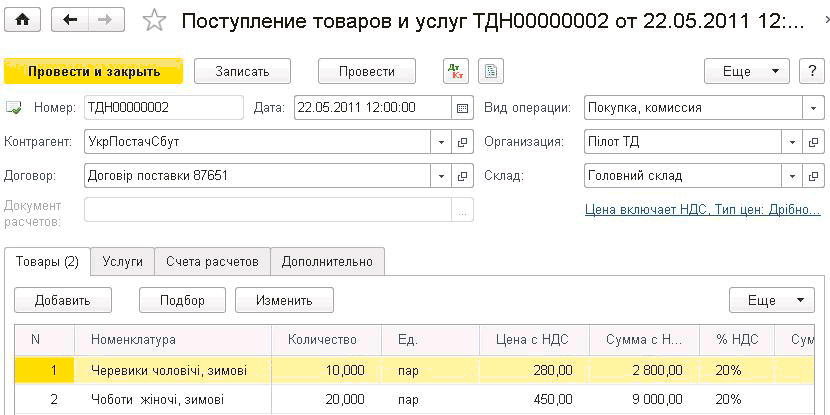
Надходження товарів від постачальника в "1С:Бухгалтерії 8 для України" відображається документом "Надходження товарів і послуг" (меню "Покупки" —” "Покупки" —” "Надходження товарів і послуг") з видом операції "купівля, комісія".Надходження товарів. Реєстрація витрат на придбання. Імпорт товарів. Повернення товарів постачальнику. Оптовий продаж товарів. Зазначення знижки під час реалізації товарів (послуг). Повернення товарів від покупця. Послуги сторонніх організацій. Реалізація послуг

Читати
Матеріал

Роздрібна торгівля

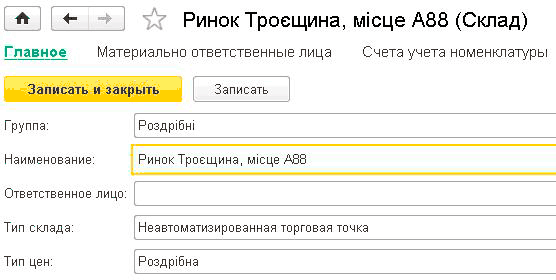
До початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити

Читати
Матеріал

Приклад проведення операції з перефасування продукції в іншу тару

У статті розглянуто приклад оформлення операції з перефасування продукції в іншу тару, в управлінському обліку. Наведена в статті інформація актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Виплата та депонування зарплати

У шапці будь-якої платіжної відомості на виплату зарплати насамперед зазначається вид виплати, який визначає правила та порядок заповнення документа:Види виплат. Виплата зарплати через касу. Виплата зарплати через банк. Депонування, виплата та списання депонента

Читати
Матеріал

Здійснюємо закупівлю за державні кошти на початку бюджетного року

Наприкінці року, коли в установах активно розпочинають планування закупівель за державні кошти на наступний рік, виникає безліч запитань. Найчастіше вони стосуються законодавчих вимог, які потрібно враховувати під час продовження у майбутньому році дії договорів поточного року.Бюджетна установа планує здійснити процедуру закупівлі на початку бюджетного року. Чи може вона провести процедуру закупівлі на початку 2014 року за договором, укладеним в 2013 році?

Читати
Матеріал

Нарахування зарплати

Усі основні параметри обліку заробітної плати задаються окремо для кожної організації у формі "Налаштування обліку зарплати" розділу "Зарплата і кадри".Налаштування параметрів обліку зарплати. Налаштування нарахувань. Налаштування утримань. Документ «Нарахування зарплати». Спрощений режим нарахування заробітної плати. Розрахунок зарплати за першу половину місяця

Читати
Матеріал

Основні засоби

У довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами

Читати
Записатися телефоном