Наведена в розділі методика моделювалася на конфігурації "Управління торгівлею для України", редакція 2.3, реліз 2.3.3.4. Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.
У розділі розглядається податковий облік доходів від реалізації та собівартості реалізації, що відбувається під час проведення документів реалізації та звітів за комісійними операціями. Накопичення доходів і витрат поточного періоду. Витрати, пов'язані з уведенням в експлуатацію малоцінних активів.
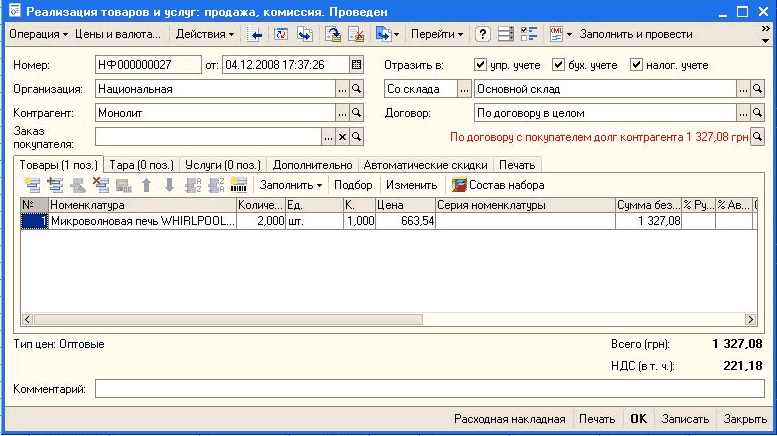
Для правильного відображення операцій з вибуття одним із головних моментів є контроль наявності потрібної кількості ТМЦ у залишку. Під час розрахунку собівартості ТМЦ, що продаються, важливі такі чинники: хронологічна послідовність документів, єдність значень облікових параметрів в операціях надходження та вибуття ТМЦ. Відображення операцій реалізації залежить від виду торгівлі. Операції реалізації контрагентам за оптовою схемою оформлюються документом "Реалізація товарів і послуг". Відображення операції повернення покупцем раніше проданих ТМЦ відбувається з використанням документа "Повернення товарів від покупця". Оформлюючи повернення, як правило, виникає завдання визначення собівартості товару або продукції, що були повернуті. Це завдання можна вирішити двома способами: вручну, автоматично.
Для відстеження заборгованості за рахунками на оплату необхідно, щоб взаєморозрахунки за договором велися "За рахунками". При цьому заборгованість відстежується за реалізаціями, внесеними на підставі рахунку на оплату. Звіт "Заборгованість за контрагентами" (з деталізацією за Угодою) покаже заборгованість.
Приклади, наведені в цьому розділі, моделювалися в конфігурації "Управління торгівлею для України", на релізі 2.3.3.4. Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2, реліз 1.2.7.8.
Доступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
Валютні курси беруться за замовчуванням на ту дату, коли здійснюються операції з відповідного регістру відомостей. Водночас курс і кратність валюти для перерахунку суми операції з валюти взаєморозрахунків у валюту управлінського обліку можуть бути вказані користувачем безпосередньо в самій господарській операції ("Ціни і валюта" - "Курс взаєморозрахунків" і "Кратність взаєморозрахунків"). Іншими словами, курс, за яким розраховується борг за угодою, — договірний. Але такі винятки мають бути обґрунтованими, оскільки в типовій конфігурації не можна керувати відповідними реквізитами у формах грошових документів.Механізми обліку заборгованості
Методика, наведена в цьому розділі, може бути застосована під час роботи з конфігурацією "Управління торгівлею для України", редакція 2.3, а також під час роботи з конфігурацією "Управління виробничим підприємством для України", редакція 1.2. Введення інформації про магазини, що мають одну й ту саму юридичну особу (мережа магазинів). Установлення цін для магазинів. Установлення автоматичних знижок (проведення "промоакцій"). Оформлення платежів від магазинів. Аналіз інформації.
Дізнаєтеся, як відображається вибуття при передачі сторонньому контрагенту. Ще дізнаєтеся, які чинники важливі для правильного розрахунку собівартості продаваних ТМЦ.Продаж товарно-матеріальних цінностей
У договорі з покупцем "Кант" ведення взаєморозрахунків: Дод. завдання №1 Деталізація взаєморозрахунків. Дод. завдання №2 Надходження ГК. Дод. завдання №3 Реалізація. Дод. завдання №4 Повернення ТМЦ від покупця. Дод. завдання №5 Повернення ГК покупцю
Дод. завдання №1. Реалізація в межах патентованої діяльності. Дод. завдання №2. Віднесення витрат на розподілювану діяльність. Дод. завдання №3. Розрахунок податку на прибуток. Єдиний податок. Дод. завдання №4. Створення нової організації. Дод. завдання №5. Надходження ГК від покупця. Дод. завдання №6. Регламентована звітність