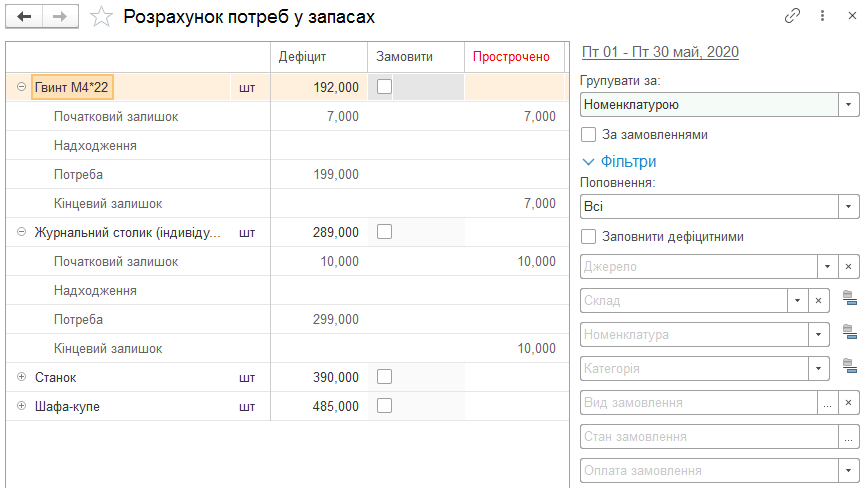
Розрахунки потреб у запасах
Описано розрахунок потреб у запасах, використання рекомендацій і фільтрів, а також планування закупівель та формування замовлень постачальникові або на виробництво.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано розрахунок потреб у запасах, використання рекомендацій і фільтрів, а також планування закупівель та формування замовлень постачальникові або на виробництво.
ЧитатиВідповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
ЧитатиЕкспресперевірка ведення обліку (меню "Операції" —” "Бухгалтерський облік" —” "Експресперевірка") –“ засіб, що допомагає користувачеві в будь-який момент часу отримати як зведену, так і досить детальну інформацію про стан даних його інформаційної бази.
ЧитатиДля прийняття на роботу за договором ЦПХ працівника, який уже працює в організації за основним місцем роботи, у типовій конфігурації "Бухгалтерія для України" потрібно зробити таке:
ЧитатиНаведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="primer"></a><h2>Приклад</h2>
ЧитатиНаведені у статті рекомендації моделювалися в конфігурації «Управління виробничим підприємством для України», редакція 1.3. <a name="primer"></a><h2>Приклад</h2>
ЧитатиНаведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3). <table class="important" border="0" width="90%"> <tbody> <tr> <td><strong>Зверніть увагу!</strong><br />У конфігурації «Бухгалтерія для України» для зручності доступу до документів, довідників і звітів розроблена «Панель функцій», яка автоматично відкривається під час запуску конфігурації. На вкладці «Підприємство» у групі «Плани рахунків» за допомогою кнопок швидкого доступу можна відкрити План рахунків бухгалтерського та податкового обліку.</td> </tr> </tbody> </table>
ЧитатиНаведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговим підприємством для України» (редакція 1.2) та «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
ЧитатиМетодика, описана у статті, моделювалася в конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0.
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. Зазначені в статті рекомендації також актуальні для конфігурації «Бухгалтерія для бюджетних установ України», редакція 1.0. <a name="primer"></a><h2>Приклад</h2>
ЧитатиУ цій статті наведено порядок дій, який дає змогу відобразити нарахування за час простою працівнику організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 34 КЗпП, простій – це призупинення роботи, викликане відсутністю організаційних або технічних умов, необхідних для виконання роботи, непереборною силою або іншими обставинами.</li> <li>Згідно зі ст. 113 КЗпП:</li> <dl><dt>2.1. Час простою не з вини працівника, якщо працівник попередив власника або уповноважений ним орган (бригадира, майстра, інших посадових осіб) про початок простою, оплачується з розрахунку не нижче двох третин тарифної ставки встановленого працівникові розряду (окладу). </dt><dt>2.2. За час простою, коли виникла виробнича ситуація, небезпечна для життя або здоров'я працівника чи людей, які його оточують, і навколишнього природного середовища не з його вини, за ним зберігається середній заробіток. </dt><dt>2.3. Час простою з вини працівника не оплачується.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок відображення простоїв</h2>
ЧитатиУ полі "Вид премії" слід вибрати визначений вид розрахунку "Місячна премія" або самостійно створений.
Читати