Основне призначення — поєднати автоматичний розрахунок показників, запропонований звітом, з можливістю виправити отриманий результат, зберігаючи при цьому автоматичний розрахунок підсумкових показників.
Для розрахунку зарплати необхідна інформація про нарахування працівникам, і відомості про використання робочого часу та низка нормативних параметрів для розрахунку ПДФО і внесків. Правила зазначення цієї інформації та принципи її використання описуються в цьому підрозділі.Принцип проведення розрахунків. Облік відпрацьованого часу для розрахунку зарплати. Регламентований виробничий календар. Розрахунок заробітної плати. ПДФО. Параметри розрахунку ПДФО. Податкова соціальна пільга (ПСП). "Перехідний" податок. Регламентована звітність з ПДФО. Внески до фондів. Внески співробітників. База нарахування внесків і правила їх розрахунку. Ставки внесків. Розрахунок внесків. Відображення підсумків розрахунків в обліку
У статті "Механізм автоматичного розрахунку сум модернізації, які можна відносити на валові витрати" докладно описано механізм автоматичного розрахунку сум модернізації, які можна віднести на валові витрати.
Дод. завдання №1. Реалізація в межах патентованої діяльності. Дод. завдання №2. Віднесення витрат на розподілювану діяльність. Дод. завдання №3. Розрахунок податку на прибуток. Єдиний податок. Дод. завдання №4. Створення нової організації. Дод. завдання №5. Надходження ГК від покупця. Дод. завдання №6. Регламентована звітність
Технічно, в будь-якому обліку операція «заднім числом» робить недійсними всі залежні від неї операції. Чому буває від'ємний залишок?. Як відображається помилка у звітах?. Коли й навіщо виправляти помилки?. Як уникнути від'ємних залишків?
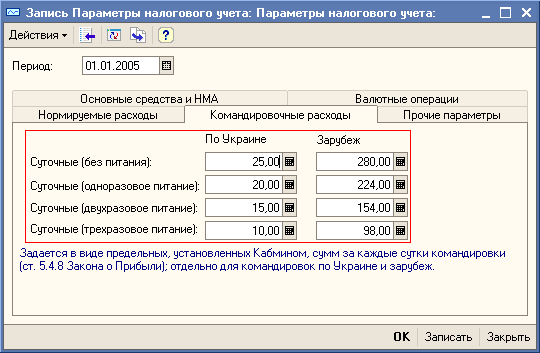
У статті наведено методику відображення нормованих витрат на відрядження працівників підприємства в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
У типовій конфігурації загальновиробничі витрати накопичуються протягом звітного періоду на рахунку 91 і не відображаються в регістрах виробничого обліку. Розподіл накопичених загальновиробничих витрат виконується за допомогою документа "Розподіл витрат" у режимі "Розподіл загальновиробничих витрат".
Підсистема "Нематеріальні активи (далі НМА)" призначена для ведення обліку:Принципи обліку нематеріальних активів. Облік капітальних інвестицій у нематеріальні активи. Купівля НМА. Створення НМА. Введення в експлуатацію НМА. Облік поточних операцій. Нарахування амортизації. Переміщення НМА. Модернізація НМА. Інвентаризація НМА. Вибуття НМА. Звітність підсистеми
У типовій конфігурації "Бухгалтерський облік для України" комісійна торгівля не автоматизована.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Ви ведете облік без використання ділянки "Зарплата+кадри". Ведення кадрового обліку можливе лише з використанням компоненти "Розрахунок", інакше в конфігурації передбачено спрощений розрахунок заробітної плати та кадровий облік.
Розрахунок балансової вартості валюти здійснюється за середнім курсом, який обчислюється виходячи із сумового залишку на позабалансовому рахунку "ВЛ" валюти, що продається, та її гривневого покриття на момент проведення документа "Продаж валюти".
Значення середньооблікової чисельності співробітників у документі "Нарахування ЗП" визначається за формулою, максимально наближеною до значення середньооблікової чисельності штатних співробітників згідно з Інструкцією Мінстату N 171 від 07.07.95.