Досить часто на підприємствах трапляється розрахунок заробітної плати, що залежить від договірної суми, яка виплачується працівникові на руки. При цьому для самого підприємства залишається необхідність розраховувати всі податки із заробітної плати такого працівника.
Така поведінка програми пов'язана з тим, що у виду розрахунку "Компенсація відпустки" (план видів розрахунку "Додаткові нарахування" не заповнено базові та провідні види розрахунків (приклад заповнення можна переглянути, відкривши вид розрахунку "Оплата відпустки" з плану видів розрахунку "Основні нарахування організації").
Основні засоби не є розділом обліку запасів і витрат. Водночас вони тісно пов'язані з обліком запасів і витрат: обладнання на складі — запаси, амортизація — витрати. Тому використання режиму розширеної аналітики пов'язане з певними вимогами до обліку основних засобів (ОЗ).Зміна вартості ОЗ та об'єктів будівництва під час закриття місяця. Відображення документів обліку ОЗ в управлінському обліку
Комунальний податок є місцевим податком, тому правила його розрахунку можуть відрізнятися в різних регіонах України і, відповідно, не можуть бути однозначно прописані в типовій конфігурації. Розрахунок комунального податку в різних регіонах України так чи інакше базується на параметрі, що залежить від чисельності працівників.
Якщо в документі "Кадрове переміщення організації" встановлено прапорець "Підвищення окладів" і змінюється розмір основного призначення співробітника, то до регістру відомостей "Коефіцієнти підвищення окладів" буде внесено коефіцієнт зміни окладу, розрахований як відношення нового та старого розміру основного нарахування.
Взаєморозрахунки з працівниками організацій у рішеннях для 1С:Підприємства 8 ведуться в розрізі організацій (включаючи відокремлені підрозділи організацій) і місяців нарахування оплати праці.Реєстрація нарахувань, утримань і виплат. Особливості заповнення документа "Зарплата до виплати організації"
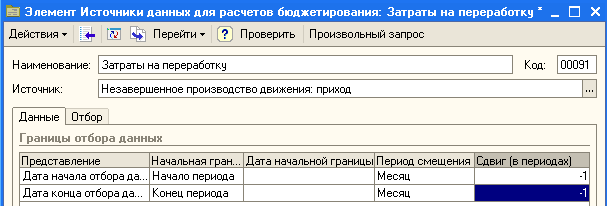
Для план-фактного аналізу виконання бюджетів недостатньо відображення здійснених господарських операцій у підсистемах обліку фактичних даних. Фактичні дані мають бути відображені також у підсистемі "Бюджетування", для них мають бути визначені обов'язкові, а в разі потреби й необов'язкові аналітики бюджетування.
У пункті 10 статті IV Порядку розрахунку середньої заробітної плати, затвердженого постановою КМУ № 100 від 08.02.1995 зі змінами та доповненнями, сказано, що:<br /> <em>"У випадках підвищення тарифних ставок і посадових окладів на підприємстві, в установі, організації відповідно до актів законодавства, а також за рішеннями, передбаченими в колективних договорах (угодах), як у розрахунковому періоді, так і в періоді, протягом якого за працівником зберігається середній заробіток, заробітна плата, включаючи премії та інші виплати, що враховуються при обчисленні середньої заробітної плати, за проміжок часу до підвищення коригуються на коефіцієнт їх підвищення".</em>
Нараховані суми податку на прибуток включаються до складу поточних витрат на рахунку "98 Податок на прибуток", але з деякими особливостями. До дебету рахунку 98 відноситься сума податку на прибуток, обчисленого від облікового бухгалтерського прибутку. До кредиту рахунку 6413 відноситься сума податку на прибуток, обчисленого від податкового прибутку. Обчислення податку на прибуток, що розраховується як різниця між бухгалтерським і податковим прибутком, розноситься на призначені рахунки "17 Відстрочені податкові активи", а також рахунок "54 Відстрочені податкові зобов'язання".
Основне призначення — поєднати автоматичний розрахунок показників, запропонований звітом, з можливістю виправити отриманий результат, зберігаючи при цьому автоматичний розрахунок підсумкових показників.