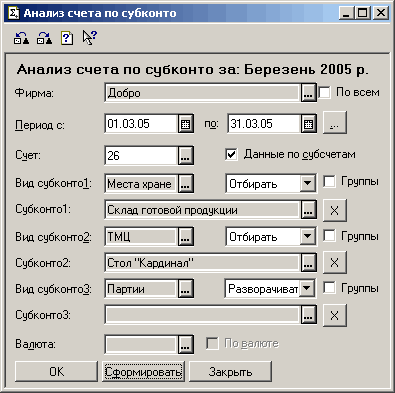
У НП(С)БО-7 "Запаси" для методу оцінки партій при вибутті ФІФО не робиться жодних винятків для повернень, тому можливість вибору партії при списанні в конфігурації відсутня.
у цьому розділі ви дізнаєтеся про завдання оперативного обліку, які завдання дає змогу вирішувати обліковий і плановий шар підсистеми. Зрозумієте, чому підсистема управління грошовими коштами тісно пов'язана з підсистемою взаєморозрахунків і чим різняться операції фактичного оперативного обліку та запланованого руху коштів.Обліковий і плановий шар підсистеми.. Підсистема управління грошовими коштами.. Відмінності між фактичним оперативним обліком і запланованим рухом коштів.
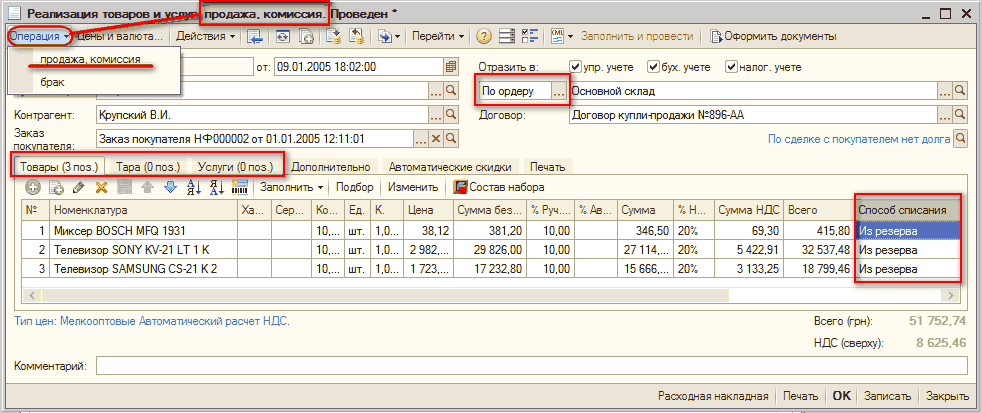
У цьому тексті розповідається, яким документом здійснюється реєстрація факту реалізації покупцеві товарів, а також передачі товарів на комісію комісіонеру. Дізнаєтеся, що перевіряється під час продажу товару в оперативному режимі. І яка інформація реєструється під час проведення документа.
У цій статті будуть описані механізми обліку витрат, реалізовані в типових конфігураціях 1С:Підприємства 8 для України: "Бухгалтерія для України", редакція 1.2, "Управління виробничим підприємством для України", редакція 1.3 і "Управління торговим підприємством для України", редакція 1.2 (далі "типові українські конфігурації"). Матеріали статті проілюстровані прикладами з конфігурації "Бухгалтерія для України" (для конфігурації "Управління виробничим підприємством для України" і "Управління торговим підприємством для України" слід робити поправку на відмінності в інтерфейсах між конфігураціями).Приклад. Особливості обліку витрат у типових українських конфігураціях
Для коректного проведення розрахунку собівартості продукції та послуг і закриття місяця необхідно обов'язково дотримуватися послідовності проведення регламентних документів.
Розглянемо ситуацію, коли в процесі виробництва та реалізації продукції були виявлені недоліки в придбаній продукції, і продукцію було повернено для усунення цих недоліків.
у цьому розділі ви дізнаєтеся про інвентаризацію товарів на складі, розглянете документи "Оприбуткування товарів" і "Списання товарів". Списання ТМЦ через псування або нестачі
У типовій конфігурації реалізовано механізм, що дає змогу списувати малоцінку (малоцінні швидкозношувані предмети, малоцінні необоротні активи, бібліотечні фонди), у якої минув строк корисного використання.
У цьому розділі Ви дізнаєтеся, які види документів належать до основних документів оперативного обліку, за допомогою прикладів зрозумієте принципи та механізми реалізації основних документів.