У цьому розділі описується, як правильно змінювати стан взаєморозрахунків із контрагентами, оформлювати рахунки в межах договору "за розрахунковими документами" та здійснювати різні розрахунки з комісіонером, комітентом, покупцем тощо.
У цій темі описується, які інші варіанти можна застосувати для зміни розрахункового сальдо в межах будь-якого договору, такі як: відображення операцій зарахування зустрічних вимог, відступлення вимог і списання безнадійної заборгованості. Крім відображення господарських операцій, пов'язаних з отриманням/продажем товарів, обладнання, послуг і оплатою за них, у типовому рішенні програми 1С передбачені й інші варіанти зміни розрахункового сальдо в межах будь-якого договору — відображення операцій зарахування зустрічних вимог, відступлення вимог, списання безнадійної заборгованості тощо. Під час роботи з документом "Коригування боргу", для отримання докладної довідкової інформації щодо кожного виду операції можна скористатися контекстно-залежною довідковою інформацією, натиснувши кнопку "Ч" у правому верхньому куті форми документа.Взаємозалік. Перенесення заборгованості. Зміна (формування) заборгованості. Списання безнадійної заборгованості
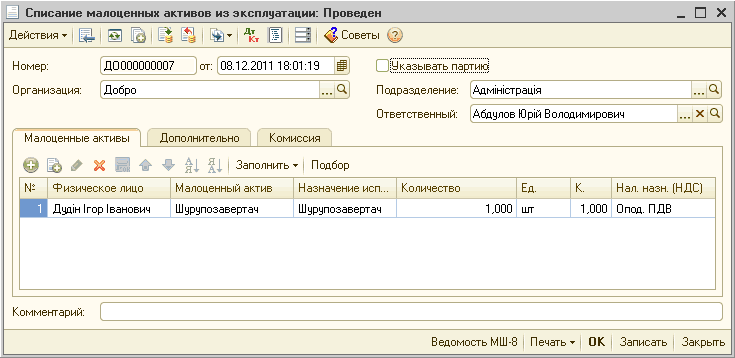
У конфігураціях, реалізованих на базі 1С:Підприємства 8, є можливість ведення обліку малоцінних необоротних активів як пооб'єктно (через підсистему обліку Основних засобів), так і кількісно (через підсистему обліку малоцінки).
У цьому розділі розглядаються питання, пов'язані з оформленням документів за операціями з поворотною тарою. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4. Ці методики також застосовні для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Надходження тари від постачальника з умовою повернення. Передача покупцеві тари з умовою повернення. Повернення тари покупцем. Повернення тари постачальнику. Списання зіпсованої тари. Аналіз даних
У стандартній конфігурації автоматизовано облік витрат майбутніх періодів, тобто витрат, які здійснені в поточний момент, а також пов'язані з отриманням доходу в майбутньому. Рахунок 39 "Витрати майбутніх періодів" призначений для узагальнення інформації про здійснені витрати у звітному періоді, що підлягають віднесенню на витрати в майбутніх звітних періодах:
Порядок списання партій продукції за позамовного виробництва відіграє важливу роль під час розрахунку собівартості та прибутковості продукції, а також для визначення собівартості замовлень за багатопередільного виробництва.
У редакції 1.2 типової конфігурації "Бухгалтерія для України" є можливість проведення розрахунків з підзвітними особами за банківськими картками.Використання особистих банківських карток співробітників. Використання корпоративних банківських карток. Операції з обслуговування корпоративних банківських карток. Операції з відображення витрат держателями корпоративних банківських карток
Документ "Зміна штатного розпису" дає змогу зафіксувати штатний розпис організації та зареєструвати надбавки за штатною одиницею (наприклад, надбавка за шкідливість для підрозділу "Ливарний цех").
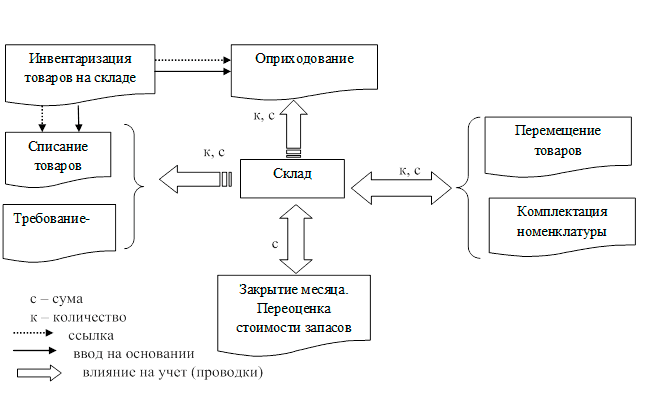
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
Ви дізнаєтеся про списання грошових коштів, якими документами потрібно користуватися, яка інформація реєструється під час проведення документа, навчитеся правильно заповнювати документи, а також яку звірку дає змогу виконати обробка "Виписка банку".Обробка "Виписка з банку"
Розглянемо приклад. Фірмою були замовлені матеріали в іноземного постачальника. Після підтвердження постачальником факту готовності партії до відвантаження для перевірки якості отримуваної сировини на підприємство постачальника був попередньо направлений працівник фірми.