Тема публікацій

Статті

Довідкові матеріали за цією темою.

75 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Умовні ІПН (індивідуальні податкові номери)

Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Щорічні відпустки працівників організацій: розрахунок, компенсація, повернення відпускних

Наведені у статті рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України», редакція 1.2. <table class="note" border="0" width="100%"> <tbody> <tr> <td><strong>Звернути увагу!</strong><br />У межах цієї статті не буде акцентовано увагу на розрахунку та виплаті внесків і податків.</td> </tr> </tbody> </table>

Читати
Матеріал

Введення залишків за лікарняними листками та відпускними для коректного розрахунку середнього заробітку

У перші місяці роботи з конфігурацією в інформаційній базі немає накопиченої інформації для розрахунку середнього заробітку. Під час оплати лікарняних листків, відпусток тощо можна вводити суму середнього заробітку вручну (див. докладніше підрозділ «Середньоденний заробіток» статті «Розрахунок відпускних» довідника «Праця і заробітна плата»). Для проведення автоматичних розрахунків середнього заробітку потрібно ввести дані про нараховані працівникам організацій суми в розрізі видів розрахунку за попередні 12 місяців. Зробити це можна за допомогою документів «Нарахування зарплати працівникам організацій», тобто фактично розрахувати зарплату за попередній рік. Порядок введення таких залишків описано у статті «Введення початкових залишків за розрахунками зі співробітниками».

Читати
Матеріал

Оформлення ротації робітників. Оформлення на роботу

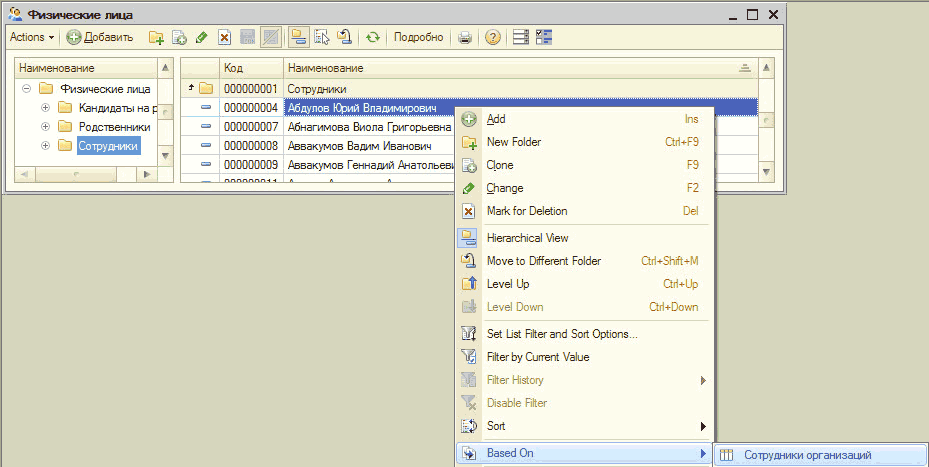
Прийом (оформлення) на роботу встановлюється всередині підсистеми за допомогою документа "Прийом на роботу в організацію". Робітник повинен бути введений до регістру довідника "Співробітники організації", а також до довідника "Фіз. особи". У тому випадку, коли робітник, який приймається на посаду, був введений раніше до регістру довідника фізичних осіб, то його можна ввести до довідника "Співробітники організацій", використовуючи відповідний пункт меню правої кнопки мишки (попередньо встановивши курсор на рядок, у якому написано про робітника).

Читати
Матеріал

Підсистема управління витратами. Концепція підсистеми

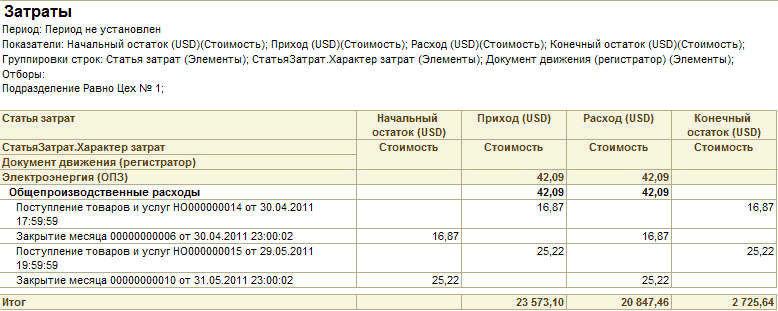
Ця конфігурація, як в управлінському, так і в регламентованому обліку, працює за допомогою підсистеми управління витратами. Відразу у двох типах обліку можна вести облік витрат. Змінні загальновиробничі витрати:. Постійні загальновиробничі витрати:

Читати
Матеріал

Налаштування методів розподілу непрямих витрат

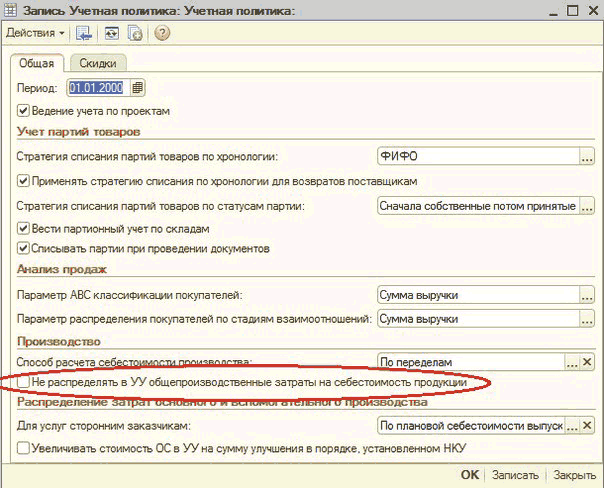
Наш приклад показує, що витрати на обслуговування виробничого процесу ми відносимо до загальновиробничих витрат. Це непрямі витрати, які розподіляються не безпосередньо на продукцію, а розраховуються за алгоритмом і відносяться до вартості виробленої продукції. Знаходимо кнопку "Перейти"

Читати
Матеріал

Методика відображення ПДВ при отриманні послуг від нерезидента

У статті описано методику відображення ПДВ при отриманні послуг від нерезидента, розглянуту на прикладі конкретної господарської операції, змодельованої на типовій конфігурації "Бухгалтерія для України", редакція 1.2. Цю методику можна застосовувати для конфігурацій "Управління торговельним підприємством для України" та "Управління виробничим підприємством для України".

Читати
Матеріал

Методика відображення в обліку операцій видачі та погашення позики

У цій статті описано методику відображення в обліку операції видачі позики працівникові підприємства, реалізовану в типовій конфігурації "Бухгалтерія для України", редакція 1.2. Стаття також актуальна для типової конфігурації "Управління торговим підприємством для України", редакція 1.2.Загальні положення. Приклад 1

Читати
Матеріал

Розрахунок фактично понесених витрат

Коли здійснюється розподіл накопичених прямих і непрямих витрат, розраховується собівартість продукції –“ проводиться калькуляція собівартості. Її мета –“ аналіз ефективності виробництва, виявлення найбільш витратних статей, зменшення собівартості продукції.

Читати
Матеріал

Витрати під час оформлення надходження товарів і послуг

Підприємство під час реалізації товарів використовує послуги іншої організації з доставки нашого товару покупцям. Ці витрати належать до витрат збуту, використовуючи документ "Надходження товарів і послуг"

Читати
Записатися телефоном