Додаткові витрати з імпорту запасів
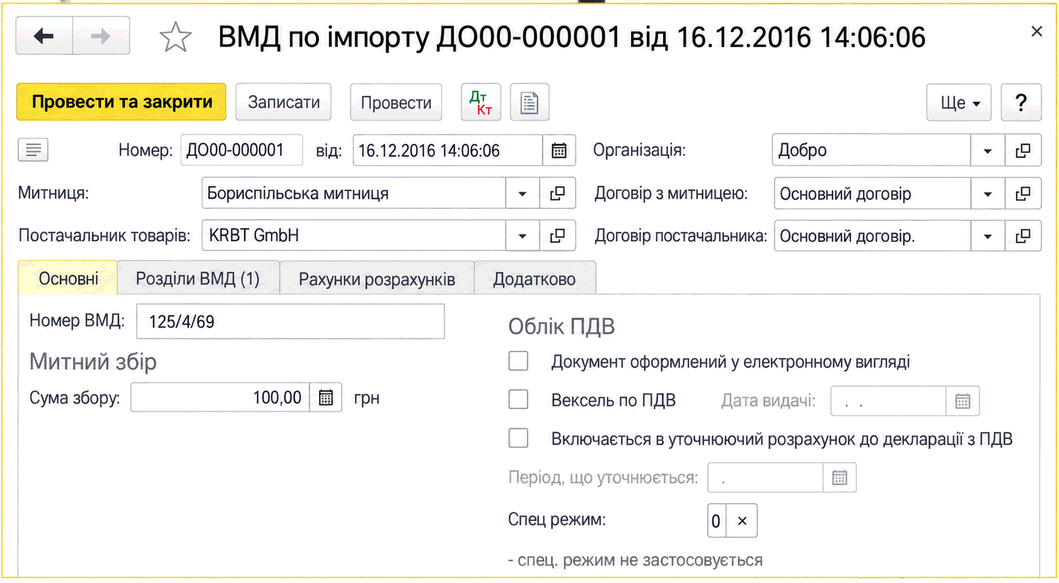
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
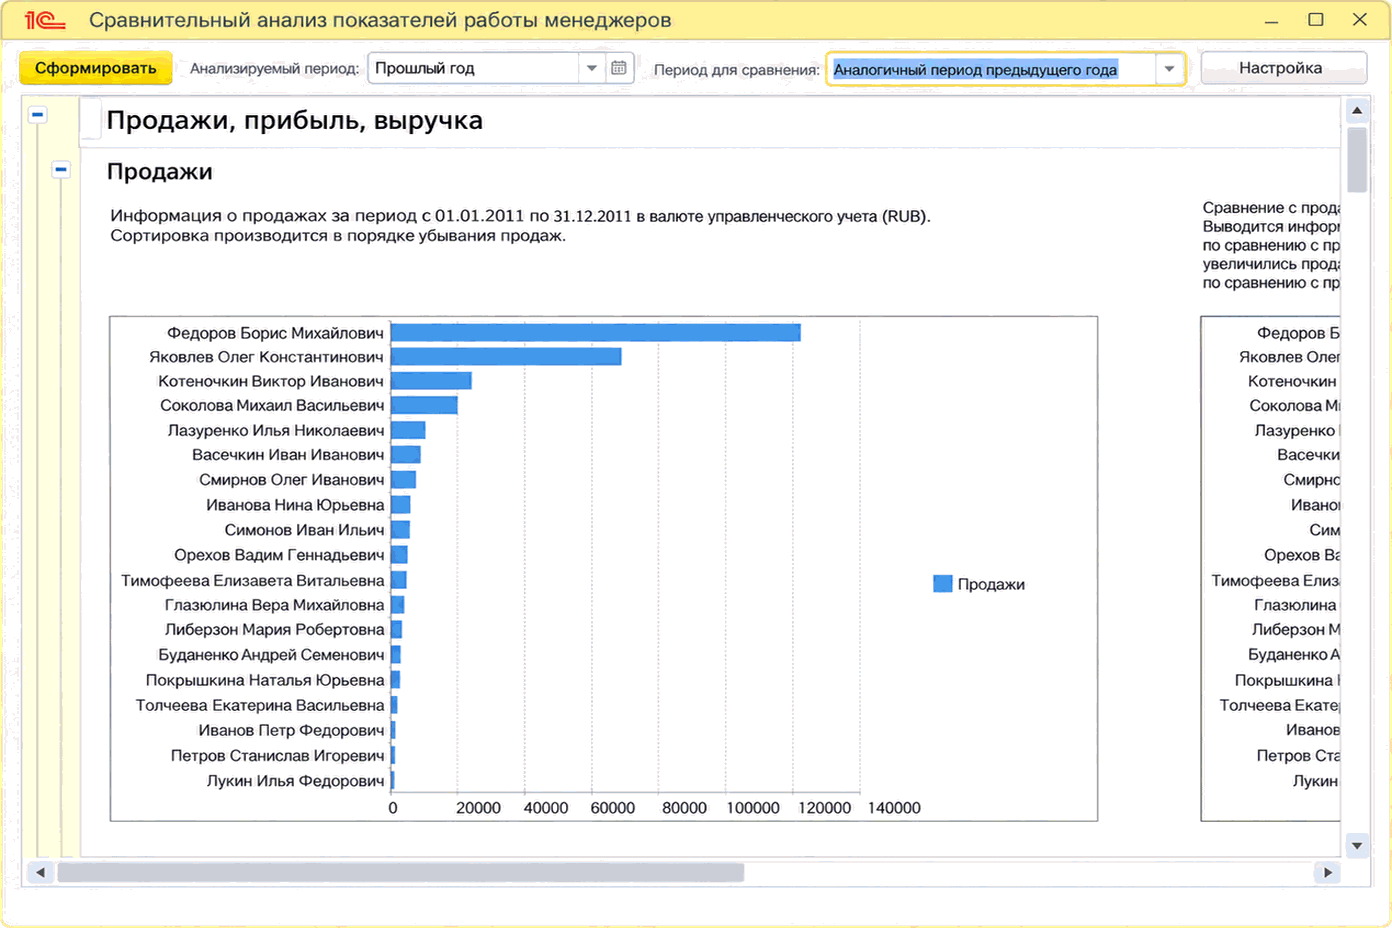
ЧитатиЗвіт дає змогу зіставляти показники продажів, прибутку, ефективності та роботи з клієнтами за менеджерами за аналізований період і вибраний період порівняння.. Приклад. Приклад. Підтримка лояльності клієнтів
ЧитатиПрактичний розбір правил КІК станом на 11 вересня 2026 року: як визначити контролера, не пропустити 60-денне повідомлення, обрати повний або скорочений звіт, підготувати фінансову звітність, розрахувати скоригований прибуток і правильно застосувати звільнення від оподаткування.. Що показала кампанія КІК у 2026 році. Хто є контролюючою особою: дерево визначення контролю. Повідомлення про КІК: 60 днів — це окремий годинник. Календар контролера у 2026 році. Повний і скорочений звіт: різниця не в бажанні контролера. Фінансова звітність КІК: основа, а не формальний додаток. Як формується скоригований прибуток. Коли прибуток КІК може бути звільнений від оподаткування. Головна відмінність: немає податку — звіт усе одно є. Як організувати роботу бухгалтера без грудневого авралу. Фінальний чек-лист контролера
ЧитатиСтаття пояснює юридичні, технічні й фінансові ризики купівлі першої квартири на вторинному ринку та описує перевірки, іпотечні умови й безпечний порядок оформлення угоди.
ЧитатиПрактичний план контролю для малого магазину станом на 11 вересня 2026 року: як розділити вимоги до алкоголю, тютюну та пального, не пропустити ліцензійний платіж, правильно налаштувати касу, перевірити зарплатний критерій, підготуватися до еАкцизу й зробити залишки товару доказовими.. Спочатку розділіть товарні контури. Ліцензія: перевіряємо не документ, а безперервність права торгівлі. Каса: кожний чек повинен описувати реальний товар. Зарплатний критерій: контроль до закриття місяця. еАкциз: чинний календар і законопроєкт — не одне й те саме. Залишки: від накладної до полиці без «сірої зони». Як перенести контроль у BAS без зайвої бюрократії. План на найближчі 30 днів. Чекліст перед відкриттям зміни
ЧитатиПрактичний розбір п’яти ситуацій, у яких зарплата законно нараховується пропорційно відпрацьованому часу, але ЄСВ може обчислюватися з мінімальної бази: основне місце роботи, зовнішнє сумісництво, прийняття посеред місяця, лікарняний і відпустка без збереження зарплати.. Дві мінімальні величини, які не можна плутати. Що перевірити до розрахунку. Кейс 1. Пів ставки за основним місцем роботи. Кейс 2. Та сама пів ставки, але зовнішнє сумісництво. Кейс 3. Прийняття на роботу не з першого числа. Кейс 4. Частина місяця відпрацьована, частина — лікарняний. Кейс 5. Відпустка без збереження зарплати. П’ять кейсів у короткому порівнянні. Як відобразити додаткову базу в обліку та Д1. Типові помилки бухгалтера. Чек-лист перед закриттям місяця
ЧитатиПрактичний розбір правил, які парламент передбачив для доходів від продажу товарів, перевезень, доставки та оренди через цифрові платформи: актуальний статус законопроєкту, ставка 10%, роль платформи як податкового агента, відмінності для звичайної фізособи і ФОП, межі пільги на продаж речей та склад даних для української і міжнародної звітності.. Спочатку про статус: правила прийняті парламентом, але ще не діють. Які сервіси вважатимуть цифровими платформами. Як працюватиме спеціальна ставка 10%. Продаж товарів: дві різні межі, які легко переплутати. Особисті речі чи підприємницька торгівля. Чим відрізняється звичайна фізособа від ФОП. Які відомості отримуватиме ДПС. Як працюватиме міжнародний обмін. Що зробити до старту правил. Практичний висновок
ЧитатиПрактичний довідник з податків ФОП на спрощеній системі у 2026 році: актуальні ставки та ліміти доходу для першої, другої та третьої груп, строки сплати, правила за нульової виручки, розрахунок місячного та річного навантаження, а також додаткові зобов’язання підприємця з найманими працівниками.. Базові показники 2026 року. Порівняння груп: хто може працювати і який діє ліміт. Перша група: три фіксовані платежі. Друга група: ставка залежить від громади, а не від виручки. Третя група: відсотки від доходу плюс ЄСВ. Калькулятор місячного та річного навантаження. Коли платити та подавати звітність. Що платити, якщо виручки не було. Якщо у ФОП є наймані працівники. Типові помилки в обліку ФОП. Практичний чек-лист на кожен місяць
ЧитатиСтаття містить детальний огляд загальної та спрощеної систем оподаткування в Україні, їхніх особливостей, переваг і недоліків, а також змін, очікуваних у 2024 році. Загальна система оподаткування. Спрощена система оподаткування. Зміни в оподаткуванні у 2024 році
ЧитатиУ статті детально розглянуто основні зміни в податковій системі України у 2024 році та їхній практичний вплив на повсякденну роботу бухгалтера.Ключові зміни податкової системи. Зростання вимог до звітності та контролю. Нові виклики й перспективи для бухгалтерів
ЧитатиОгляд основних змін у податковому законодавстві України, які набрали чинності у 2013 році: новації щодо екологічного податку, податку на нерухомість, рентної плати за використання надр, ПДВ та пільгового оподаткування IT-сфери. Аналізуємо переваги та підводні камені для бізнесу.Огляд нововведень у податковій сфері. Екологічний податок та податок на нерухомість: що змінилося. Рентна плата, ціноутворення та податок на додану вартість. Пільгове оподаткування IT-галузі та загальні висновки
ЧитатиВ статті детально розглянуто ключові нововведення в оподаткуванні прибутку підприємств, що набрали чинності з 2013 року: нові ставки, пільги, порядок сплати, авансові платежі та принципи визначення звичайних цін.Загальні законодавчі зміни: нові ставки та пільги. Порядок сплати: авансові внески та інші нововведення. Визначення ціни та додаткові зміни
Читати