Розрахунки з підзвітними особами.
Цей розділ допоможе вам упорядкувати операції, пов'язані з виплатою відрядних підзвітним особам. Для цього існують документ "Параметри податкового обліку" та вкладка "Витрати на відрядження".
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Цей розділ допоможе вам упорядкувати операції, пов'язані з виплатою відрядних підзвітним особам. Для цього існують документ "Параметри податкового обліку" та вкладка "Витрати на відрядження".
ЧитатиУ цьому розділі ви дізнаєтеся все про валютний і кількісний обліки, а також навчитеся їх складати й аналізувати.Валютний облік. Кількісний облік
ЧитатиПри веденні в "1С:Бухгалтерії 8 для України" активно-пасивність рахунку не відіграє ролі та призначається довільно. Наприклад, активно-пасивними зроблено рахунки обліку розрахунків з контрагентами.
ЧитатиУ цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
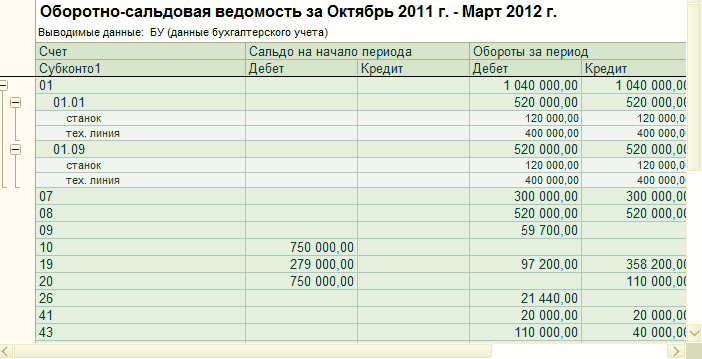
ЧитатиЦя глава присвячена зведеним звітам. Ви дізнаєтеся, що таке оборотно-сальдова відомість, шахова відомість. Навчитеся правильно складати й аналізувати ці звіти.Оборотно-сальдова відомість. <strong>Шахова відомість</strong>
ЧитатиОприбуткування МБП з експлуатації є складним процесом, оскільки потребує ретельного введення всіх необхідних даних. Про це ви дізнаєтеся з цього підрозділу.
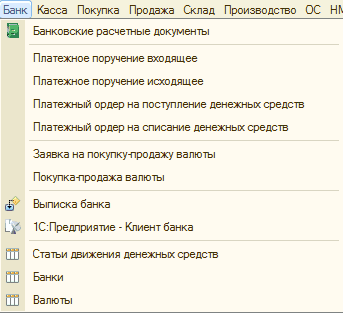
ЧитатиЦей розділ допоможе Вам розібратися в призначенні субрахунків, докладно розповість про вкладку "Банк" та її складові, платіжне доручення і правильність його заповнення.
ЧитатиУ цьому розділі Ви побачите, яким чином використовуються синтетичні рахунки, навчитеся самі створювати рахунки та розглянете їхню ієрархію.План рахунків бухгалтерського обліку. Рахунки та субрахунки. Ієрархія субрахунків
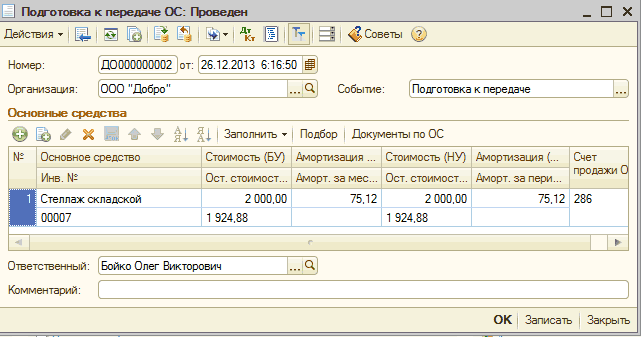
ЧитатиДля відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.
ЧитатиУ цьому розділі ми ознайомимося з поняттям Субконто. Навчимося створювати Субконто та керувати ними.
ЧитатиУ цьому розділі ви зрозумієте загальний принцип роботи з механізмом введення початкових залишків, навчитеся оформлювати документ "Введення початкових залишків" за субрахунком 661, а також дізнаєтеся, як вносити залишки на банківський рахунок організації.«Введення початкових залишків із зарплати». Завершення введення залишків
ЧитатиЦей розділ допоможе вам налаштувати параметри обліку, які потрібні для подальшого користування програмою та всією інформаційною системою. Ви навчитеся правильно заповнювати всі налаштування, щоб уникнути подальшого виправлення наслідків будь-яких помилок.
Читати