У цьому розділі розглядаються питання, пов'язані з оформленням документів за операціями з поворотною тарою. Наведені в розділі методики моделювалися з використанням конфігурації "Управління торгівлею для України", реліз 2.3.3.4. Ці методики також застосовні для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Надходження тари від постачальника з умовою повернення. Передача покупцеві тари з умовою повернення. Повернення тари покупцем. Повернення тари постачальнику. Списання зіпсованої тари. Аналіз даних
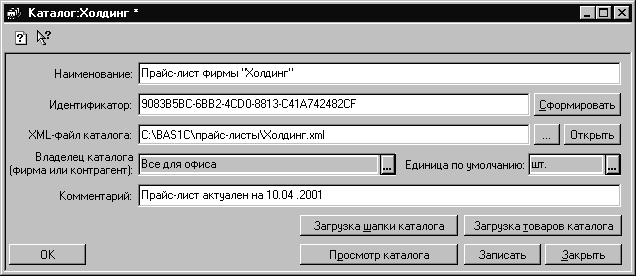
Як і в будь-якому іншому документі, у документі "Замовлення на поставку" існує можливість заповнення специфікації документа, використовуючи підбір за каталогом або за прайс-листом.
Доступ: Купівля - Надходження товарів і послуг. Операція "Купівля, комісія"Закупівля та продаж запасів. Вправа №1. Закупівля ТМЦ. Вправа №2. Виписка рахунку покупцеві. Вправа №4. Аналіз залишків і руху ТМЦ. Складські операції. Вправа №1. Переміщення ТМЦ. Вправа №2. Введення залишків ТМЦ. Вправа №3. Аналіз залишків ТМЦ на всіх рахунках обліку
Облік взаєморозрахунків у комплексній конфігурації ведеться за виділеними рахунками. Нижче буде розглянуто деякі випадки взаєморозрахунків і способи їх відображення в комплексній конфігурації.
Документ "Надходження дод. витрат" дає змогу розподілити суму додаткових витрат як автоматично на зазначений список товарів пропорційно вибраній базі, так і вручну віднести на конкретну номенклатурну позицію.
У цій темі описується, на яких рахунках ведеться облік розрахунків з підзвітними особами, звіт про витрачені підзвітні суми.Механізми обліку. Відображення господарських операцій
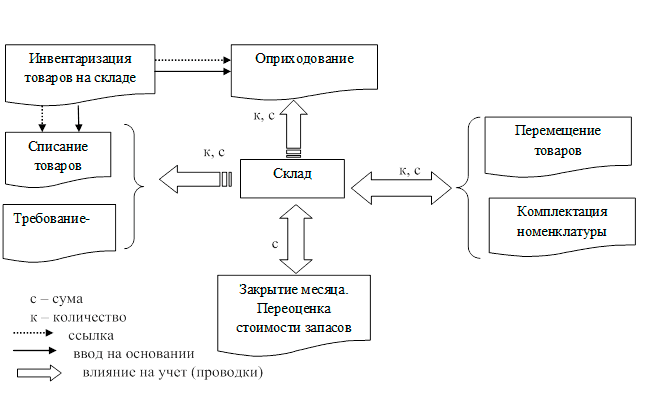
Велике значення має ведення обліку ТМЦ на складах і контроль за запасами на підприємстві. Типові господарські операції внутрішнього складського обліку товарів: оприбуткування запасів, що надійшли з усіляких джерел, які не пов'язані із закупівлею, оприбуткування виявлених надлишків, інвентаризація місць зберігання товарно-матеріальних цінностей, списання запасів, переміщення ТМЦ між магазинами, складами підприємства, пересортиця, формування нових об'єктів складського обліку із запасів, які вже є, та інше. Відображення операції з інвентаризації ТМЦ на складі будь-якого виду відбувається з використанням документа "Інвентаризація товарів на складі". Цей документ використовується для реєстрації факту проведення інвентаризації та формування необхідних друкованих форм. Якщо за результатами інвентаризації були виявлені надлишки матеріальних цінностей, то для зарахування їх на баланс використовують документ "Оприбуткування товарів". Якщо за результатами інвентаризації була виявлена нестача ТМЦ або псування, то списання з балансу цих ТМЦ здійснюється документом "Списання товарів". Підприємство використовує матеріальні цінності як на виробничу діяльність, так і на інші потреби господарської діяльності. Відображення використаних ТМЦ у складі поточних витрат, виробничих витрат, витрат на брак або витрат майбутніх періодів здійснюється документом "Вимога-накладна".
У цьому тексті йдеться про правильне узгодження цін між підприємством і покупцями. Також документ "Умови поставок за договорами контрагентів" містить перелік позицій та їхні ціни.
Бухгалтерський облік запасів ведуть за допомогою проведень на рахунках госпрозрахункового плану рахунків. Податковий облік запасів також ведуть у регістрі бухгалтерії на бухгалтерському плані рахунків. Для оцінки вибуття конфігурації можуть використовуватися кілька методів. Ці методи працюють при автоматизованому розрахунку собівартості вибуття. Але в типовому рішенні є можливість ручного втручання користувача в розрахунок собівартості вибуття. Будь-які результати ручних дій користувача зрештою ляжуть на самого ж користувача.Бухгалтерський облік запасів. Податковий облік запасів
Дізнаєтеся, як відображається вибуття при передачі сторонньому контрагенту. Ще дізнаєтеся, які чинники важливі для правильного розрахунку собівартості продаваних ТМЦ.Продаж товарно-матеріальних цінностей