Документ "Розрахунок за моделлю бюджетування" призначений для автоматизованого введення запланованих оборотів за однією або кількома статтями бюджету в межах одного сценарію за один період.Визначення правил розрахунку сум і кількостей оборотів. Формування оборотів для значень аналітик бюджетування. Формування бюджетних транзакцій
Перед розрахунком фактичної калькуляції необхідно, щоб усі витрати були віднесені на конкретні аналітичні розрізи. Відповідну інформацію можна побачити за допомогою звіту "Фактична собівартість продукції".
У типовій конфігурації реалізовано механізм, що дає змогу списувати малоцінку (малоцінні швидкозношувані предмети, малоцінні необоротні активи, бібліотечні фонди), у якої минув строк корисного використання.
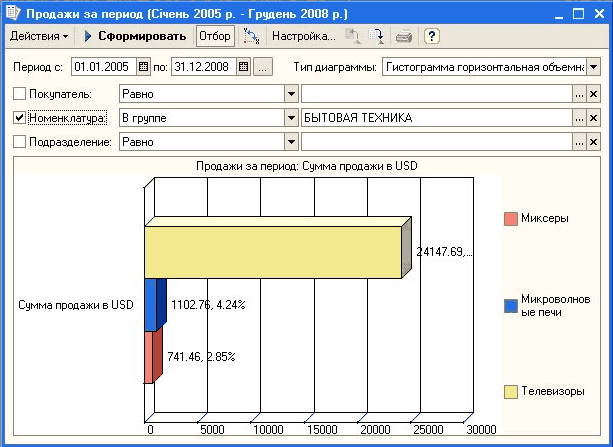
У цьому розділі розглядаються питання, на які можна отримати відповідь за допомогою звітів, включених до конфігурації "Управління торгівлею для України", редакція 2.2. Приклади, наведені в розділі, моделювалися з використанням релізу 2.3.3.4 конфігурації "Управління торгівлею для України". Ця методика застосовна також для конфігурації "Управління виробничим підприємством для України", редакція 1.2, реліз 1.2.7.8.Як побудувати графік прибутковості продажів товарів різних видів?. Як отримати порівняльний графік обсягу продажів у різних регіонах?. Як визначити, які види товарів краще продаються в різних регіонах?. Як вивести порівняльний графік динаміки продажів товарів певних видів і визначити, у який період часу які види товарів краще продаються?. Як дізнатися, товар якого виробника має найбільшу оборотність (найменше "залежується" на складі)?. Як дізнатися, скільки товарів "Черевики жіночі демісезонні" зеленого кольору замовлено покупцями і коли очікується постачання цих товарів?
Формування документів "Розрахунок за моделлю бюджетування" потребує значних трудовитрат. Тому передбачено сервіси перерахунку, змінення та копіювання документів. Регламентний перерахунок за моделями бюджетування. Змінення документів бюджетування. Копіювання даних бюджетування
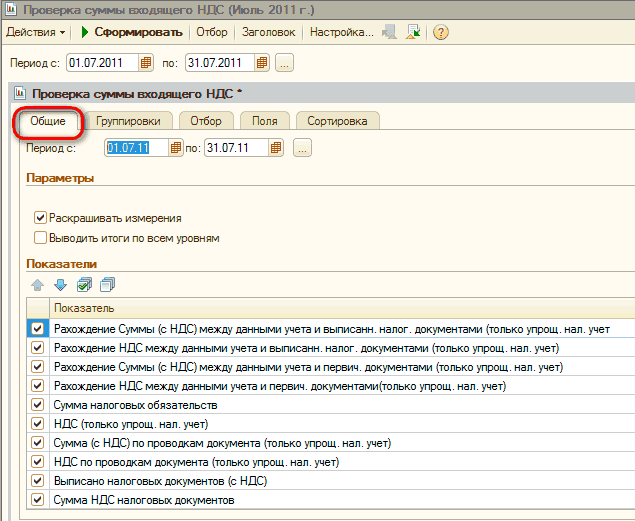
Рахунки непідтвердженого ПДВ (6432 "Податкові зобов'язання непідтверджені" та 6442 "Податковий кредит непідтверджений") додані в конфігурації для того, щоб зіставляти очікувані та фактичні значення ПДВ, забезпечуючи тим самим додаткову перевірку правильності ведення обліку. За правильного оформлення податкових документів, а також реєстрації авансів за допомогою документа "Реєстрація авансів у податковому обліку" наприкінці облікового періоду, залишків за рахунками очікуваного ПДВ (6432, 6442) бути не повинно.
Ви дізнаєтеся, яким документом оформлюється домовленість про придбання товарів у постачальника, зможете подивитися, який він має вигляд. Зрозумієте, як коригувати вартість списання товарно-матеріальних цінностей.
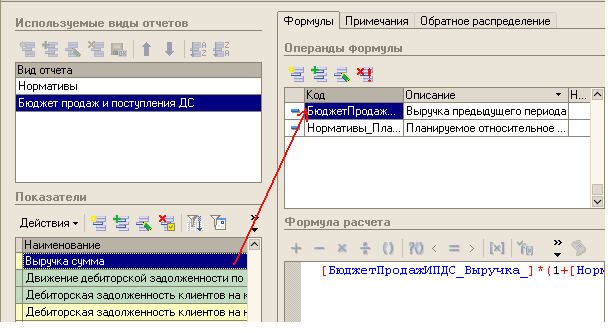
У цій статті розглядається введення операнда — показника звіту поточної ІБ і заповнення екземпляра звіту, формули показників якого містять такі операнди. Визначення операндів формул заповнюваних показників. Просте налаштування: формування операнда. Просте налаштування: відбір і відповідність аналітик. Розширене налаштування. Перевірка правильності налаштування операндів. Аналіз зв'язків між звітами. Додаткові розшифровки. Заповнення екземпляра звіту