Пояснення функціоналу аналізу, формування та виконання потреби у звіті "Аналіз потреб у номенклатурі"
Звіт аналізує дані, введені документом "Формування потреби", при цьому сама потреба, введена цим документом, автоматично не закривається.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Звіт аналізує дані, введені документом "Формування потреби", при цьому сама потреба, введена цим документом, автоматично не закривається.
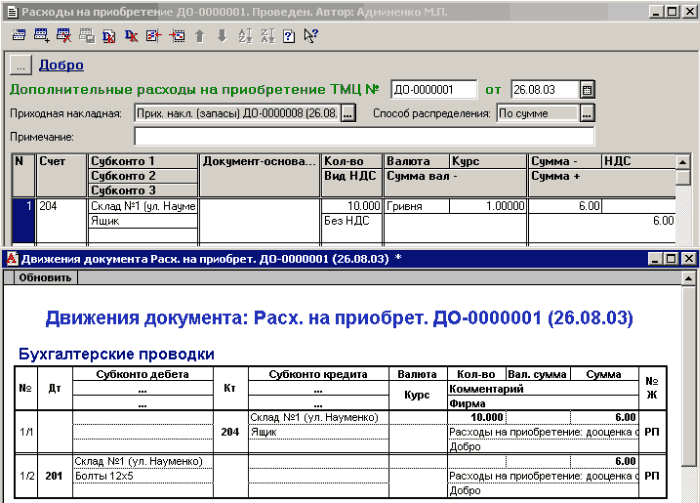
ЧитатиДокумент "Надходження дод. витрат" дає змогу розподілити суму додаткових витрат як автоматично на зазначений список товарів пропорційно вибраній базі, так і вручну віднести на конкретну номенклатурну позицію.
ЧитатиПринцип проведення модернізації нематеріального активу практично нічим не відрізняється від проведення модернізації основного засобу. Просто у зв'язку зі специфікою обліку нематеріальних активів, як у бухгалтерському, так і в податковому обліку, для проведення операції безпосередньо самої модернізації передбачено окремий документ у конфігурації. Детальніше про те, як у конфігурації реалізовано операцію модернізації основних засобів, описано у відповідній статті "Проведення операцій модернізації основних засобів".
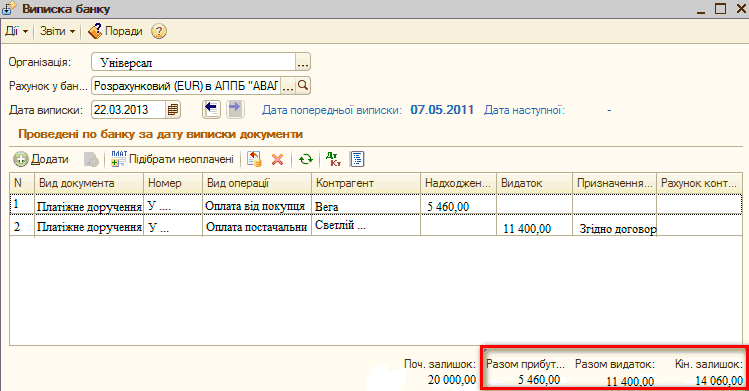
ЧитатиДоступ: Підприємство - Введення початкових залишківБезготівкові грошові кошти. Завдання №1. Введення залишків. Завдання №2. Надходження оплати від покупця. Завдання №3. Оплата постачальнику. Завдання №4. Аналіз руху безготівкових ГК. Завдання №5. Аналіз взаєморозрахунків з постачальниками та покупцями. Готівкові грошові кошти та розрахунки з підзвітними особами. Завдання №6. Введення залишків. Завдання №8. Видача ГК підзвітній особі. Завдання №10. Оплата через підзвітну особу
ЧитатиУ конфігурації Управління торгівлею для України, редакція 2.3, передбачено можливість оформлення переміщення товарів з використанням ордерної схеми. Таку схему зручно застосовувати в тому разі, якщо необхідно контролювати проходження товару в дорозі, тобто процес відвантаження товару з одного складу та надходження товарів на інший склад розділені в часі. Наведені в розділі методики моделювалися з використанням конфігурації Управління торгівлею для України, реліз 2.3.3.4.Оформлення документа переміщення. Порядок оформлення документа переміщення товарів при переміщенні між оптовими складами. Порядок оформлення документа переміщення товарів при переміщенні між оптовим і роздрібним складом. Порядок оформлення документа переміщення товарів при переміщенні між оптовим (роздрібним) складом і НТТ. Оформлення відвантаження товарів зі складу-відправника. Оформлення надходження товарів на склад-одержувач. Контроль товарів у дорозі
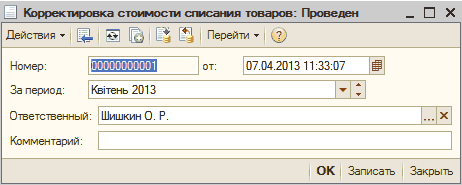
ЧитатиДля виправлення ціни списання товарів за місяць призначено регламентний документ "Коригування вартості списання товарів".
Читативідчуйте різницю між обліком готівкових і безготівкових грошових коштів. Дізнаєтеся особливості та відмінності касових ордерів від інших грошових документів. А також зрозумієте зміст того чи іншого грошового документа.Надходження та списання грошових коштів
ЧитатиДля відображення операцій, пов’язаних із придбанням обладнання підзвітною особою, слід використовувати таку методику:
ЧитатиУ цьому розділі описано особливості списання партій при переміщенні товару за ордерною схемою на прикладі: Переміщення за ордером товару, що надійшов за прибутковим ордером з правом продажу. Переміщення за ордером товару, що є на складі у вільному залишку та в резерві
ЧитатиВикористовується документ "Введення в експлуатацію ОЗ". У конфігурації цей документ використовується для всіх видів необоротних активів. Вибір виду необоротного активу визначає поведінку документа (форма документа, сформовані проводки) надалі. 1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиУ межах цієї статті ми не будемо розглядати всі нюанси розрахунків векселями, розглянемо лише найпростіший приклад погашення заборгованості перед постачальником за допомогою векселя. Приклади, наведені у статті, змодельовані на типовій конфігурації "Бухгалтерія для України", редакція 1.2.
ЧитатиДосить часто матеріали, що використовуються у виробництві, надходять від постачальників в упаковці, яка окремо враховується в бухгалтерському обліку (тобто постачальник відвантажує крім матеріалів ще й тару). У цій статті буде розглянуто варіанти віднесення вартості тари на собівартість продукції, що випускається.
Читати