Облік відпрацьованого часу
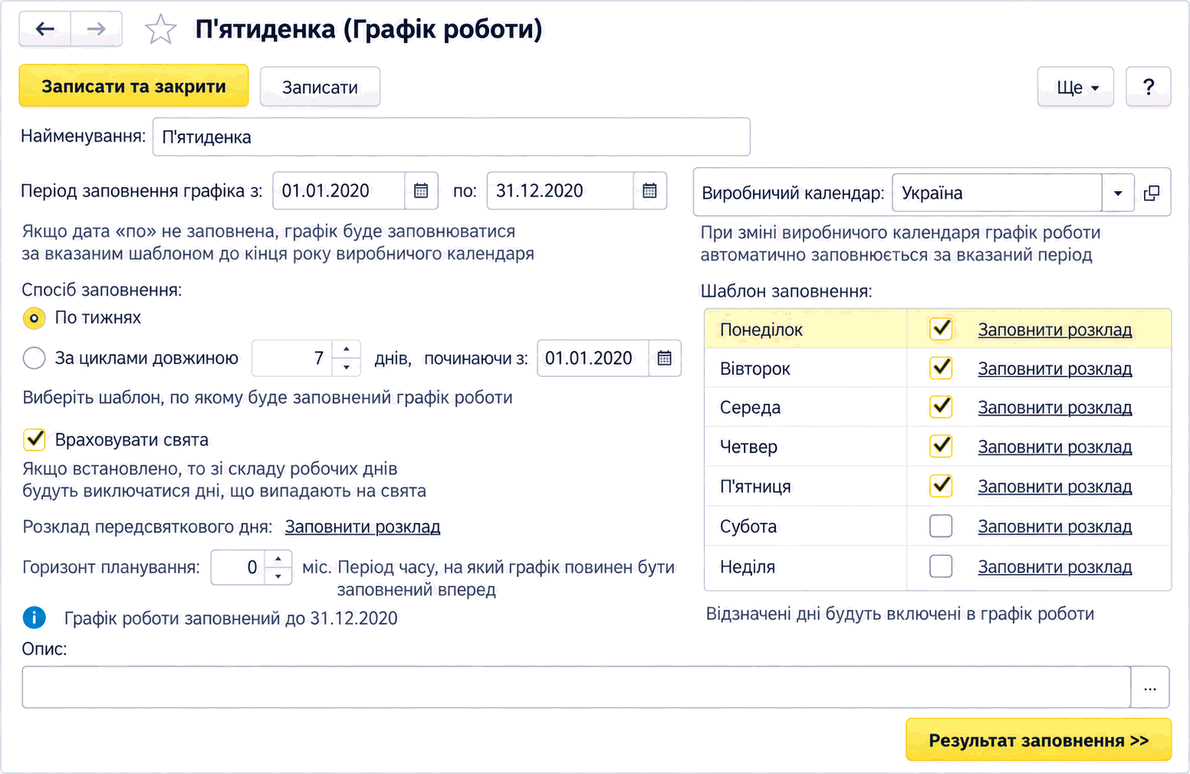
Матеріал описує налаштування виробничого календаря та графіків роботи для визначення норми часу, а також автоматичне й ручне відображення відпрацьованих днів і годин у документі нарахування зарплати.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Матеріал описує налаштування виробничого календаря та графіків роботи для визначення норми часу, а також автоматичне й ручне відображення відпрацьованих днів і годин у документі нарахування зарплати.
ЧитатиНорма годин за місяць визначається в такому порядку
ЧитатиУ конфігурації розрахунок заробітної плати виконується з використанням системи місячних окладів (оклад за днями (за годинами), за денною тарифною ставкою (за годинною тарифною ставкою) тощо), шляхом ділення розміру окладу на нормативний час і множення на фактичний час.
ЧитатиФормувати різні проводки для лікарняних та інших нарахувань неможливо, оскільки немає нормативних механізмів такого розділення. Та й ніде таке розділення не потрібне.
ЧитатиУ статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р., реалізований у типовій конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.40. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.45.
ЧитатиУ статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Бухгалтерія для України», редакція 1.2 у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиУ статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, реалізований у типовій конфігурації «Управління торговельним підприємством для України», редакція 1.2. у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиУ статті описано процес перерахунку зарплати за минулі періоди в конфігурації "Зарплата та Управління Персоналом для України", редакція 2.1. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління виробничим персоналом для України", редакція 1.3.
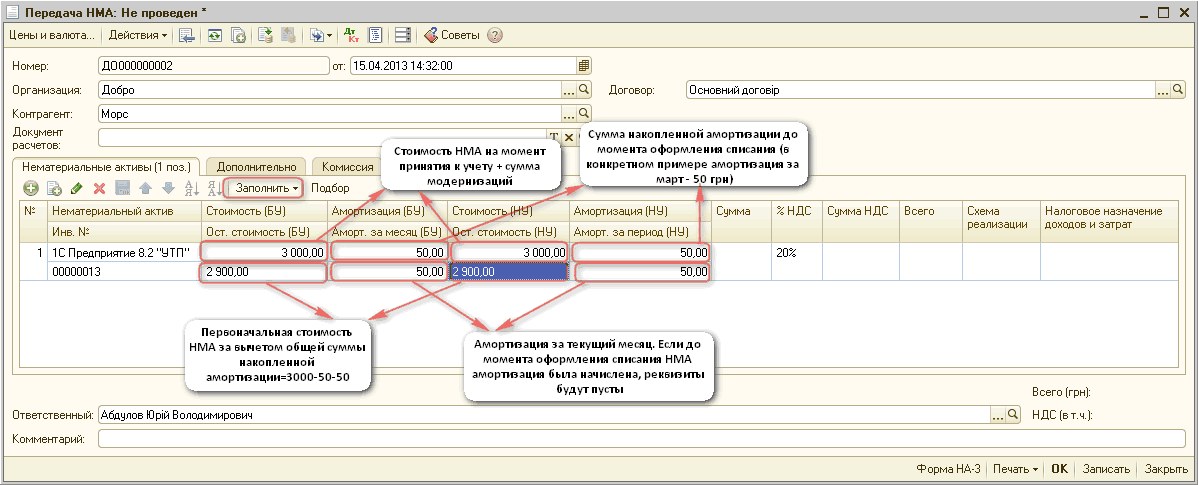
ЧитатиДля передачі прав власності на НМА необхідним є документ "Передача НМА". У реквізитах заголовка документа потрібно вказати другу сторону –“ покупця НМА та договір з другою стороною (договір повинен мати вид –“ "З покупцем"). Також у заголовку документа потрібно вибрати статті валових витрат і доходів. У таблиці слід встановити список НМА, які продаються, із встановленою ціною продажу ("Сума"), сумою та ставкою ПДВ. Крім того, у таблиці для бухгалтерського обліку (позначка БО) та податкового обліку (ПО) заповнюються стовпці "Вартість" (вартість НМА на момент продажу); "Амортизація" (амортизація, нарахована за весь період експлуатації НМА); "Залишкова вартість" (різниця між вартістю та нарахованою амортизацією); "Амортизація за місяць" (сума амортизації, яка має бути нарахована за місяць, у якому відображається операція продажу);
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад
ЧитатиЦей розділ допоможе Вам розібратися з касовою книгою та навчить Вас здійснювати безготівкові розрахунки.
ЧитатиЗа допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
Читати