Тема публікацій

Зміна податкового призначення запасів

Статті та довідкові матеріали за цією темою.

17 публікацій
Матеріал

Відображення виробничих витрат в обліку

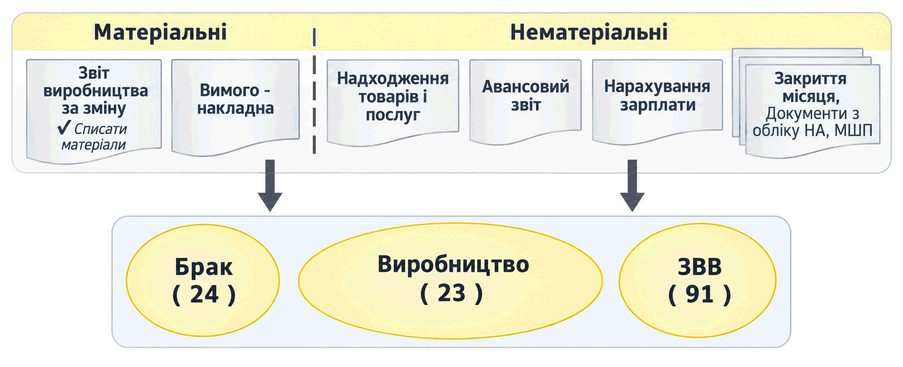
Описано документи BAS Бухгалтерія для накопичення матеріальних і нематеріальних виробничих витрат, а також порядок обліку прямих, непрямих витрат і витрат унаслідок браку.. Схема документообігу витрат. Матеріальні витрати. Нематеріальні витрати. Витрати внаслідок браку

Читати
Матеріал

Облік виробництва

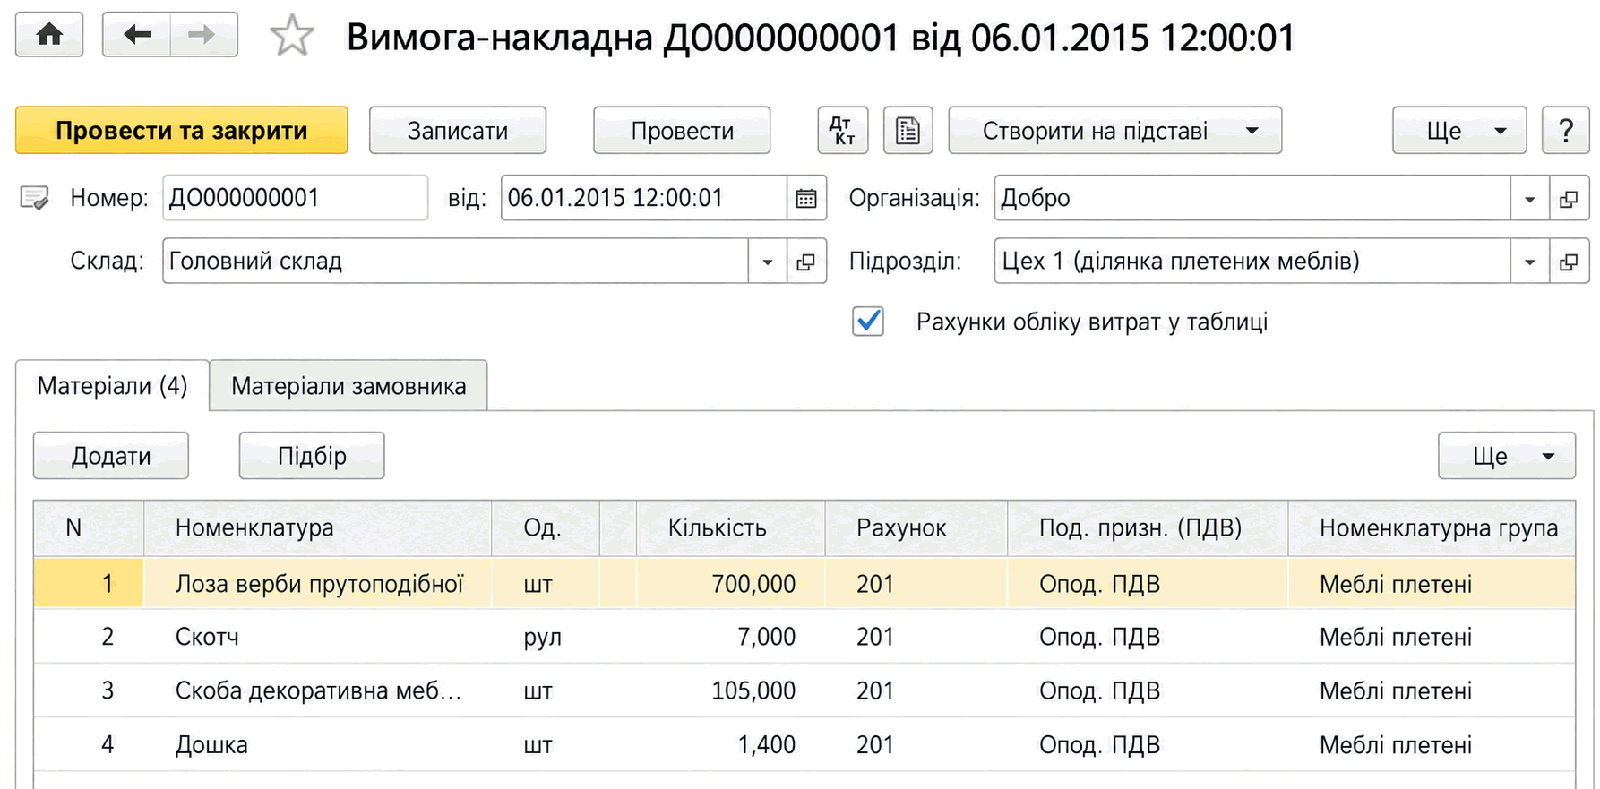
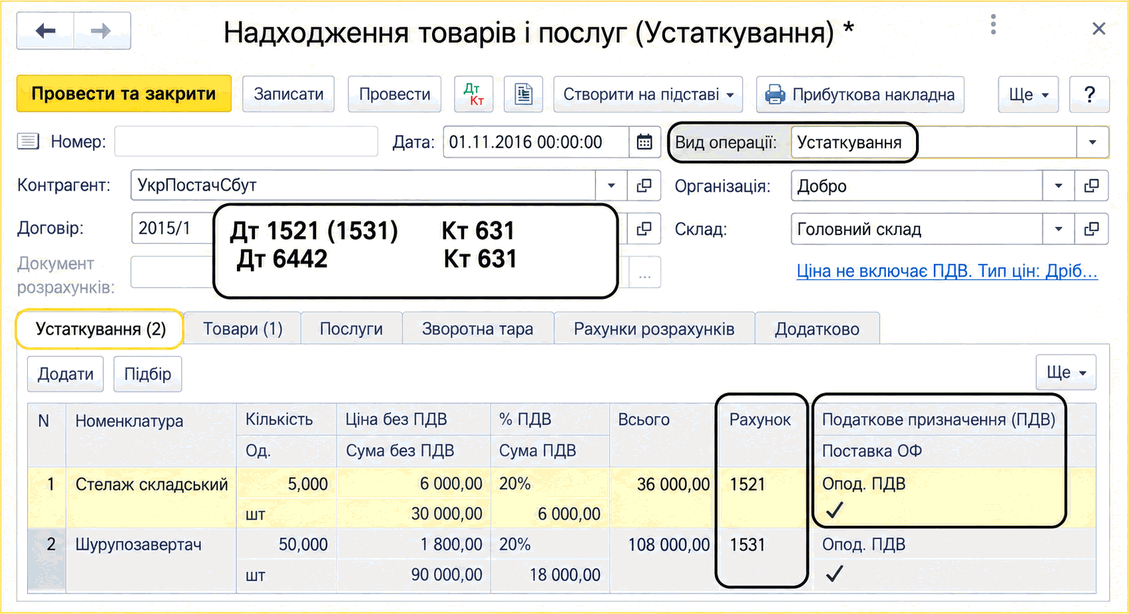
Описано відображення виробничих операцій у BAS Бухгалтерія: надходження та передачу матеріалів, облік витрат, податкові призначення і налаштування розрахунку собівартості.. Надходження матеріалів. Передача матеріалів у виробництво. Визнання витрат, пов’язаних із наданням послуг сторонніми організаціями

Читати
Матеріал

Облік устаткування

Описано оформлення придбання, переміщення, повернення та продажу устаткування в BAS Бухгалтерія, а також облік додаткових і митних витрат та зміну податкового призначення ПДВ.

Читати
Матеріал

Контроль цільового використання активів та витрат

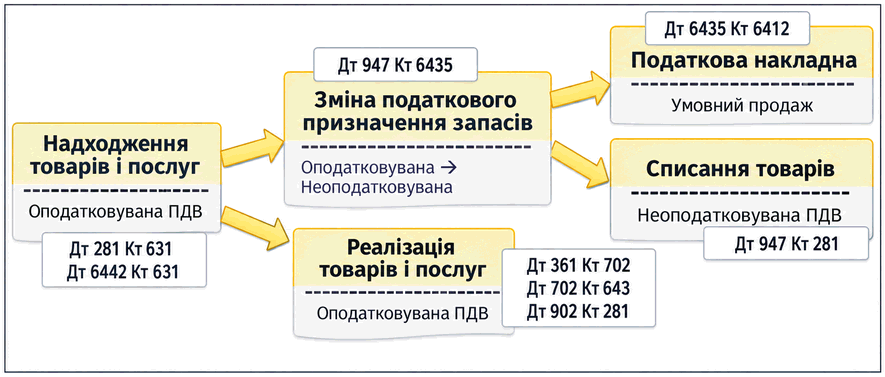
Описано контроль податкового призначення активів і порядок його зміни в BAS Бухгалтерія. Наведено особливості коригування ПДВ та заповнення документа зміни призначення запасів.. Цільове податкове призначення активів та витрат. Схема зміни податкових параметрів. Документ Зміна податкового призначення запасів

Читати
Матеріал

Надходження матеріалів

Надходження на склад матеріалів, призначених для виробництва, відображається документами: "Надходження товарів і послуг" (меню "Купівлі" —”"Купівлі" —” "Надходження товарів і послуг") і "Авансовий звіт" (меню "Банк і каса" —” "Каса" —” "Авансові звіти"). Надходження матеріалів відображається аналогічно надходженню товарів(див. у главі 6 підрозділ "<u>Надходження товарів</u>").

Читати
Матеріал

Облік товарно­матеріальних цінностей для цілей ПДВ

Основною метою обліку товарно­матеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ

Читати
Матеріал

Порядок відображення операції умовного продажу

Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3).

Читати
Матеріал

Методика обліку бланків суворої звітності

Наведені в статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3). <a name="spravochnaya-informatsiya"></a><h2>Довідкова інформація</h2>

Читати
Матеріал

Особливості заповнення документа Зміна податкового призначення запасів

Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для України (редакція 1.2). Методика, описана в статті, також актуальна для конфігурації Управління торговельним підприємством для України (редакція 1.2). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Записатися телефоном