Тема публікацій

Зобов’язання

Статті та довідкові матеріали за цією темою.

107 публікацій
Матеріал

Яким чином розраховується дата в реквізиті "Дата до:" в документі "Фінансове зобов'язання"?

У документах "Фінансове зобов'язання" і "Сторнуюче фінансове зобов'язання" для автоматичного розрахунку дати в реквізиті "Дата до:" використовується дата, зазначена в реквізиті "Дата прийняття до обліку:", збільшена на кількість днів, зазначену в константі "Кількість днів для оплати фінансового зобов'язання" (меню "Операції" – "Константи"). Наприклад, якщо зазначена дата прийняття до обліку – 06.05.2015, а значення константи "Кількість днів для оплати фінансового зобов'язання" – 10 днів, то в реквізиті "Дата до:" буде встановлена дата – 16.05.2015.

Читати
Матеріал

На підставі яких документів заповнюється рядок 4 звіту "Декларація з ПДВ"?

У <b><i>рядку 4 "Нараховано податкових зобов'язань відповідно до пункту 198.5 статті 198 та пункту 199.1 статті 199 Кодексу за операціями, що оподатковуються за основною ставкою та ставкою 7%"</i></b> відображаються нараховані податкові зобов'язання відповідно до норм п. 198.5 ПКУ (так звані "умовні поставки") та згідно з п. 199.1 ПКУ (у разі одночасного здійснення як оподатковуваних, так і неоподатковуваних операцій).

Читати
Матеріал

Чому не формуються податкові накладні за роздрібними операціями, якщо документи, що підтверджують продажі, оформлені?

Зазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.

Читати
Матеріал

Алгоритм заповнення форми № 6 Додаток до Приміток до річної фінансової звітності Інформація за сегментами

Звіт за Формою № 6 Додаток до приміток до річної фінансової звітності Інформація за сегментами складається для надання користувачам інформації про доходи, витрати, фінансові результати, активи та зобов’язання звітних сегментів. Складання звіту регламентується нормами НП(С)БО 29.Загальні положення. Таблиці Форми № 6 Додаток до приміток до річної фінансової звітності Інформація за сегментами. Документи

Читати
Матеріал

Податкова декларація платника єдиного податку

За результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи

Читати
Матеріал

Принципи обліку податку на додану вартість (ПДВ)

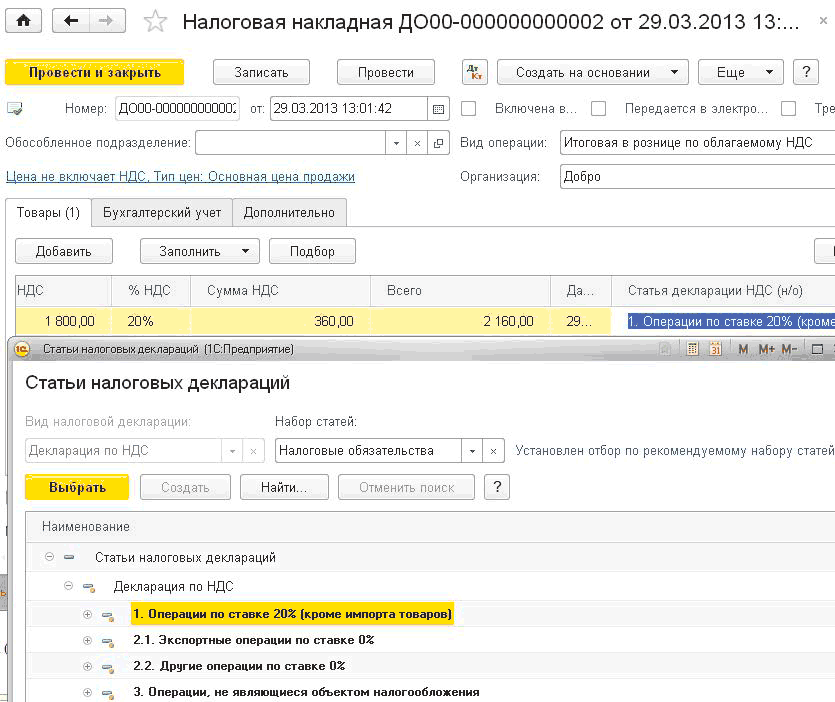
Підсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, побудови облікових форм і регламентованої звітності з податку на додану вартість.Ставки ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Податкові призначення. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Складний податковий облік: відкладений облік «першої» події

Читати
Матеріал

Оформлення операції списання товарів

Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Звітність до Фонду соціального страхування з тимчасової непрацездатності

Відповідно до п.4 частини другої ст.27 Закону № 2240 страхувальники (у т.ч. підприємства) зобов'язані вести облік коштів загальнообов'язкового державного соціального страхування у зв'язку з тимчасовою втратою працездатності та витратами, зумовленими похованням, і своєчасно <b><i>подавати органам Фонду соціального страхування з тимчасової втрати працездатності (далі – Фонд) звітність за такими коштами</i></b>.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи

Читати
Матеріал

Як оформити Додатки 2 до виписаних раніше зведених податкових накладних на умовний продаж у зв’язку з перерахунком коефіцієнта ПДВ за підсумками року?

У конфігурації передбачена можливість автоматичного формування Додатка 2 до виписаних раніше зведених податкових накладних на умовний продаж.

Читати
Матеріал

Робочий стіл Банк

Наведені в статті приклади відтворювалися в конфігурації Бухгалтерія для бюджетних установ України (редакція 1.0). Методика, описана в статті, актуальна для конфігурації Комплексний облік для бюджетних установ України (редакція 1.0).

Читати
Матеріал

Декларація зі збору за спеціальне використання води

Платники збору – водокористувачі, які використовують воду, одержану шляхом забору води з водних об'єктів (<b><i>первинні водокористувачі</i></b>) та/або від первинних або інших водокористувачів (<b><i>вторинні водокористувачі</i></b>), і використовують воду для потреб гідроенергетики, водного транспорту та рибництва:Загальні положення. Платники збору. Об'єкт оподаткування. Ставка збору. Сплата збору. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи

Читати
Записатися телефоном